広告を含みます。公式情報確認日:2026年11月18日
この記事の結論:ファミペイ翌月払いの通常の一括払いは、利用月の翌月5日に請求額が確定し、口座引落は原則として翌月27日です。店頭の一括払いは請求確定後から27日まで、現金で支払います。一括だけの店頭払いは1回330円、口座引落は手数料無料です。分割・スキップ・自動リボを含む場合は店頭の受付期間や費用が異なるため、アプリの支払予定と支払方式を確認してください。
ファミペイ翌月払いの支払いを調べると、「27日」「12日」「いますぐ支払」「ファミリーマートで支払」など複数の案内が出てきます。どれも同じ請求へ自由に使える方法とは限りません。今月の買い物を来月まとめて払う通常の一括払いと、支払時期や回数を変更した請求、すでに支払いが遅れている請求を分けると整理できます。
この記事では、期日前に通常の支払いを済ませたい人に向けて、日程・手数料・支払いの画面・資金の準備を説明します。サービス全体の仕組みを先に確認する場合は、後払いアプリの種類・出金可否・注意点の比較も参考にしてください。
支払い以外の仕組みや規約、利用上限も合わせて確認したい場合は、ファミペイ翌月払いの総合ガイドで全体像を整理できます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
最初に確認するのは「何月に利用した分か」
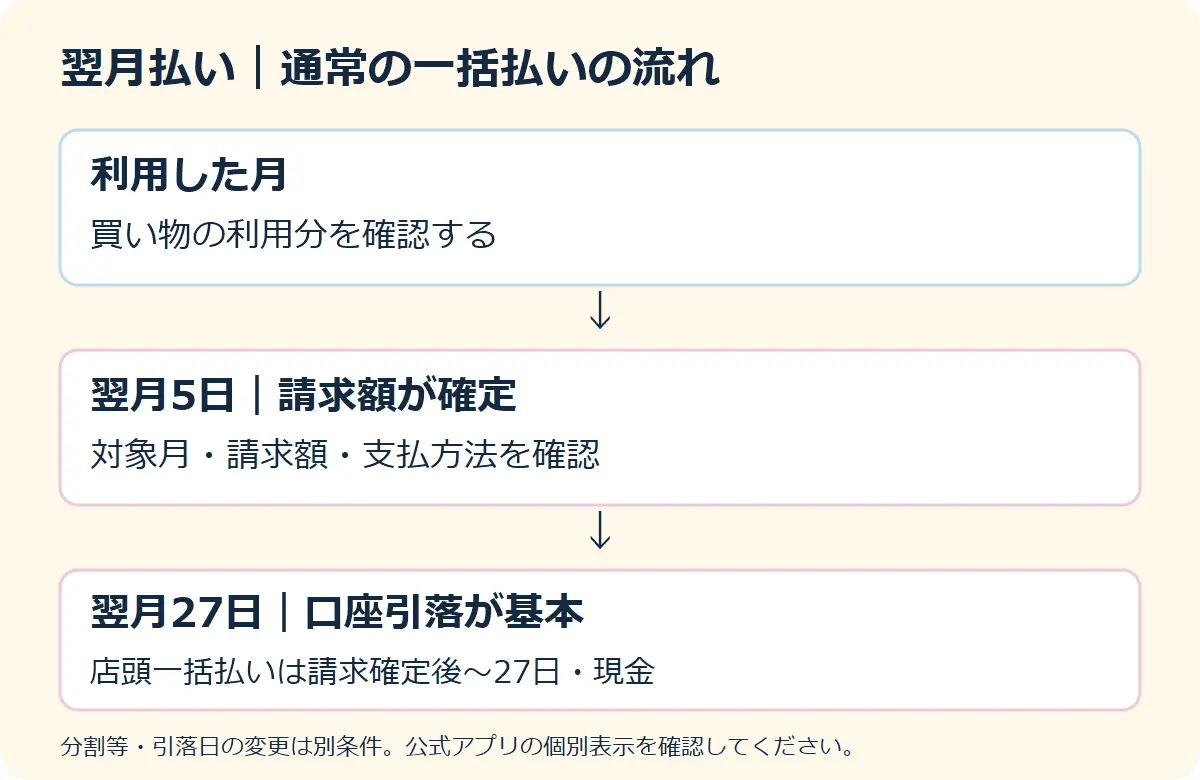
支払日を確認するときは、カレンダーの日付だけでなく、請求の対象月を先に見ます。11月の買い物に対する通常の一括払いであれば、基本の流れは12月5日の請求確定、12月27日の口座引落です。「今月の支払い」と言うと、今月使った金額なのか、今月支払う前月分なのかが曖昧になります。アプリの表示と利用明細を照合し、対象月・支払額・支払予定日を一組で記録してください。
利用月・請求確定月・支払月の関係
| 確認する項目 | 通常の一括払いの例 | 確認する意味 |
|---|---|---|
| 利用した月 | 11月1日〜11月30日 | どの買い物を合算するか |
| 請求が確定する日 | 12月5日 | 支払う金額の確認 |
| 口座引落の基本日 | 12月27日 | 登録口座へ資金を準備 |
| 店頭一括払いの期間 | 12月5日の確定後〜27日 | 支払用画面から現金で支払う |
| 銀行からの「いますぐ支払」 | 対象の場合は12月5日〜26日 | 自動引落前に登録口座から支払う |
表は通常の一括払いを説明する例です。分割払い等を利用した場合の各回の支払月や、金融機関の事情による引落日の変更を置き換えるものではありません。自分の支払日を確定する際には、アプリの次回支払予定と通知に表示された日付を優先します。ネットで見た月の例を、別の月のカレンダーにそのまま当てはめないでください。
「27日までなら何時でも同じ」と考えない
口座引落と店頭払いでは、お金が必要になる場所も処理のタイミングも異なります。口座引落は銀行の処理に間に合う残高が必要で、27日の夜に入金すれば朝の処理までさかのぼって支払えるわけではありません。店頭払いも、期限間際にアプリへ入れない、バーコードを表示できない、店舗へ行けないといった問題が起こり得ます。余裕を持った準備日を自分の予定に入れましょう。
支払期限と自分の準備期限を二つに分けておくと管理しやすくなります。たとえば「アプリの支払予定日は27日、口座へ移す日は25日」と決めます。25日が自分にとって難しい日なら、さらに前の営業日を準備日にします。これは公式の締切を変える説明ではなく、入金忘れや他の引落しとの重なりを避けるための家計管理上の工夫です。
口座引落で支払う場合の流れ
通常の口座引落は、登録済みの金融機関口座から支払います。最初に「サービス」からファミペイ翌月払いを開き、支払方法と登録口座を見てください。銀行口座をファミペイへ登録した経験があっても、翌月払いの請求をどの方法で支払う設定なのかは別途確認が必要です。チャージに使った口座と今回の引落口座が同じだろう、と記憶だけで決めないようにします。
請求額を確認したら、引落口座の残高と同日付近の別の支払いを照合します。口座残高が3万円でファミペイ翌月払いの請求が2万円なら、単独では支払えそうに見えます。しかし同じ口座から家賃や別の決済代金が先に引かれる場合、その時点では足りなくなる可能性があります。請求額以上の残高があるかという確認は、ほかの引落予定も含めて行う必要があります。
口座引落の手数料は無料、ほかの費用は別
公式FAQでは、口座引落の手数料は0円と案内されています。ただし、この0円は買い物代金が減るという意味でも、すべての支払方式の費用が無料になるという意味でもありません。分割・スキップ・自動リボを設定している場合には、それぞれの手数料が別に発生します。口座へ入金するための振込手数料やATM手数料も、利用する銀行・時間・方法によって別に確認する費用です。
たとえば通常の一括請求が2万円で、追加の調整や費用がないなら、口座引落のために準備する請求額は2万円です。自分の別口座から移す際に振込手数料がかかる場合は、資金移動の費用まで含めていくら必要かを考えます。引落手数料0円と資金移動の手数料0円は同じではないため、請求額をちょうど移したつもりで不足しないようにしてください。
土日祝日・銀行メンテナンスのとき
公式には、金融機関の都合やシステムメンテナンス等により、引落日が28日以降になる場合があると案内されています。一般的な銀行振替の知識だけで「休日だから必ず翌営業日」と固定せず、ファミペイ翌月払いトップの支払予定日と登録銀行の案内を確認します。銀行名が同じでも、個別の停止時間やその月の予定によって確認すべき内容が変わる場合があります。
引落予定日に銀行の明細がまだ変わっていない場合は、すぐに二重で払おうとせず、アプリと銀行の両方を見ます。銀行で引落しが処理された表示と、アプリ側の支払完了表示には見え方の違いがあり得ます。どちらか一方に表示がないことだけで失敗と断定すると、別の方法で支払った後に口座引落も進むなど、状況を追いにくくなります。不明な点は公式の支払い案内で確認してください。
自動引落前に使える「いますぐ支払」
「いますぐ支払」は、通常の自動引落日を迎える前に、登録口座から支払うための機能です。公式FAQでは、一括払いのみの場合、利用月の翌月5日から26日までの間に利用できると案内されています。自動リボ・スキップ・分割の支払いには使えません。アプリに支払予定があっても、すべての請求に同じボタンが表示されるとは限らない点に注意してください。
利用する際は、対象請求の金額、引落口座、手続き後の状態を一続きで確認します。画面を開いただけ、確認画面まで進んだだけ、支払うつもりで銀行へ入金しただけでは、支払完了とは言えません。最後の確認操作を行った後に、支払完了の表示や履歴を確かめます。通信が切れた場合には同じ操作を連続してやり直す前に、先の処理が完了していないかを見ましょう。
早く支払うことと請求額を減らすことは違う
一括の請求を早めに支払えば、支払いを後日に残さず管理できる利点があります。しかし、通常の一括払いで手数料無料の口座引落を選んでいる場合、早めに払うだけで購入代金が割引されると考えるのは誤りです。支払う時期を自分の資金のある日に合わせる機能として理解し、手数料やポイントの特典を確実に受けられると推測しないでください。
ボタンが出ないときに見る項目
「いますぐ支払」が見つからない場合、まず対象が通常の一括払いだけか、請求が確定しているか、受付期間内かを確かめます。支払方式を変更した請求や支払いが遅れている請求では、通常の一括払いとは案内が異なります。アプリの表示が違う理由を調べる前に、口座を何度も登録し直したり、無関係な設定を変更したりしないほうが原因を整理できます。
早めの精算という言葉でも、別サービスでは操作や対象が異なります。ペイディAppleの一括返済・繰り上げ返済の確認事項と比較する場合も、ファミペイの「いますぐ支払」と同じ機能・受付条件だとは考えず、それぞれの契約と画面を確認してください。
ファミリーマート店頭で一括払いする場合
通常の一括払いをファミリーマート店頭で支払う場合は、利用月の翌月5日に請求が確定してから27日までが基本の受付期間です。アプリの「次回のお支払予定」にある「今すぐファミリーマートで支払」から支払用の画面を表示し、レジで提示して現金で支払います。普通の買い物用バーコードと、翌月払い請求の支払用バーコードは用途を確認して使ってください。
店頭払いのためにファミペイ残高へ現金をチャージしても、その操作だけで翌月払い請求の支払いが終わるわけではありません。チャージは残高を増やす操作、請求の支払いは発生した代金を精算する操作です。店頭で何をしたいのかを自分でも整理し、「翌月払いの請求をこの支払用画面で支払う」という目的で手続きを進めます。支払後はレシートとアプリの表示を確認してください。
一括だけの店頭払いには1回330円
店頭で一括払いのみを支払う場合には、1回あたり330円の収納事務手数料がかかります。請求額だけの現金を持っていくと足りない可能性があるため、確認画面に表示される合計額を見て準備します。たとえば購入代金が1万円なら、追加の調整などがない仮例で準備額は1万330円です。請求額が3万円なら同じ条件で3万330円になります。
この330円は金額に応じた換金率でも、ファミペイ残高へチャージする手数料でもありません。翌月払い請求を店頭で収納する際の費用として見ると整理できます。少額の請求では、330円が請求額に対して大きい割合になります。ただし、費用を避けるために支払期限を過ぎてよいわけではありません。使える支払方法と期限を先に確認し、その範囲で費用を比較しましょう。
| 一括請求の仮例 | 口座引落で準備する請求額 | 店頭払いの準備額 | 店頭手数料の請求額に対する割合 |
|---|---|---|---|
| 3,000円 | 3,000円 | 3,330円 | 11.0% |
| 10,000円 | 10,000円 | 10,330円 | 3.3% |
| 30,000円 | 30,000円 | 30,330円 | 1.1% |
| 50,000円 | 50,000円 | 50,330円 | 0.66% |
表は通常の一括請求に店頭手数料330円だけを加えた説明用の計算です。分割等の手数料、遅延損害金、別途の入出金費用、キャンセル調整は含めていません。実際に支払う額は画面を確認してください。特に少額の例では「たった330円」と見落とさず、選べる支払方法による差がどれくらいあるかを金額で比べると分かりやすくなります。
すぐのお金の困りごとは、買取キンタローのHPをチェック
店頭払いは30万円以上の請求に使えない
公式FAQでは、当月の支払総額が30万円以上の場合、「ファミリーマートで支払」は利用できないと案内されています。利用上限額の話と、請求をどの方法で支払えるかの話を混同しないでください。翌月払いの最大利用可能額が大きくても、すべての請求額を店頭で処理できるとは限りません。高額の利用をする前に、将来の支払方法と必要な口座残高まで確認することが重要です。
また、30万円未満なら必ず店頭払いを選べると保証されているわけではありません。公式の支払方法変更画面で「ファミリーマートで支払」を選択できない人は利用できない旨の案内もあります。支払総額の条件と、自分の画面で設定できるかという条件を両方満たす必要があります。分けて払えば制限を避けられるだろう、と自己判断せず、表示される公式の支払方法を確認します。
レシートとアプリの両方を残す
レジで支払った後は、受け取った控えの金額と支払い日時を確認します。買い物のレシートと翌月払い請求の支払控えが別になっている場合、どちらが今回の精算の記録なのかを見分けて保管してください。支払済みなのにアプリの表示に疑問があるときは、控えが照合の材料になります。氏名や取引情報が写る画像を、公開のSNSや第三者の相談窓口へ不用意に送らないようにします。
支払い後に利用可能残額が回復するという公式案内はありますが、それだけで別の制限まで解除されるとは限りません。支払完了、利用可能残額、翌月払いの利用可否は、それぞれ確認します。今回の目的が請求を清算することなら、まず支払済みの対象月と金額が正しいかを確認すれば十分です。支払い直後に無理に買い物をして、復旧しているか試す必要はありません。
費用が手元に残る金額や支払総額へどう影響するかは、ファミペイ翌月払いの手取り・費用の計算例でも確認できます。店頭払いの手数料は、売却額の割合とは別の項目です。
分割・スキップ・自動リボを含むときの違い
分割払い・スキップ払い・自動リボは、通常の翌月一括払いと支払計画が異なります。公式の店頭払い案内では、これらの支払いを含む場合は毎月27日から翌月12日までの受付となります。また、期日までに支払う場合は収納事務手数料が0円になる例外があります。ただし、支払方式そのものの手数料までなくなるわけではありません。店頭収納の費用と分割等の費用を別の項目で見ます。
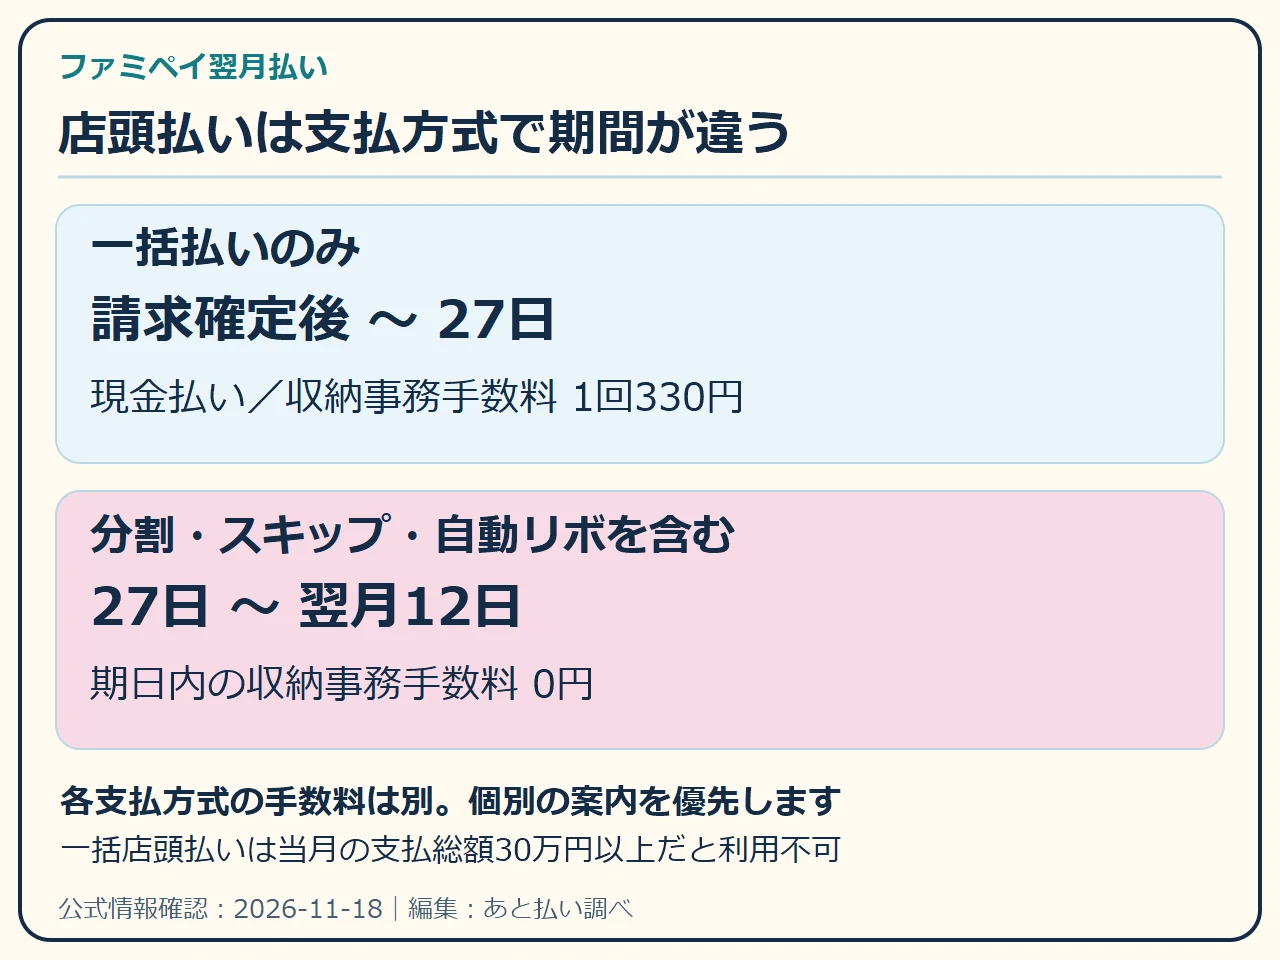
「27日に引き落とせないから店頭ボタンを探したが、まだ出ていない」といった場合は、対象請求の支払方式と表示開始日を確認します。通常の一括払いだけなら5日の確定後から受付されるのに対し、分割等を含む場合は27日からという違いがあります。この差を理解せずに、アプリの不具合や支払い不能と決め付けると、調べる場所を間違えてしまいます。
分割等に変更する前に総額を見る
確認時の公式案内では、分割・スキップ・自動リボには実質年率18.0%の手数料の説明があります。年率18%は、どの取引も購入額へ一律18%を足すという意味ではありません。対象残高や期間、支払日程によって計算が変わります。正確な適用手数料は設定画面で確認し、目先の月額だけでなく、最終的な支払総額と完了時期を見て判断してください。
たとえば今月の請求を分割して支払額を抑えても、翌月以降には残りの支払いが続きます。その間に新しい買い物をすると、分割分と新規利用分が同じ月に重なります。「今月の支払額が減ったから余裕が増えた」と捉える前に、毎月の固定費と翌月以降の請求を一緒に書き出します。支払方法を変える操作は、新たな収入を生む操作ではありません。
利用できる機能は人によって違う
分割やスキップは、すべての利用者が同じ回数・期間を選べるわけではありません。公式FAQでも、表示がない場合や所定の条件を満たさない場合に使えないことが案内されています。知人の画面やネットの操作例にボタンがあっても、自分も同じように変更できるとは限りません。自分の請求画面に表示される選択肢と、変更後の条件をもとに確認してください。
店頭手数料0円の例外があるからという理由だけで、有料の支払方式へ変更するのは適切な費用比較になりません。330円の収納事務手数料を避けられても、分割等の手数料や支払期間が増える可能性があります。「変更しない場合にいくら払うか」「変更すると最終的にいくら払うか」を同じ表に置くと、別々の無料表示に引っ張られずに判断できます。
支払方法の確認・変更はどの画面から行う?
公式FAQでは、ファミペイトップの「サービス」から「FamiPay翌月払い」を開き、「支払方法の変更」へ進む流れが案内されています。メニュー名や配置はアプリの更新で変わる場合があるため、画面上の説明を読みながら進めてください。アプリに登録された支払い設定を確認する目的であり、メールやSNSに届いた外部リンクから口座情報を入力する必要はありません。
変更を検討するときは、設定変更がどの請求から適用されるか、次回の支払予定の表示がどうなったかも確かめます。新しい口座の登録操作と、実際の翌月払い支払方法の切り替えを同じこととして扱わないでください。登録が完了したつもりでも、支払予定に旧方法が出ている場合は、現在の設定と適用時期を公式案内で照合する必要があります。
変更前に控えておく情報
変更前には、対象月、請求額、現在の支払方法、予定日、登録口座を控えておくと確認しやすくなります。口座番号全体や個人情報を外へ共有するためではなく、自分の手元で変更前後を比較するための記録です。変更がうまく進まなかった場合にも、どこまで処理したのか、どの段階でエラーが出たのかが分かれば、公式窓口への説明を短く具体的にできます。
銀行口座の入力に誤りがあるとき、名前の表記、利用制限、金融機関側の設定など複数の確認項目が関係します。公式FAQには、一部金融機関でJデビットや振込限度額の設定が口座引落にも影響するケースも案内されています。残高があるのに処理が進まないときは、すぐにアプリ側の不具合と決め付けず、登録銀行に確認すべき項目を整理してください。
支払予定日当日の変更に頼らない
公式FAQでは、口座引落への変更にあたり、翌月払いトップに記載の支払予定日を除くという注意も示されています。期日直前に設定を変えれば必ず間に合うと考えず、事前に操作できる期間を確認します。ボタンが使えない、本人確認や認証が必要、金融機関の画面がメンテナンス中など、手続きに時間がかかる場合もあります。
変更できないときは、いま使える正式な支払方法と期限を確認するのが先です。銀行口座を削除して登録し直す、アプリを何度も再インストールするなどの操作を重ねると、元の状態が分からなくなります。特に再ログイン後には翌月払いの利用上限が0円へリセットされる場合があるため、支払方法の確認と利用上限の設定を混同しないようにしましょう。
ほかの後払いも併用している場合は、atoneの仕組み・費用・注意点をまとめたガイドも参照し、請求元ごとの支払方法を分けて記録しましょう。ファミペイで設定を変えたことが、別サービスの設定変更になるわけではありません。
支払いの準備で見落としやすい五つの点
1.請求額と利用可能額を取り違える
利用可能額は今後の買い物に使える枠に関する数字で、今回支払う請求額ではありません。利用可能額が5万円と出ていても、請求が5万円あるとは限りません。逆に利用可能額が0円でも、すでに発生した請求がなくなるわけではありません。支払う金額を調べるときは、請求・次回支払予定・利用明細に表示された対象月と金額を確認します。
画面上の数字が予想と違うときは、まず名称と対象期間をそのままメモします。「残高が違う」という曖昧な説明より、「次回支払予定には2万円、利用可能残額には1万円」と分けたほうが、どの数字を確認すべきかが明確になります。家族へ支払い予定を伝える場合も、利用枠全体を今月の出費として伝えないよう、請求額を基準にしてください。
2.ファミペイ残高に入金すれば請求が消えると思う
買い物に使うために残高へチャージした資金と、翌月払いの請求を精算する資金は、操作を確認して区別します。チャージ完了という表示だけで請求の支払済みを判断してはいけません。特に店頭では、チャージと翌月払いの収納はレジで行う別の手続きです。自分が表示した画面の用途と控えの内容を見れば、何のために現金を渡したのかを照合できます。
チャージを間違えた可能性がある場合は、さらに別の操作を続ける前に履歴と控えを確認します。自己判断で現金へ戻そうとするより、今回の操作が何だったのか、請求がまだ未払いなのかを把握することが重要です。残高の使い方と請求の支払方法は、それぞれの公式案内から確認し、返金や振替が必ず可能だと推測しないでください。
3.別の口座へ入金している
普段の生活費口座に十分なお金があっても、実際の登録口座に不足があれば引落しの準備はできていません。銀行の名前だけでなく、支店や口座の末尾など、自分で見分けられる情報をアプリの表示と照合します。同じ銀行に複数の口座がある場合、銀行アプリの残高一覧で別口座を見ている可能性にも注意が必要です。
給与振込口座から自動的に移せる設定を利用していても、その移動日が引落予定日より後なら間に合いません。毎月の支払い準備では「収入の予定日」「実際に使う引落口座」「残高が反映される日」をつなげて考えます。将来入る予定の収入は、すでに銀行に反映された残高とは分けておくと、期日前の不足を早く発見できます。
4.手数料の例外を全請求へ当てはめる
店頭払いの330円と、分割等を含む期日内支払いの0円という案内は、条件が違う説明です。一括のみの請求に0円の例外を当てはめたり、逆にすべての店頭支払いへ330円が必ず加算されると考えたりしないでください。今回の支払方式、期日内かどうか、画面の合計額を確認すれば、自分に適用される条件を判断しやすくなります。
また、「店頭手数料0円」と書かれた画面を見ても、その請求の支払方式に有料の手数料が含まれている可能性があります。支払いの内訳は、購入代金、支払方式の手数料、収納事務手数料、延滞に伴う費用というように分けて見ると整理できます。広告の無料表示だけを見て、請求全体の負担が小さくなったと判断しないことが大切です。
5.支払完了の確認を後回しにする
手続きの最後に完了表示や履歴を確かめる習慣を持つと、うっかり未完了を減らせます。銀行へ資金を移した、レジへ行った、バーコードを出したという行動だけでは、対象の請求を支払った証拠にはなりません。アプリの対象月・金額・支払状態を見て、店頭なら控えも残します。後から確認できる記録があると、二重払いの不安や問い合わせ時の混乱も抑えられます。
複数の月の請求や分割分がある人は、一件の支払いが済んだだけで残る支払いも終わったと考えないようにします。今回払った対象と、今後の支払予定を別に確認してください。家計簿に記録するなら、支払日と対象月の両方を残しておくと、「先月分を今月払った」動きを追いやすくなり、今月の新規利用と重複して数えることを防げます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
状況別の支払い準備例
請求1万円を口座引落で支払う
通常の一括請求が1万円、登録口座の残高が7,000円なら、引落しだけを見ると不足は3,000円です。しかし同じ口座から先に2,000円の別料金が引かれるなら、必要な補充は少なくとも5,000円になります。まず引落予定日までの口座の動きを書き出し、そのうえで必要額を移します。余分な費用や最低残高の条件がある場合も、自分の銀行の条件を確認してください。
請求3万円を店頭で支払う
通常の一括払いだけで3万円を支払う仮例では、店頭手数料330円を加えた3万330円を基準に画面を確認します。現金を用意し、アプリの対象請求の支払用バーコードを出してレジへ提示します。実際の支払額は取消調整や請求内訳によって変わるため、この例の数字より画面の合計額を優先してください。
支払予定日に仕事や移動があるなら、確定後から27日までの中で店舗へ行ける日を選びます。期限当日の一回しか予定を空けないと、体調不良やスマホの不具合で手続きが難しくなる場合があります。控えとアプリの状態を確認してから予定表を完了にすると管理しやすくなります。
給料日が引落日より後にある
給料が28日で引落しの基本日が27日なら、毎月同じ一日のずれが生まれます。27日までに必要額を確保できるよう、前月の収入から準備するなど、資金の持ち方を見直す必要があります。引落失敗後の再引落しがあるからといって、その日を最初から通常の支払日として扱わないでください。通常の支払期日と、失敗後の回収手続きは別の位置付けです。
今月どうしても不足する場合は、次回の予定、使える正式な機能、手数料、翌月以降の残る支払いを確認します。支払方式を変えられるかは利用者や請求ごとの条件があり、必ず変更できるとは限りません。間に合わないと分かった段階で公式の相談案内を確認し、相手からの連絡を待つだけの状態にしないことが大切です。
キャンセルした買い物が請求に残っている
加盟店で取り消したつもりの取引が請求に出ている場合、店舗側の取消手続きとアプリの請求反映を照合します。注文がキャンセルになった日時、利用した決済方法、対象金額を控え、請求がどの段階なのかを確認してください。「あとで取り消されるはず」という見込みだけで、確定した請求を自分で差し引いて少なく払うのは避けます。
返金の扱いは、決済の確定状況や取消データの反映時期によって確認すべき内容が異なります。店頭・ネット・カード経由など取引の入口も伝えられるようにします。まず販売店に取消の処理状況を確認し、ファミペイの請求表示との食い違いが解消しない場合は公式窓口へ相談してください。請求額と返金見込み額を別々に記録することが確認の出発点です。
引落しができなかった場合は通常の手順を切り替える
公式FAQでは、27日に引落しができなかった場合は28日から翌月4日まで毎日引落しを行い、4日までに引落しができなかった場合は12日に再度引落しを行うと案内されています。まずは指定口座に必要額を準備し、アプリの個別表示を確認します。支払方法や月の事情により確認する案内が変わるため、通常の店頭一括払いの期間をそのまま延長して考えないようにします。
すでに「延滞分のお支払方法を確認する」という案内になっている場合は、専用の画面からファミリーマートで現金払いする手順が案内されています。延滞分には自動引落を使えないというFAQもあるため、「口座へ入れたのでそのまま待つ」だけでは進まない段階があります。いまが再引落の段階か、延滞分の専用払いの段階かを見分けてください。
遅延損害金や信用情報への影響は、支払方式・契約・支払いの状況に関わるため、ネットの体験談から自分の扱いを断定することはできません。特に「何日までは絶対に問題ない」「一回払えば必ず翌月払いも復旧する」といった説明には注意します。アプリの通知、公式ヘルプ、契約条件で確認できる情報を基準に、残っている請求の支払いを進めることが重要です。
引落しができなかった後の具体的な流れは、ファミペイ翌月払いの再引落・延滞分の支払いガイドを参照してください。再引落の段階と、専用の店頭払いを確認する段階を分けています。
支払日前のチェックリスト
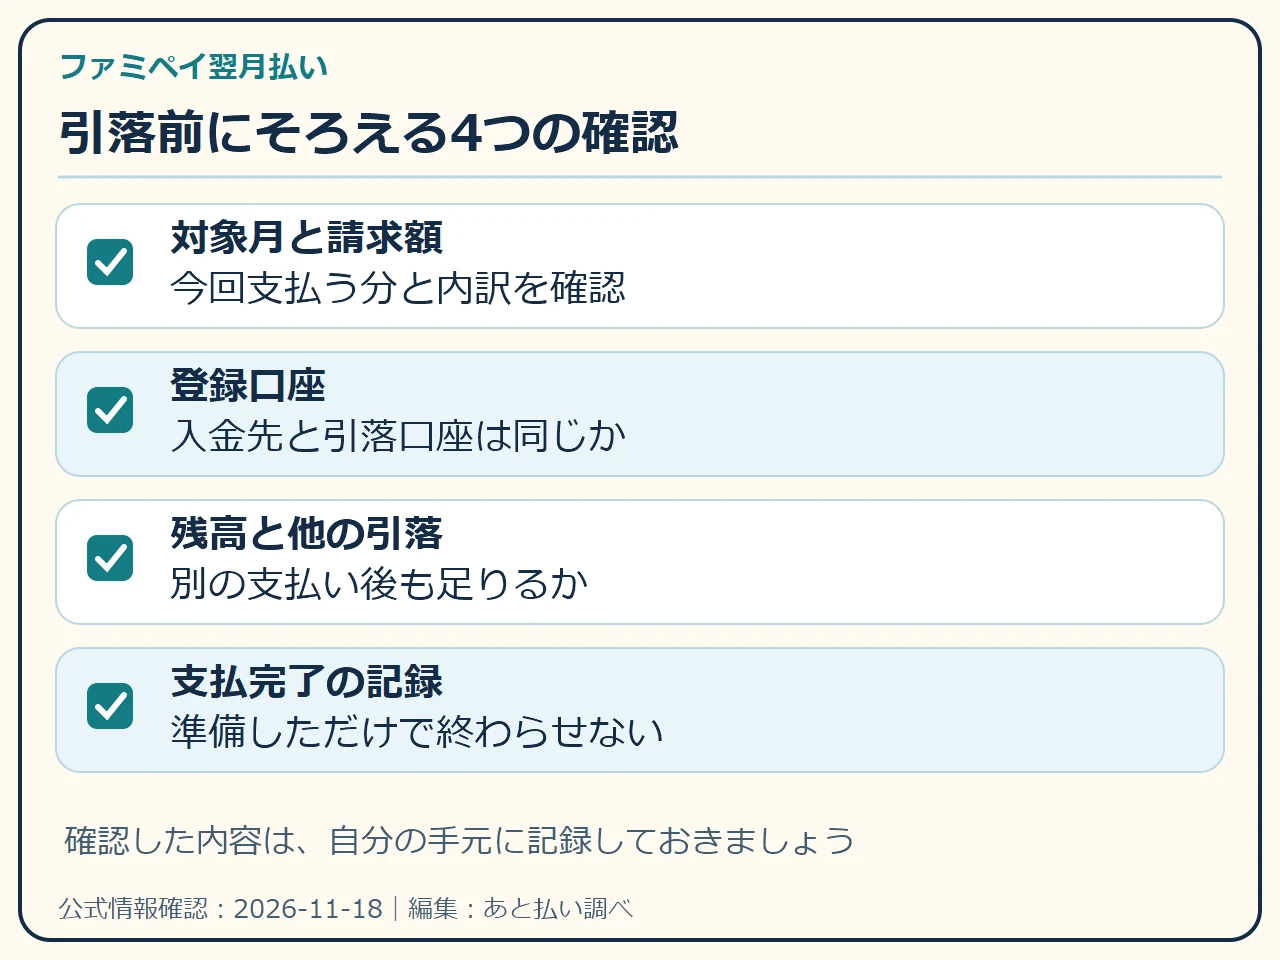
- 請求の対象月と確定金額を確認した。
- 通常の一括払いか、分割・スキップ・自動リボを含むか確認した。
- アプリに表示された支払予定日を確認した。
- 登録口座と、資金を入れた口座が一致している。
- 同じ口座から先に引かれる別の支払いを確認した。
- 店頭払いの場合は利用可否・受付期間・手数料・現金の準備を確認した。
- 「いますぐ支払」を使う場合は、対象条件と実際の支払完了を確認した。
- 支払い後に対象月の支払状態と控えを確認した。
ファミペイ翌月払いの支払いに関するFAQ
27日が土日でも口座へお金を用意すべきですか?
アプリに表示された引落予定日を確認し、その処理に間に合うよう準備します。金融機関の都合やメンテナンス等で日程が変わる場合はありますが、休日なら必ず決まった日にずれると推測しないでください。実際の月の予定を確認し、期限直前の入金に頼らず、余裕を持った準備日を設定するのが管理しやすい方法です。
店頭払いはクレジットカードやファミペイ残高でも払えますか?
ここで説明している翌月払い請求の店頭払いは、公式FAQで現金払いが案内されています。普通の商品の購入で使える決済方法と同じだと考えないようにしてください。アプリで請求支払用のバーコードを表示し、画面の金額を確認して現金を準備します。通常の買い物バーコードを表示する操作とは用途が異なります。
店頭払いの330円は毎月必ず発生しますか?
通常の一括払いだけを店頭で支払う場合の収納事務手数料は1回330円です。口座引落の手数料は0円です。また分割・スキップ・自動リボを含む期日内の店頭払いには収納事務手数料0円の例外があります。支払方式そのものの手数料とは別なので、今回の請求の内訳を確認してください。
分割分も「いますぐ支払」で先に払えますか?
通常の一括払い向けに案内される「いますぐ支払」は、公式FAQでは自動リボ・スキップ・分割には利用できないとされています。別の返済や支払い調整の機能については、その対象と条件を個別に確認する必要があります。表示される名称が似ていても、通常の一括請求を早く払う操作と同じように扱わないでください。
支払ったのに翌月払いが使えません。支払いは失敗ですか?
支払完了と翌月払いの利用可否は別々に確認します。アプリの支払状態や控えで支払いが確認できても、上限設定や利用制限などが残っている場合があります。支払いが失敗したと決め付けて繰り返す前に、対象月と金額を照合しましょう。利用上限が0円なら、変更できる設定上の0円なのか、制限されている0円なのかを確認します。
スマホを替えたら支払予定や利用上限が変わった気がします。
引き継いだアカウントが正しいか、対象月の請求と履歴が表示されているかを確認します。公式FAQでは、機種変更や再インストール等の再ログイン時に、セキュリティ目的で翌月払いの上限が0円へリセットされる場合が案内されています。利用上限の設定が変わったことと、すでに発生した請求が消えたことは別です。
請求確定前に銀行口座へお金を移してもいいですか?
自分の口座へ支払い用資金を準備することと、請求の支払いを実行することを分けて考えます。早めに資金を確保しても、確定前の利用額から請求が変わる可能性があります。5日の請求確定後に正しい額を見て、準備済みの資金で不足しないかを確認してください。単に口座へ入金しただけでは支払済みにはなりません。
まとめ|対象月・支払方式・予定日を一組で確認する
ファミペイ翌月払いの通常の一括払いは、利用月の翌月5日に請求が確定し、原則27日の口座引落、または確定後から27日までの店頭払いで支払います。口座引落の手数料は0円、一括のみの店頭払いは1回330円です。分割等を含む場合は、受付期間や収納事務手数料の条件が変わり、支払方式の手数料は別に確認します。
支払いを確実に管理するためには、アプリの次回支払予定、実際にお金を準備する口座や現金、完了後の記録をつなげて確認します。設定の変更や早めの支払いを使った月ほど、どの請求へ反映されたのかを見てください。引落しができなかった場合は、再引落と延滞分の専用払いの案内を確認して対応します。
すぐのお金の困りごとは、買取キンタローのHPをチェック
参照した公式情報
- ファミペイ翌月払い公式案内
- ファミペイ公式FAQ:「FamiPay翌月払いを利用した際の支払い方法」「請求金額の支払い方法の確認や変更」「利用に手数料はかかりますか」「27日の引落ができなかった場合」などを確認。
- FamiPay利用規約・翌月払いサービス利用規約
確認日:2026年11月18日。個別の請求、利用可否、適用手数料は、契約内容と公式アプリの最新表示を確認してください。