広告を含みます。公式情報確認日:2026年11月18日
この記事の結論:ファミペイ翌月払いは、ファミペイでの買い物代金を翌月等に支払うサービスです。表示された利用枠を銀行口座へ引き出すサービスではありません。「現金化」の広告を見るときは、公式の利用範囲、商品購入と売却が別取引であること、売却後も残る購入代金の請求、各種手数料、利用制限のリスクを確認します。売却して現金を受け取ったとしても、翌月払いの請求が自動で精算されるわけではありません。
ファミペイ翌月払いを調べると、ファミペイ残高、バーチャルカード、ファミペイカード、スキップ払い、ローンなどの言葉が出てきます。同じアプリやブランドの中にあっても、それぞれの役割と条件は違います。どの数字を見ているか、何の手続きをしたいのかを整理すると、現金で受け取れる話と、後から買い物代金を払う話を区別できます。
この記事は、ファミペイ翌月払いの仕組み、手取りと支払いの計算、利用できないときの確認、規約と個人情報の注意をまとめた総合案内です。後払いサービス全体の違いは後払いアプリの種類・出金可否・注意点を比較した記事でも確認できます。具体的な利用可否や請求は、公式アプリと契約内容を優先してください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
- ファミペイ翌月払いは何のサービス?
- 「ファミペイ翌月払い現金化」は公式出金と違う
- 利用規約で確認する禁止事項
- 手取りと翌月の請求を一つの表にする
- 支払日と支払い方法の基本
- 分割・スキップ・自動リボを確認する
- 利用上限・増枠・0円を見分ける
- 使えないときは、止まった画面から調べる
- 支払いが遅れたときの確認
- 「即日・高換金率・安全」という広告の読み方
- 状況別に確認する例
- 利用前から支払完了まで、家計では何を記録する?
- 請求と取引に疑問が出たときの相談の分け方
- 読み終えたら、自分に関係する項目から確認する
- 申し込みや利用を考える前の確認表
- ファミペイ翌月払い現金化のFAQ
- まとめ|利用枠より、取引と残る支払いを確認する
- 参照した公式情報
ファミペイ翌月払いは何のサービス?
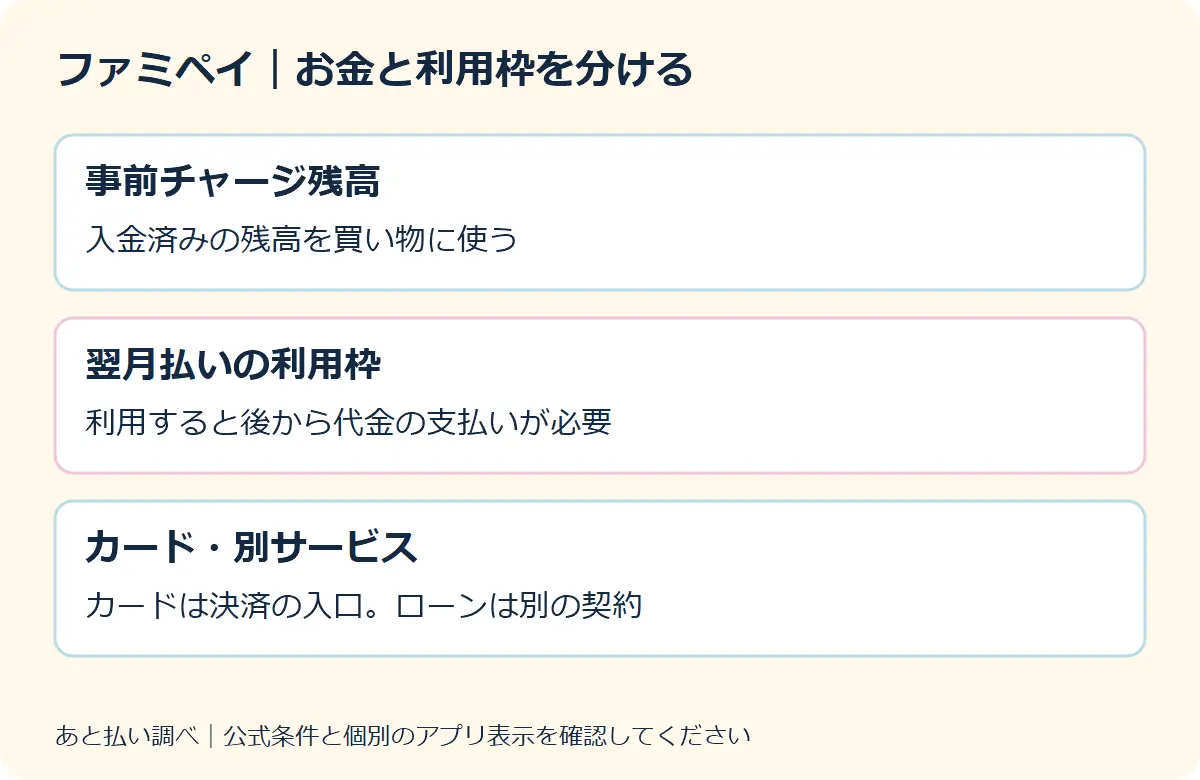
公式の説明では、当月に利用したファミペイ決済の代金を翌月にまとめて支払えるサービスです。利用上限額の範囲で、対応する街のお店やネットのお店等の決済に使います。利用には所定の審査があり、すべての利用者が同じ条件で使えるわけではありません。利用枠が表示されても、その数字は自分の預金残高ではない点を最初に確認しましょう。
通常の一括払いでは、買い物をした月の翌月に請求が確定し、登録した方法で支払います。買い物時に銀行残高からすぐ引かれないため、支払いに時間差が生じます。この時間差を、自分のお金が増えたことと混同しないようにします。必要な買い物の代金を後にまとめる仕組みであって、使った額が免除される仕組みではありません。
事前チャージ残高と翌月払いの違い
ファミペイへ事前にチャージした残高は、すでに入金したお金を支払いに使うための残高です。翌月払いの利用枠は、買い物をすると後から代金を払う必要がある枠です。どちらも円の表示で買い物に関係しますが、家計上の扱いが違います。自分が持つ現金と、将来の請求が生じる枠は別々に管理します。
公式の店舗利用FAQでは、事前にチャージした残高より先に翌月払いを利用することはできないと説明されています。残高と翌月払いが関わる取引では、購入代金の全額が翌月払いになるとは限りません。たとえば残高がある日に買い物をしたら、利用履歴で残高の変化と翌月払い利用分を確認します。購入金額だけから将来の請求を推測しないようにしてください。
カードは支払いの入口として理解する
バーチャルカードは、アプリ上でカード情報を確認してネット等で支払うための仕組みです。スマホウォレットへ設定する使い方も案内されています。ファミペイカードと呼ばれるカードの利用も、対応する条件を確認して使います。カードがあるから翌月払い枠を銀行出金できる、カード番号を持てば別の借入枠が増えると考えてはいけません。
カード経由の決済では、翌月払いの利用条件のほかに、カード側の月間限度額や加盟店・取引内容等の条件を確認します。ファミペイのバーコードで払える店と、カードを通じて払える店では、対応の確認方法が異なる場合があります。店頭では何の支払方法を伝え、何の画面を提示するかを明確にしてください。
ファミペイローンとは分ける
同じファミペイの名称でも、ローンは別に契約・審査・利息・返済条件を確認するサービスです。翌月払いの利用枠と同じものではありません。翌月払いの枠が3万円あるから、別サービスで3万円を必ず借りられるという意味にもなりません。この記事はローンの申込みを勧めるものではなく、混同しないために役割を区別しています。
「現金が受け取れる」という説明を見かけたら、商品の売却、既存の資金の移動、別サービスの借入のどれを指しているかを確認します。同じ言葉でまとめてしまうと、審査や費用、返済の義務を見誤ります。公式のサービス名、契約相手、資金の受取り方、後から支払う額を一緒に見ます。
| 画面・名称 | 主な役割 | 確認する条件 |
|---|---|---|
| ファミペイの事前チャージ残高 | 入金済みの残高で買い物をする | 残高の種類・使い道・利用条件 |
| ファミペイ翌月払いの利用枠 | 買い物の代金を後で支払う | 審査・上限・現在の残額・請求 |
| バーチャルカード等 | 対応店舗で支払う入口 | カード設定・月間限度額・対象取引 |
| ファミペイローン | 別サービスの借入 | 別契約・審査・利息・返済条件 |
「ファミペイ翌月払い現金化」は公式出金と違う
翌月払いの利用枠は、銀行へそのまま振込申請できる預金ではありません。検索で使われる現金化という言葉の中には、翌月払いで商品を購入し、その商品を売って代金を得る話が含まれます。この場合、商品を買う取引と売る取引が別にあり、売却額が購入代金と一致する保証はありません。購入代金の請求は別に残ります。
ここを曖昧にしたまま「出金方法」「現金を引き出す」と説明すると、公式が認める資金移動のように見えてしまいます。実際に何を買い、誰へ売り、何の費用を払う話なのかを確認する必要があります。売却先が利用可能と案内していても、ファミペイの利用規約を変更することはできません。二つの契約の条件を分けて見ます。
買い物の返金を現金化の手段と考えない
注文を取り消した場合の返金は、その取引の取消処理です。翌月払い枠を現金へ変えるために使う手続きではありません。返金先や反映時期は、決済手段と処理の状況により確認が必要です。キャンセルした代金が必ず銀行へ現金で戻る、利用可能額を超えて受け取れるなどと推測しないでください。
すでに返品や取消がある場合は、販売店の処理とファミペイ側の履歴を照合します。注文がキャンセルになった日時、購入金額、利用した支払方法、現在の請求を記録します。返金見込みの額を、まだ反映されていない段階で使えるお金として予定へ入れないことが大切です。
所有している物の売却とは目的が違う
使わなくなった私物を売って得る代金と、現金を得る目的で翌月払いを利用して新たに購入する取引では、資金の動きが異なります。前者では、その物について新しい購入代金を発生させずに売る場合があります。後者では、新しく支払う購入代金と、売却によって得る代金の差が負担になります。どちらも「物を売る」という一言でまとめないようにします。
私物を売る場合も、売れるか、いつ入金されるか、いくら手元に残るかは確定前には見込みです。ただし、これから後払いで購入する場合には、その見込みが外れても新しい請求が残ることを特に確認しなければなりません。現金の必要日が決まっている場合、未確定の売却を支払いの前提にするリスクを考えます。
アプリ内の数字を銀行へ移せるかどうかは、資金の種類とサービスの条件によって異なります。比較する場合は、メルペイの売上金・残高の出金と後払い枠の違いや、Kyashで出金できる残高・できない残高も確認してください。他サービスに出金手順があっても、ファミペイ翌月払いの枠に同じ手順を使えるという意味ではありません。
利用規約で確認する禁止事項
FamiPay利用規約の禁止事項には、規約で定めた目的以外の利用や、所定外の方法で現金・財物等の経済上の利益と交換することに関する条項があります。翌月払いにも関連規約が適用されます。利用枠を換金する目的の取引について、単に商品購入を挟むから問題ないと判断することはできません。現行の規約と自分の契約条件を確認してください。
規約違反が疑われる場合や、利用状況・信用状態等による条件に基づき、利用の全部または一部の停止等が行われる可能性があります。どの取引がどう判断されるかを第三者が保証することはできません。「バレない」「停止されない」「公式提携だから安心」などの説明を、根拠の確認なしに受け取らないようにします。
規約上の問題と法律上の判断を分ける
規約に反するかという契約上の問題と、法令上どのように扱われるかという判断は同じではありません。広告に違法ではないと書かれていても、サービスの利用条件に合うこと、支払い負担が小さいこと、トラブル時に返金されることまで保証するものではありません。一般的な断定を、自分の取引の許可として使わないようにしてください。
すでに取引があり、契約内容や勧誘に疑問がある場合は、案内や明細を残し、正式な相談先へ確認します。取引の相手が誰か、約束した内容、実際の入金、残る請求を区別して説明できるようにしましょう。記事の一般情報だけで、個別の法的な結論や債務の扱いまで断定することはできません。
発覚しない方法を探す前に確認するもの
利用が見つかる確率は、第三者が根拠なく数値化できるものではありません。いま確認できるのは、公式規約、アプリの通知、利用明細、請求、支払予定です。検知の回避を試すことより、何を契約し、いくら支払うことになっているかを把握する必要があります。アカウントを第三者へ貸す、認証を代行してもらうといった行為にも注意します。
利用制限になっても、すでに買った商品の代金が自動で免除されるわけではありません。買い物できる状態と、支払いが残っている状態は別です。アプリが使えない場合も、請求の確認と支払いのために公式窓口へ相談する必要があることがあります。通知を見られる状態と連絡先の確認を保ちましょう。
手取りと翌月の請求を一つの表にする
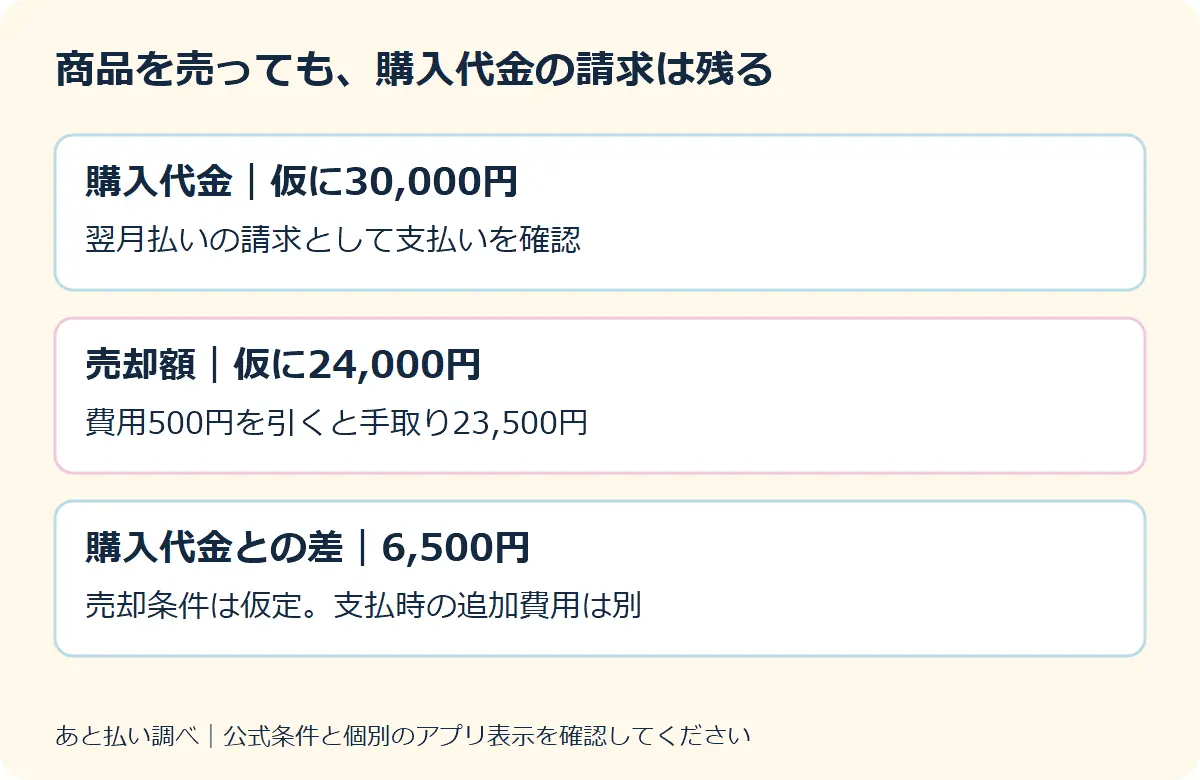
現金化の広告に表示される換金率は、何を分母と分子にした数字なのか確認します。購入代金に対する売却額なのか、費用を引いた後の入金なのか、特定条件の最大値なのかによって意味が変わります。割合だけでは、実際に銀行へ入る額や、後日支払う額まで分かりません。金額へ置き換えて比較することが必要です。
手取りは想定売却額から売却時の費用を引いた額、後日支払う総額は購入代金に決済・分割等の費用を加えた額です。二つの差を見れば、どの程度の負担が残るかを比較できます。ただし、試算できることは実際の売却額や取引の成立を保証することではなく、規約上の問題を解消することでもありません。
| 購入代金の仮例 | 売却額を仮に80%とした額 | 売却時費用の仮定 | 手取り | 購入代金との単純差額 |
|---|---|---|---|---|
| 10,000円 | 8,000円 | 500円 | 7,500円 | 2,500円 |
| 30,000円 | 24,000円 | 500円 | 23,500円 | 6,500円 |
| 50,000円 | 40,000円 | 500円 | 39,500円 | 10,500円 |
表の80%と500円は説明用の仮定であり、相場や業者の条件ではありません。通常の口座引落以外の費用や、分割・延滞等の費用も含めていません。実際に発生する費用があれば、後日支払う総額や手取りをそれぞれ修正する必要があります。仮の数字を実際の入金見込みとして扱わないでください。
差額だけ払えばよいという意味ではない
3万円の購入代金に対して手取り2万3,500円なら、差額6,500円です。しかし、購入代金の請求が6,500円へ減るわけではありません。売却で得た現金を別の用途へ使ったら、支払期日には購入代金3万円等を別途用意する必要があります。差額の比較と、実際に請求される額を混同しないようにしましょう。
この違いは、入金日と支払日が離れるほど見落としやすくなります。今日の現金が増えたことだけでなく、来月の請求を同時に家計簿へ記録します。収入、必要な生活費、今回の請求を並べれば、手取りが入っても後日の資金が足りるかどうかを確認しやすくなります。
固定費は少額ほど割合が大きい
仮に売却時の費用が500円であれば、1万円に対しては5%、5万円に対しては1%です。同じ費用でも購入代金に対する割合が変わります。広告の割合が同じでも、手取り率が同じになるとは限りません。振込・送料等の費用がある場合、どこまで控除済みの金額かも確認します。
提示額がすでに費用控除後であれば、同じ手数料を二重に引かないようにします。逆に送料を自分が先に払うなら、銀行の入金額だけでなく、その先払い分も含めた資金全体の手取りを見ます。計算へ使う各数字に、購入代金、査定額、最終入金、費用と名称を付けることが役立ちます。
金額ごとに受取額と残る請求を比べるときは、ファミペイ翌月払いの手取り・手数料・支払総額の計算例を参照してください。割合だけでは分からない差額を、同じ条件で確認できます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
支払日と支払い方法の基本
通常の一括払いは、利用月の翌月5日に請求額が確定し、口座引落は原則として翌月27日です。店頭での通常一括払いは請求確定後から27日まで、現金で支払う方法が案内されています。金融機関の都合やメンテナンス等で処理日が変わる場合もあるため、実際の予定はアプリの次回支払予定で確認します。
口座引落の手数料は0円、一括払いのみを店頭で支払う場合は1回330円の収納事務手数料という公式案内があります。ただし、分割等を含む期日内の店頭払いには例外があり、方式そのものの手数料は別です。自分の請求がどの方式かを確認し、同じ「無料」の言葉をすべての費用へ広げないようにしてください。
口座へ必要額を用意する
引落しには、登録された口座へ資金が必要です。生活費口座にお金があっても、翌月払いの登録口座が別なら準備ができていないかもしれません。銀行名だけでなく、自分が見分けられる口座の情報を照合します。入金予約をしただけでは、引落し前に残高へ反映しているとは限りません。実行日と着金を確認してください。
同じ口座からの他の引落しも確認します。残高3万円、今回の請求2万円でも、先に別の支払いが1万5,000円あれば不足します。現在の残高の瞬間的な数字より、支払日までの入出金の順序を見ることが重要です。支払いのために確保した額を、処理が終わる前に別の用途へ使わないよう計画します。
「いますぐ支払」と店頭払いの違い
通常の一括払いのみについて、自動引落前の翌月5日から26日まで、登録口座から「いますぐ支払」を使えるというFAQがあります。これは店頭で現金払いする操作と別です。似た言葉があっても、どこからお金を出し、何を精算する操作かを確認します。分割・スキップ・自動リボにはこの通常一括向けの機能を使えないと案内されています。
手続きを最後まで進めたら、対象月と金額の支払完了を確認します。画面を開いた、銀行へ入金した、確認画面まで進んだという行動だけでは完了とは限りません。通信が切れた場合も、再操作前に履歴を見てください。店頭で払った場合は、控えとアプリの請求状態を照合します。
店頭払いの金額条件に注意する
公式FAQでは、当月の支払総額が30万円以上の場合、ファミリーマートで支払う方法を利用できないと案内されています。買い物に使える上限と、請求を店頭で支払える金額条件は違います。また、支払方法変更画面で選択できない人は利用できない旨の案内もあります。個別の画面で使える方法を確認してください。
店頭では普通の買い物用バーコードと翌月払い請求の支払用バーコードを取り違えないようにします。ファミペイ残高へ現金をチャージしただけでは、今回の請求を精算したことにはなりません。レジで何の手続きをしたかを控えでも確認し、支払済みの記録を残しましょう。
請求月や操作を詳しく確認する場合は、ファミペイ翌月払いの支払日・口座引落・店頭払いの違いへ進んでください。通常の一括払いと、分割等を含む支払いを分けて説明しています。
分割・スキップ・自動リボを確認する
分割払いは月の請求を回数指定で支払う機能、スキップは支払月を後へ調整する機能、自動リボは設定により毎月の支払いを一定にする機能として案内されています。いずれも利用可否や選べる条件を確認する必要があります。購入時の店頭で分割回数を自由に指定する一般的なカードの感覚を、そのまま当てはめないようにしてください。
確認時の公式FAQでは、分割は月の請求1万円以上、スキップは5,000円以上という条件等が案内されています。分割できる最大回数は人によって異なり、スキップは現在最大3か月という説明があります。これらは将来も固定の条件とは限らないため、実際の設定時はアプリに表示される条件を確認します。
手数料と完了時期をセットで見る
確認時の公式案内には、各方式の手数料に実質年率18.0%の説明があります。年率は毎月一律18%という意味ではなく、対象残高や日数等の条件に応じた計算が関係します。正確な適用手数料は設定画面で確認し、月々の額だけでなく、総支払額と支払いが終わる時期を見てください。
支払時期を変更しても、商品売却による損失や元の購入代金がなくなるわけではありません。分割等を続ける間に新しい買い物をすれば、過去の支払いと新規の請求が重なります。各月の収入と固定費に加え、残る全ての支払予定を記録してから、自分の予算の範囲を確認しましょう。
ボタンがない場合にできると決め付けない
分割やスキップの案内が表示されない場合には、対象条件や利用可否を確認します。すべての利用者へ同じ機能が提供されるわけではありません。知人の画面と同じでないから不具合と決め付けず、自分の請求額、確定時期、設定中の方式を見ます。必要な支払変更が必ずできると期待して利用額を増やさないことが大切です。
申込時や買い物時に説明を見落としていた場合も、現在の契約と請求を確認することが出発点です。支払いが難しいことが分かったら、利用できる正式な機能の確認と、公式の相談案内の確認を進めます。変更を認められるかという判断は個別条件であり、記事で保証することはできません。
利用上限・増枠・0円を見分ける
最大利用可能額は利用者ごとに異なり、翌月払いマイページの「ご契約条件」で確認します。自分で設定する利用上限と、利用後に残る現在の残額も別です。最大額5万円と書かれていても、設定上限や未払い利用分等により、いま使える額が5万円とは限りません。数字とその横の名称を一緒に読みましょう。
増枠申込は、単に自分の設定上限を変更することと同じではありません。外部信用情報機関の情報等を参考に所定の審査が行われ、希望どおりの額が必ず認められるわけではありません。見直しで減額や利用制限が生じる場合も公式に案内されています。結果が未確定の枠を、使える資金として計画へ入れないようにします。
再ログイン直後に0円となる場合
機種変更や再インストール等による再ログイン時、セキュリティ目的で利用上限が0円にリセットされる場合があります。公式FAQは、その場合に上限額変更から設定を見直す流れを案内しています。履歴が正しく引き継がれているか、自分の以前のアカウントかを確認してから、変更可能な範囲を見てください。
一方、0円から変更できない場合は、定期見直しや所定の基準による利用制限等の別の確認が必要です。過去複数回の延滞等が例として説明されていますが、0円を見ただけで自分の理由を断定することはできません。再開条件や時期が開示されない場合もあるため、必ず何日後に戻るという情報を保証として受け取らないようにしましょう。
自分で一時停止している場合
公式FAQには、上限額変更で0円にする一時停止の方法もあります。使い過ぎを防ぐため、以前自分で設定していなかったかを確認します。同ページで再開する手順も案内されていますが、変更できる範囲や別の利用制限がないかも確認してください。設定上の停止とサービス側の停止は、見た目が似ていても同じ理由ではありません。
上限を0円にしたりアプリを削除したりしても、以前に利用した請求が消えるわけではありません。今後の買い物を止める設定と、発生済みの代金を支払う手続きを別に管理します。もう使わない場合でも、次回の支払予定と分割等の残りを確認しておく必要があります。
上限の数字を見ても判断できない場合は、ファミペイ翌月払いの利用上限・増額・0円表示の確認ガイドで、設定上限と利用可能残額、増額審査を整理できます。
使えないときは、止まった画面から調べる
申込前にアイコンがグレーなのか、本人確認中なのか、審査中なのか、契約後の買い物でエラーが出たのかを分けます。ファミペイアプリ自体へログインできない問題と、翌月払いサービスの利用条件も別です。エラー文、日時、金額、直前の操作を記録すれば、公式FAQを探すときも具体的な言葉で調べられます。
契約後の決済エラーでは、残額と設定上限、カード側の条件、対象店舗、通信・認証等を順に確認します。同じエラーが出るからと購入ボタンを何度も押す前に、先の注文が成立していないかを見ます。アプリの履歴と販売店の注文履歴を照合することが、二重注文を防ぐためにも大切です。
アイコンがグレーの場合
公式FAQでは、グレー表示なら申し込めない旨と、暗証番号・生年月日の未登録で所定条件の審査前である可能性が説明されています。登録状態を確認し、必要な手続きをした後も一定期間待つ案内があります。ただし登録すれば必ず申込可能になる保証はなく、グレー表示だけで個別の信用情報や審査理由を決め付けることもできません。
年齢条件や登録情報は事実に合わせて確認します。使えるようにするため他人の情報を使ったり、違う生年月日を入力したりしないでください。入力ミスがある場合には、公式の訂正案内を確認します。申込みできない状態では、その枠を当てにした買い物の予定を見直す必要があります。
審査が終わらない場合
本人確認済みの場合、通常5分程度で審査が完了するという公式の目安があります。ただし0時50分以降の申込みや審査状況によって翌営業日以降の回答になる場合があります。本人確認と申込完了、翌月払いの審査完了を分けて確認し、5分過ぎたことだけで否決と決めないようにします。
通知が見当たらない場合でも、翌月払いアイコンから審査状況を確認できると案内されています。スマホに通知が届いていないことと、結果が出ていないことは同じではありません。公式アプリから現在の表示を見てください。結果を早く知りたい気持ちから、外部の相手へ認証情報を渡さないようにします。
カードだけ使えない場合
バーチャルカードには、翌月払いとは別の月間利用限度額が設定されるという公式案内があります。確認時のFAQでは初期値10万円、対象期間は毎月1日から月末です。これは自分の現在の設定を確認せず全員へ一律に適用してよい数字ではありません。カード設定と翌月払い残額を別々に見ます。
カードの対応店舗や取引内容にも条件があります。JCBの取扱い表示があっても、すべての取引で使える保証ではありません。ネットか店頭か、バーコードかカードか、スマホウォレットかを区別し、該当の公式FAQを確認します。上限を上げればあらゆるエラーが解消すると考えないことが大切です。
実際に操作が止まっている場合は、ファミペイ翌月払いが使えない場面別の確認手順から、申込み・店頭・カード決済など自分の状況に合う項目を確認してください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
支払いが遅れたときの確認
通常の27日引落ができなかった場合、公式FAQは28日から翌月4日まで毎日引落しを行い、4日までに引き落とせなければ12日に再度引落しを行うと案内しています。自分の登録口座と現在の請求額を確認し、アプリの個別の支払予定を見ます。これは最初からその日まで自由に支払いを遅らせてよいという意味ではありません。
延滞分として案内された後は、専用の画面からバーコードを表示し、ファミリーマートで現金払いする方法が案内されています。延滞分には自動引落を使えないという注意もあります。通常の再引落の説明だけを見て、いつまでも口座へ入れたまま待たないよう、現在どの段階なのかを確認します。
費用の起算と通常の支払日を混同しない
確認時の公式FAQでは、指定日である利用月の翌々月12日までに支払いが確認できない場合、その翌日から遅延損害金が発生し、指定日当日から収納事務手数料330円が請求される旨の案内があります。個別の日程と適用費用はアプリと契約で確認します。通常の支払期日、再引落、費用の計算開始は別の項目です。
「遅延損害金の開始前だから何の影響もない」「少額なら必ず大丈夫」といった安全圏を断定することはできません。利用制限や信用情報等の扱いもそれぞれ確認が必要です。支払いが難しい場合には、請求の対象と額、用意できる資金と日付を整理して、公式の相談案内を確認してください。
信用情報の登録を確認する
公式FAQは、申込の事実、客観的な取引事実、延滞した事実等を個人信用情報機関へ登録すると案内しています。アプリ決済だから関係ないと推測しないでください。一方、自分にどの情報がいつ登録されたかは個別の確認であり、第三者の記事から「一日で必ず事故情報」等と断定することもできません。
支払い後には、ファミペイ自体の利用再開と、翌月払いの利用可否を分けて見ます。公式FAQでも、ファミペイは即時利用可能になるという説明と、過去複数回延滞等で翌月払いが制限される場合があるという説明が分かれています。払えば元の枠へ必ず戻るという保証として扱わないようにしましょう。
引落しの失敗や未払いがある場合は、ファミペイ翌月払いの支払い遅れ・再引落・延滞分の支払方法で現在の請求段階に合う確認を進めます。通常の支払いの説明だけで判断しないようにしましょう。
「即日・高換金率・安全」という広告の読み方
広告を確認するときは、最短の対象が受付、査定、振込手続き、口座への反映のどれかを確認します。金額と時刻の条件は別で、表示された割合が分かっても必要な日に現金を使える保証ではありません。対象商品、金額、初回条件、受付時間、費用等が不明なら、手取りも日程も確定できません。
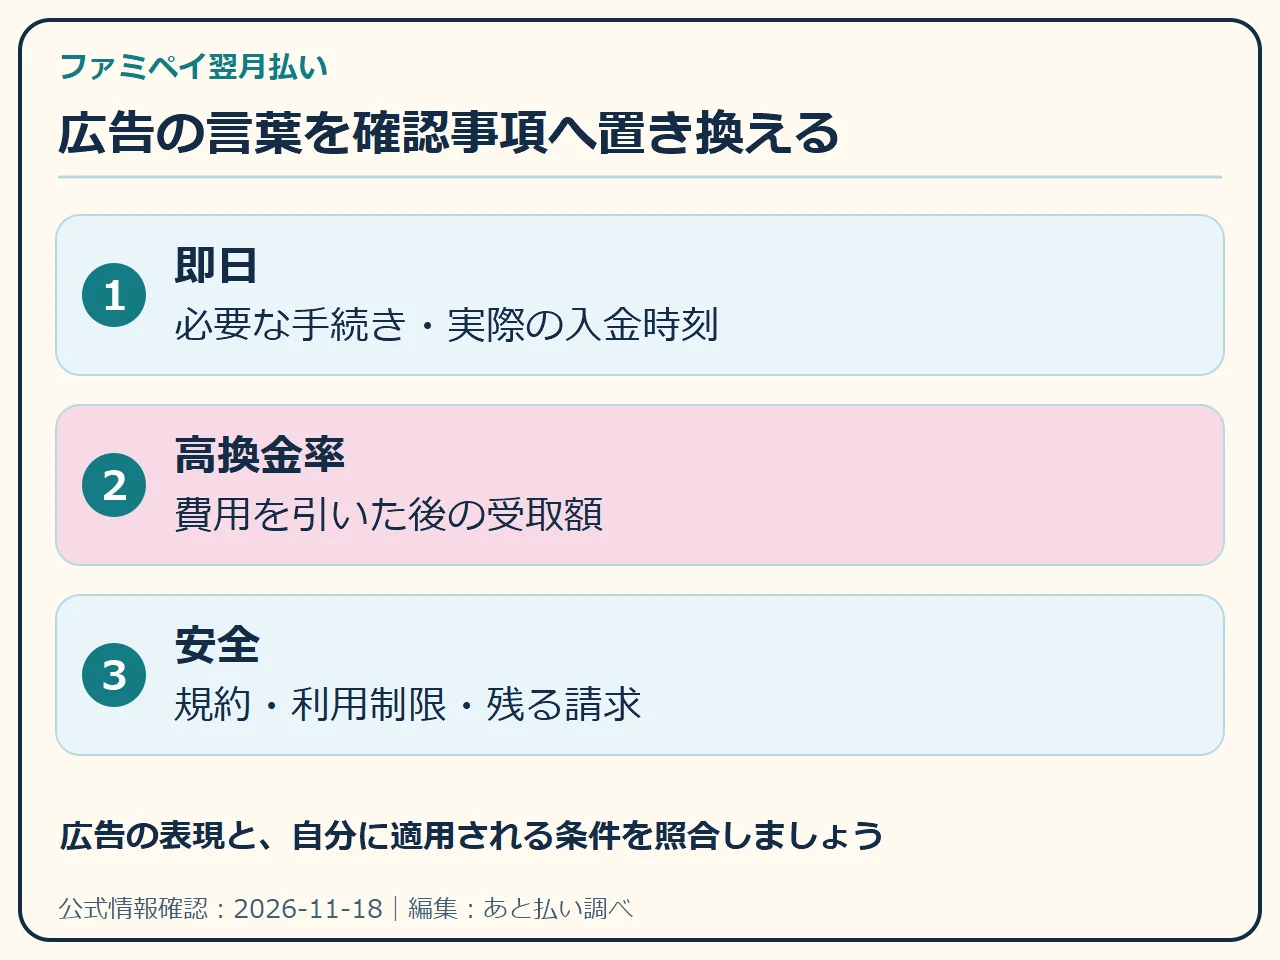
また、広告主がファミペイの公式運営者なのか、商品を買い取る別事業者なのかを区別します。ロゴや名称が近くにあるだけで、公式がその現金化取引を認めているとは判断できません。会社情報、利用条件、費用、個人情報の扱い、契約相手を確認します。宣伝の印象と確認済みの事実を分けて読むことが必要です。
ログインや認証を任せない
商品査定のための情報と、アカウントを操作するための情報は違います。ログインパスワード、暗証番号、SMS認証コード等を第三者へ渡してはいけません。本人確認を任せる、カード情報を丸ごと送るといった操作で問題が起こると、どの取引が自分の操作だったかを追いにくくなります。公式アプリの手続きは自分で行います。
身分証や口座情報を求められた場合も、相手が誰か、何の契約で何が必要か、保管や削除の扱いはどうかを確認します。売却取引の本人確認と、ファミペイアカウントの認証は同じではありません。何をどこへ送るか明らかでない状態で、急いで情報を送信しないようにしてください。
不利な条件が後から出たら記録を残す
最初の表示と最終の提示額が違う場合、どの費用が追加されたか、どの条件が適用されたかを確認します。申込み時の画面、見積り、メッセージ、契約内容、入金明細を日時とともに残します。商品を送った後、代金を受け取った後、キャンセルを申し出た後では、確認する契約条件が変わる場合があります。
不審な勧誘や契約上のトラブルがある場合には、公式の消費生活相談等の案内も確認できます。相手の説明だけを根拠に、残る購入代金の請求を放置してよいとは考えません。売却側の問題と決済側の請求を分け、双方の確認事項をまとめて相談できるようにしましょう。
状況別に確認する例
例1|現金が必要だが、アプリには利用可能額しかない
利用可能額は自分の預金ではないため、その数字を銀行へ引き出せる残高として扱いません。現金が必要な理由、必要日、いま持つ銀行残高や現金を整理します。支払いのためであれば、請求元の正式な相談案内を確認することも選択肢です。新しい買い物と売却で資金を作る話では、売却損と後日請求、規約上の注意が加わります。
例2|残高があるのに翌月払いの請求も出ている
事前の残高と、過去の買い物による請求を分けます。残高があることだけで請求が自動で清算されるとは考えず、支払方法と支払済みの記録を確認してください。買い物時にどの原資が使われたか、請求が何月の利用分かを履歴で照合します。チャージと請求の精算も別の操作です。
例3|商品の売却で2万3,500円を受け取った
仮に購入代金が3万円であれば、手取りとの差額は6,500円ですが、購入代金の請求は3万円等として残ります。受け取った額をすべて使うと、支払日には別途の資金が必要です。売却額が入った日と、請求を払う日を同じ予定表へ載せ、支払総額を用意できるか確認します。分割等を使うなら将来の費用と完了時期も見ます。
例4|機種変更して上限が0円になった
以前のアカウントへログインできているか、履歴や請求が引き継がれているかを確認します。再ログインによるリセットなら、上限額変更の案内を見ます。変更できない0円なら、定期的な見直しや利用制限等の別の案内を確認します。設定の0円と、発生済みの請求額が0円になることを混同しないでください。
例5|カード決済だけエラーになる
翌月払い残額と、カード側の月間設定や対象店舗を別に見ます。カードの利用ができないだけで、翌月払いの契約全体が解除されたと断定しません。購入したい店、金額、日時、決済方法、エラー文を記録し、先の注文が成立していないかを確認してから次の操作を選びます。
例6|引落しに間に合わなかった
請求の対象月と現在の案内を確認し、再引落の段階か、延滞分の専用払いの段階かを分けます。登録口座へ入金したら必ず処理されると決めず、実際の完了を確認します。資金が足りない場合は、用意できる額と日付を整理して公式の相談案内を見ます。変更や復旧を必ず認められると保証するものではありません。
利用前から支払完了まで、家計では何を記録する?
翌月払いを家計へ記録するときは、買い物をした日に将来の支払いも記録します。銀行からまだお金が出ていないという理由で支出を記録しないと、月末には使える銀行残高が多く見えてしまいます。利用日と支払予定日を両方残しておけば、いま銀行にある額のうち、すでに将来の請求に使う予定の額が分かります。
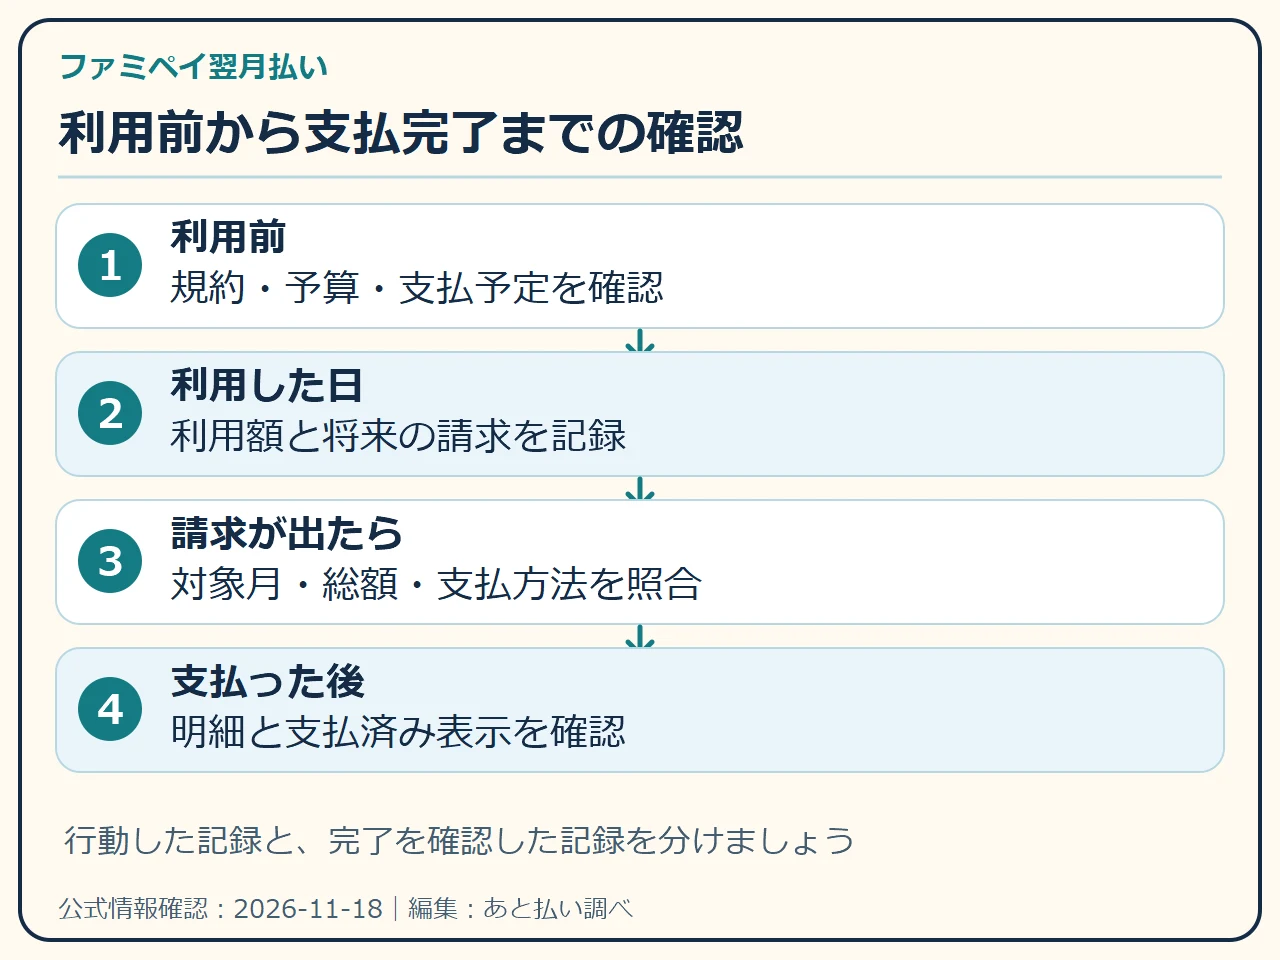
たとえば銀行残高が5万円、次回の翌月払い請求が2万円、同じ時期に別の支払いが2万5,000円ある場合、単純な差額は5,000円です。銀行アプリで5万円と見えていても、すべてが新しい買い物に使える余裕ではありません。翌月払いの利用可能額が大きい場合ほど、銀行にある資金と将来の請求を同じ表で確認することが役立ちます。
利用日・請求確定日・支払日の三点で確認する
利用日には、購入金額と決済方法を記録します。請求確定後には、その月の利用がどの金額で請求されたかを照合します。支払日には、実際に精算できたかを確認します。同じ買い物について三回見る形ですが、それぞれの目的は違います。購入時の記録は支出予定、確定請求は精算対象、支払完了は資金の実移動を確認するためです。
複数の後払いサービスを使っている場合は、アプリごとに表示を見ただけで終わらせず、支払月ごとの合計も確認します。各アプリでは少額でも、同じ月に重なると生活費を圧迫することがあります。他のサービスの枠を足して資金が増えたと考えるのではなく、すでに利用した分を将来の支払月へまとめます。
| 確認する日 | 記録すること | その段階ではまだ言えないこと |
|---|---|---|
| 購入した日 | 商品代金・決済方法・利用履歴 | 返品等を含めた最終の請求がすべて確定したとは限らない |
| 請求確定後 | 対象月・確定額・支払方法 | 画面を見ただけでは支払済みではない |
| 支払い準備日 | 登録口座の入金・現金・他の引落し | 資金を用意しただけでは精算完了ではない |
| 支払った後 | 対象請求の完了・控え・残る請求 | 以前と同じ利用枠への復旧は別の確認 |
取消や返金がある月の記録
キャンセルした注文があれば、元の購入記録を消すだけでなく、取消した日と反映状態を残します。販売店では取消済み、アプリでは処理中という状態でも、どの取引のことか分かれば確認できます。請求額から自分で返金見込み額を差し引いて支払計画を立てる前に、実際の確定請求と公式の扱いを照合してください。
家計簿では「返金予定」と「返金反映済み」を別にしておくと、まだ使えないお金を二重に数えずに済みます。入金や枠の回復が見込まれる場合も、アプリの現在の表示で確認するまでは、見込みとして扱います。売却取引がある場合は、商品代金の返金と売却先からの入金も別の記録です。相手と取引の根拠を一緒に書きます。
請求と取引に疑問が出たときの相談の分け方
問題がどこにあるかで、最初に確認する相手が変わります。注文の成立や商品の発送・取消は販売店、ファミペイの利用履歴や翌月払いの設定は公式サポート、売却代金の査定や振込は売却相手の契約が確認先になります。すべてを「ファミペイの現金化トラブル」とまとめると、必要な記録や担当が分かりにくくなります。
販売店へ確認する内容
注文番号、購入日時、商品名、金額、決済方法、取消依頼の状態をまとめます。決済画面でエラーが出たのに注文が残っている場合は、何件成立しているかを確認します。二回購入を試したなら、それぞれの時刻と注文番号を区別します。一方を取り消したつもりで、両方有効なままになっていないかを確かめてください。
販売店が返金済みと案内していても、自分の請求表示へ反映されたこととは別に確認します。返金データの処理と請求の表示について分からない点があれば、案内日時と取引情報を控えて公式へ確認します。相手の説明を疑うかどうかという感情的な問題にする前に、どの段階の処理が完了したかを具体化すると整理しやすくなります。
ファミペイ公式へ確認する内容
翌月払いの申込、審査中の表示、利用上限、決済エラー、請求と支払状態等を整理します。「使えない」という一言だけでなく、どの画面の何の操作で止まったかを伝えます。直前に機種変更、再ログイン、支払い、取消があった場合も記録します。ただし、直前の出来事が必ず原因と決まるわけではないため、事実と推測を分けて説明してください。
問い合わせ文に、カード番号全体、暗証番号、パスワード、認証コードを入れる必要はありません。公式窓口の案内に従って必要な情報を伝えます。アプリへログインできない場合には、その状態と支払い期限があることも整理します。画面が見られないから請求を確認しなくてよいとは考えず、正式な窓口へ相談します。
売却側の契約で確認する内容
購入代金とは別に、売却先が提示した査定額、費用、最終の振込額、入金予定、キャンセル条件を整理します。提示額が変わった場合は、どの費用や条件が理由かを確認します。入金待ちの間に翌月払いの期日が近づいている場合は、売却側の調査と決済側の支払確認を並行して行う必要があります。一方の問題だけを見て、他方を放置しないことが大切です。
契約や勧誘の内容について相談が必要な場合には、消費生活相談等の公式案内を確認します。相談するときは、相手の名称、案内された条件、自分がした操作、実際の入金、残っている請求を順番に説明します。相談しただけで支払い義務や期限が自動で変わるとは決め付けず、正式な回答と手続きの内容を確認してください。
記録は自分の確認用にまとめる
アプリの画面や取引番号は照合に役立ちますが、公開するための資料ではありません。相談が必要でも、住所・電話番号・本人確認書類・口座情報等を不特定の相手へまとめて送る必要はありません。公式窓口へ送る場合も、指定された必要範囲を確認します。何をいつどこへ伝えたか残しておくと、同じ相談を続けるときにも役立ちます。
読み終えたら、自分に関係する項目から確認する
仕組みを初めて調べた人は、現在の画面の数字が残高か利用枠かを確認します。すでに利用した人は、対象月の明細と次回の支払予定を見ます。エラーがある人は、何の操作で止まったかを記録します。同じ総合記事を読んでも、次に確認すべきことは状況によって違います。本文の仮例を自分の事実として扱わず、手元の表示へ置き換えてください。
詳しい確認を続ける際には、公式FAQの検索にも画面の用語を使います。「現金化できない」という広い言葉だけで探すより、「上限額0円」「27日の引落」「バーチャルカード」「審査中」など、自分の状態を表す言葉で案内を選ぶと役立ちます。記事の情報と現在の画面が違う場合は、公式アプリの個別条件を優先して確認しましょう。
申し込みや利用を考える前の確認表
| 確認したいこと | 自分で記録する内容 | 分からない場合 |
|---|---|---|
| 必要な目的 | 商品購入か現金の必要か | サービスの役割を確認 |
| いまある資金 | 銀行・現金・事前チャージ残高 | 利用枠を足さず整理 |
| 利用条件 | 本人確認・審査・最大額・設定額 | 公式アプリの表示を見る |
| 買い物後の請求 | 対象月・支払日・総額 | 未確定分と確定分を分ける |
| 売却を含む話の金額 | 売却額・費用・手取り | 仮定と確定条件を分ける |
| 将来の負担 | 分割等の残りと手数料 | 完了時期まで表にする |
| トラブル時の記録 | 注文・決済・取消・入金 | 相手と段階を分けて問い合わせ |
ファミペイ翌月払い現金化のFAQ
翌月払いの枠をATMから引き出せますか?
翌月払いの利用枠は、銀行の現金残高ではありません。公式の買い物代金後払いの仕組みと、商品売却や別サービスの借入は区別してください。カードがあることも、枠をATM出金できることを意味しません。何のサービスと契約を使う話かを先に確認します。
本人確認をすれば現金化が認められますか?
本人確認はサービスの正式な利用条件等に関わる手続きで、規約上問題のある利用を認める手続きではありません。審査や本人確認が済んでいても、利用規約と加盟店等の条件に従う必要があります。第三者へ認証情報を渡して本人確認を代行させないでください。
広告の換金率が高ければ負担も小さいですか?
実際の手取りと後日支払う総額を比較しないと分かりません。表示が最大値か、費用控除前か、どの条件の割合かを確認します。高い割合が書かれていても、取引の成立や入金時期、規約に沿うことまで保証するものではありません。
分割払いにすれば購入代金は減りますか?
分割は支払時期や回数を調整する機能です。購入代金が割引される機能ではなく、方式の手数料が関係します。月々の支払額だけでなく総額と完了時期を確認してください。利用できる機能や回数も個人ごとに条件があります。
何万円まで使えますか?
最大利用可能額は人によって異なり、契約条件で確認します。自分の設定上限、未払い利用分等を反映した現在の残額、カード側の月間上限も確認します。広告や計算例に書かれた額を、自分に認められた枠として扱わないでください。
上限が0円なら契約や請求もなくなっていますか?
上限設定と契約・発生済みの請求は別です。再ログイン時のリセット、自分の一時停止、利用制限等の原因を確認します。0円表示があっても、以前の買い物代金の支払予定を見なくてよいという意味ではありません。
支払えば必ず元の条件で使えますか?
保証できません。支払完了、利用可能残額、設定上限、サービス側の利用可否はそれぞれ確認します。過去複数回の延滞等による翌月払いの制限についても公式に案内されています。復旧時期を第三者の体験談から断定しないようにしてください。
アプリを削除・解約すれば請求は消えますか?
すでに利用した代金は、アプリ削除や利用停止設定だけでなくなるものではありません。解約後に請求が生じるケースの公式案内も確認し、残る支払いと契約先の支払方法変更等を確認します。自分の請求がどう扱われるかは契約と現在の状態で確認してください。
まとめ|利用枠より、取引と残る支払いを確認する
ファミペイ翌月払いは、対応する買い物の代金を後にまとめて払う仕組みです。利用枠を公式に現金出金するサービスとは区別します。商品購入と売却を介す話では、費用控除後の手取り、後日支払う購入代金、方式の手数料、規約と利用制限の注意を一体で確認する必要があります。
利用前には自分の条件と予算を、利用後には履歴・請求・支払完了を確認します。エラーや0円表示、延滞は、止まった段階ごとの公式案内で切り分けます。手取りや審査、復旧を保証する表現に頼らず、確認できた金額と日付、正式な契約内容を基準に判断しましょう。
すぐのお金の困りごとは、買取キンタローのHPをチェック
参照した公式情報
- ファミペイ翌月払い公式案内
- ファミペイ公式FAQ:サービス概要、手数料、通常の支払方法、分割・スキップ・自動リボ、利用上限と増枠、グレーアイコン、審査、バーチャルカード、延滞と信用情報の各案内を確認。
- FamiPay利用規約・翌月払いサービス利用規約・個人情報の取扱い
確認日:2026年11月18日。計算例の売却額と費用は説明用の仮定です。個別の利用条件、費用、請求は公式アプリと契約内容で確認してください。