広告を含みます。公式情報確認日:2026年11月18日
この記事の結論:ファミペイ翌月払いの支払いが遅れたときは、アプリに表示される対象月・請求額・現在の支払方法を確認します。27日の引落失敗後には再引落の案内がありますが、延滞分として案内された後は専用バーコードで店頭現金払いする手順になります。遅延に伴う費用や信用情報、翌月払いの利用制限も別に確認が必要です。「口座へ入金したから支払済み」「払えば必ず以前の枠へ戻る」とは判断しないでください。
支払いを忘れた、引落口座の残高が足りなかった、給料日が期日に間に合わない。事情は違っても、最初に必要なのは、どの請求がいくら残り、今どの方法で支払う段階なのかを確認することです。ネットの体験談にある日数より、公式アプリの個別案内と現在の支払状態を優先しましょう。
この記事では、引落失敗後の流れ、延滞分の支払い、費用、利用停止・信用情報、支払いが難しいときの相談準備を説明します。通常の支払いを含むサービス全体の違いを知りたい場合は、後払いアプリの種類と注意点の比較も参照できます。
通常の支払いを含む仕組み全体は、ファミペイ翌月払いの総合ガイドで確認できます。この記事では、支払いが遅れた後の請求段階と対応を詳しく扱います。
すぐのお金の困りごとは、買取キンタローのHPをチェック
最初に確認する四つの情報
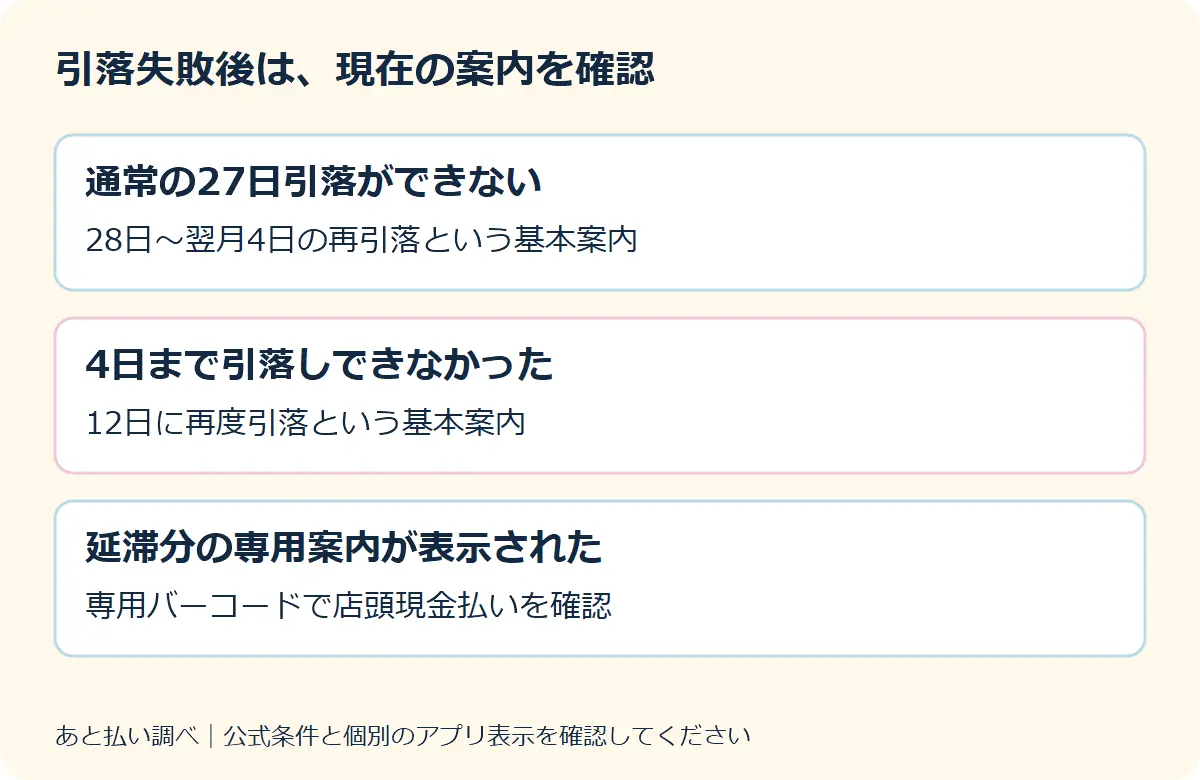
支払いが遅れたと気付いたら、翌月払いの画面で対象月、請求額、支払予定、支払状態を見ます。単に「今月分」と書くと、今月の買い物か、前月に使って今月払う分かを取り違えやすくなります。利用した月と請求を払う月を分け、アプリに表示された名称をそのまま記録します。
次に、支払方法が口座引落なのか店頭払いなのか、分割・スキップ・自動リボを含むのかを確認します。支払方法や請求の段階により、受付期間や手数料、使う画面が変わります。以前の一括払いで使った操作を覚えていても、今回の延滞分に同じ方法を使えるとは限りません。
| 確認項目 | 具体的に見る内容 | 取り違えやすい点 |
|---|---|---|
| 対象月 | 何月に利用した代金か | 今月の新規利用と前月分の請求 |
| 未払い額 | 現在の請求合計と内訳 | 利用可能額や残高の数字 |
| 支払方法 | 口座引落・店頭・延滞分専用 | 以前と同じ方法だという思い込み |
| 期日・状態 | 支払予定、再引落、延滞の表示 | 銀行へ入金しただけで完了と考えること |
不安な連絡より先に公式アプリを開く
支払いに関するSMSやメールが届いた場合でも、そのリンクから急いで銀行情報や認証コードを入力する前に、普段使っている公式アプリで同じ請求と案内を確認します。金額や期日、連絡元に疑問があるなら、公式サイトからたどれる窓口で確認してください。外部の連絡だけを根拠に支払先を変更するのは避けます。
身に覚えのない請求と、自分の利用分を払っていない状態も分けます。明細に知らない取引があるなら、不正利用等の確認が必要になる可能性があります。自分の利用か分からない段階で、そのまま放置することも、別の口座へ言われるまま振り込むこともせず、取引日時と金額を控えて公式窓口へ確認します。
支払うためにした行動と、支払済みの記録を分ける
銀行口座へ入金したことは、口座引落の準備です。ファミペイ残高へチャージしたことは、残高を増やす操作です。どちらも、その事実だけで対象の翌月払い請求を精算したとは言えません。アプリの支払済み表示、銀行の引落明細、店頭の支払控えなど、実際の請求に対応する記録を確認してください。
たとえば3万円を銀行へ移したつもりでも、登録口座と違う口座へ入れていれば、請求は未払いのままかもしれません。振込予約だけでまだ実行されていない場合もあります。「用意したはず」という記憶を確認する際には、送金元の履歴だけでなく、受取口座の残高と実行日を見てください。
27日に引き落とせなかった場合の基本の流れ
公式FAQでは、27日に引落しができなかった場合、28日から翌月4日まで毎日引落しを行うと案内されています。4日までに引落しができなかった場合には、12日に再度引落しを行う説明があります。まず指定の銀行口座に必要額を準備し、アプリに表示される今月の予定と状態を確認します。
この再引落の案内は、通常の支払期日が自由に延びるという意味ではありません。最初から4日や12日を普段の支払日として計画すると、支払いが間に合わない状態を毎月繰り返すことになりかねません。今回の請求を精算する対応と、次回から通常の期日に準備する計画を分けて考えることが大切です。
日付の月を読み違えない
11月に利用した通常の一括払いの例なら、基本の引落は12月27日です。そこで引き落とせなかった場合、公式の基本案内では12月28日から1月4日、さらに1月12日という流れになります。「翌月4日」を利用月の12月4日と読み違えると、時系列が逆になります。利用月、最初の支払月、その次の月という形で整理してください。
この例は日付関係を説明するもので、その年の銀行の処理や個別の通知を置き換えるものではありません。金融機関のメンテナンス等により処理日が変わる場合も公式に案内されています。実際の支払予定日は翌月払いトップで確認し、自分の請求画面の案内を優先してください。
| 段階 | 11月利用分を通常一括払いする説明例 | 確認すること |
|---|---|---|
| 最初の口座引落 | 12月27日が基本 | 登録口座と必要残高 |
| 引落しができなかった後 | 12月28日〜1月4日まで毎日という基本案内 | 入金の実反映とアプリの支払状態 |
| 4日まで引き落とせなかった後 | 1月12日に再度引落という基本案内 | 個別の再引落予定と請求額 |
| 延滞分としての案内後 | 専用の支払方法を確認 | 自動引落を待つ段階と区別する |
当日の入金時刻で必ず間に合うとは言えない
銀行の引落処理が何時に行われるかを、第三者の記事が全金融機関について保証することはできません。同じ日付の中でも、入金が処理前か処理後かにより見え方が変わる場合があります。「日付が変わる瞬間」「昼まで」「夜まで」などを一律の締切として扱わず、登録銀行とアプリの案内を確認します。
入金後も引落明細が見当たらない場合、すぐに支払失敗と決めず、予定と現在の状態を照合します。処理待ちの状態で別の方法を使うと、先の引落しとの関係が分からなくなることがあります。不明なときは、いま使える正式な支払方法を公式窓口へ確認し、二つの手続きを同時に進めないようにしましょう。
通常の期日や支払方式を確認し直したい場合は、ファミペイ翌月払いの支払日・口座引落・店頭払いの基本を参照してください。通常の予定と引落失敗後の案内を分けて見直せます。
口座にお金があるのに引落しに失敗したとき
残高不足だけが引落失敗の理由とは限りません。公式FAQには、一部金融機関でJデビットの利用停止や利用上限、振込限度額等の設定が口座引落にも影響する場合があると案内されています。口座自体の利用制限がある場合も確認が必要です。銀行ごとの条件を、すべての利用者へ当てはまる一つの原因として扱わないでください。
まず登録口座が正しいか、入金が反映された日付、ほかの引落し、口座の利用状態を見ます。必要なら銀行の公式窓口へ、ファミペイ翌月払いの引落しができなかった旨と、設定で確認する項目を問い合わせます。暗証番号や認証コードを第三者へ送るのではなく、銀行の正規の確認方法で対応します。
同じ口座からの別の支払いを確認する
口座残高が3万円、今回の請求が2万円でも、先に1万5,000円の別の引落しがあれば残るのは1万5,000円です。請求額だけを見て「十分入れていた」と考える前に、処理日前後の明細を確認してください。給与入金と複数の引落しが同じ時期に重なる人は、残高の瞬間的な数字より、日ごとの増減で見ると整理できます。
必要額を一度用意できても、引落しが終わる前にその口座から現金を引き出したり、別の決済に使ったりすれば不足する場合があります。再引落に備えて入れた資金は、実際の支払完了を確認するまでほかの用途に使わないよう計画します。どの支払いのために確保した額かを家計簿等で区別すると管理しやすくなります。
準備する額は現在の請求表示で確認する
最初に見た購入代金と、現在の支払画面の合計が同じとは限りません。支払方式の手数料や、遅延に伴う費用等が関係する場合があります。以前の金額を記憶したままちょうどの額だけ用意すると、不足することがあります。対象月と現在の合計額を確認し、どの項目が加算されているかを見てください。
一部だけ入金したことで、請求が自動的に分割されたと考えないようにします。口座にある資金と、契約上の支払条件は別です。必要額を用意できない場合は、その状態を整理して公式の相談案内を確認してください。支払方法を変えられるか、どのような対応になるかは個別に確認する内容であり、この記事で変更を保証することはできません。
延滞分の専用画面が表示された場合
公式FAQでは、延滞した分はファミリーマート店頭で現金払いする手順が案内されています。ホームの「サービス」から翌月払いを開き、「延滞分のお支払方法を確認する」を選び、「ファミリーマート店舗で支払う」からバーコードを出してレジへ提示する流れです。画面の文言や位置が変わる場合には、現行アプリの案内に従ってください。
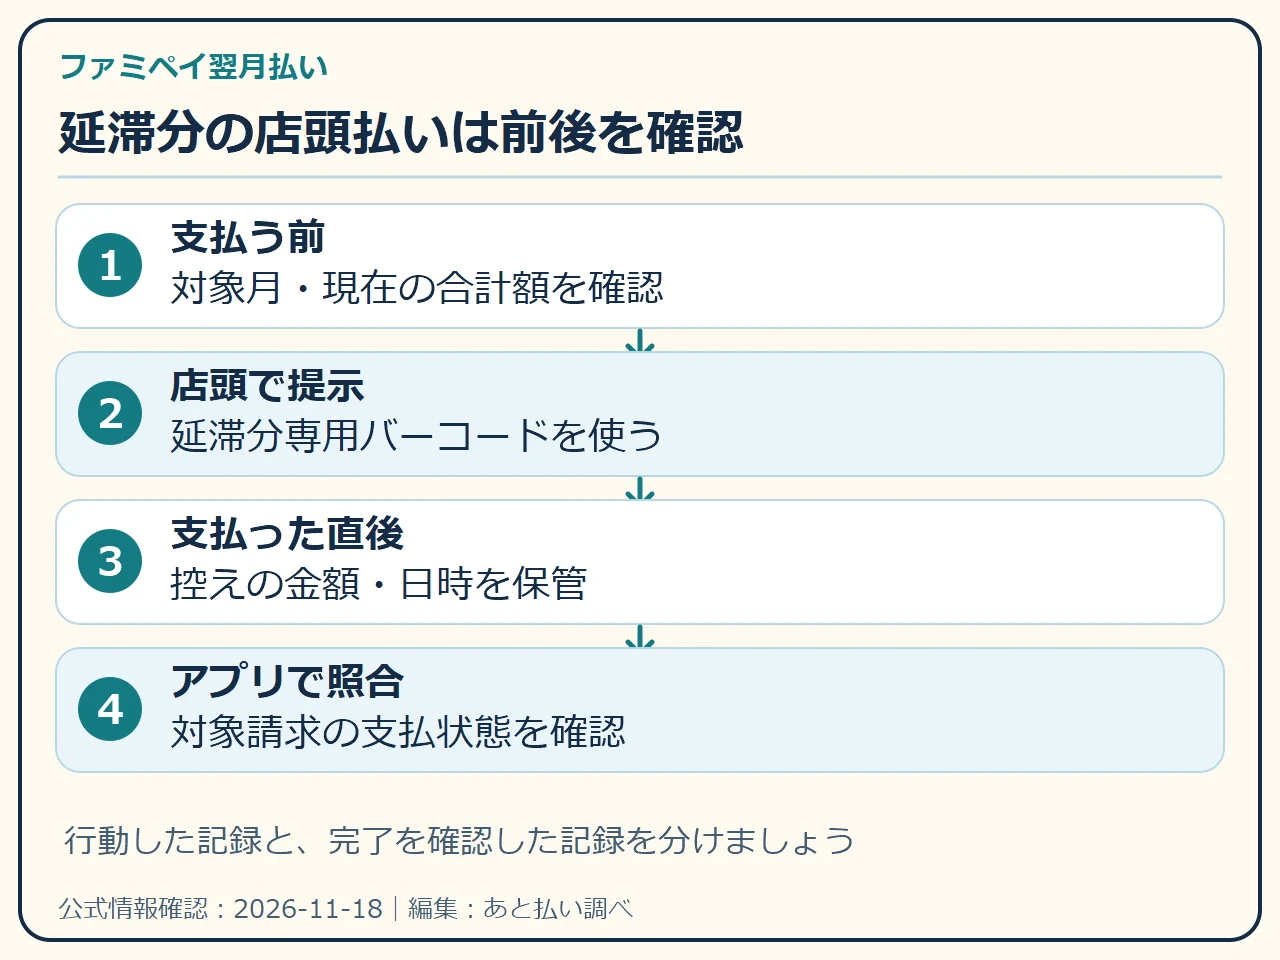
同FAQには、延滞分の支払いには銀行口座からの自動引落を利用できないという注意があります。通常の再引落の説明だけを見て、ずっと口座へ入れたまま待つのではなく、現在の請求が専用支払いの段階になっていないか確認します。支払手順が変わったことに気付けるよう、通知と請求画面の状態を見てください。
店頭へ行く前の準備
アプリにログインできること、スマホの電池と通信が足りること、対象請求の支払用バーコードを表示できることを確認します。現金はいま表示される合計額を基準に準備します。普通の買い物用バーコードやチャージの画面を表示しても、今回の延滞請求を支払う操作になるとは限りません。何の支払いかを確認してからレジへ提示してください。
支払後は控えの金額と日時を確認し、アプリで対象請求の状態を確かめます。複数の月に未払いがある場合、一件支払っただけで全請求が済んだと考えないようにします。どの対象月に対応した支払いかを記録しておくと、残る請求や問い合わせ時の照合に役立ちます。
バーコードを出せないとき
ログインやアプリの表示に問題がある場合は、その問題と支払期限を両方伝えられるようにして公式へ確認します。画面が出ないから請求がなくなったわけではありません。登録電話番号の変更、機種変更、通信の問題等、どの段階で止まるかを控えます。自己判断で検索した別口座へ振り込んだり、他人のアカウントで払おうとしたりしないでください。
支払用画面が見当たらない場合も、現在の請求がどの段階かを確認します。再引落の期間なのか、延滞分としての案内後なのか、請求の支払方式は何かで、表示される操作が異なる可能性があります。メニュー名だけを探して進まないときは、対象請求と通知の内容を整理して問い合わせるのが確実です。
すぐのお金の困りごとは、買取キンタローのHPをチェック
遅延損害金と収納事務手数料
公式FAQでは、指定日である利用月の翌々月12日までに支払いが確認できない場合、その翌日から遅延損害金が発生する旨が案内されています。また指定日当日より収納事務手数料330円の請求があると説明されています。金融機関のメンテナンス等による日程の注意もあるため、個別の引落日はアプリで確認してください。
遅延損害金は、入金が遅れた月の利用金額に対して所定の利率で計算するという説明です。通常の分割等の手数料率を、そのまま遅延損害金の率に流用してはいけません。自分に適用される契約条件と請求内訳を確認します。正確な額が分からない段階で、ネットの簡易計算だけで支払額を決めないようにしてください。
「27日の翌日から必ず一律」と書けない理由
公式FAQは、指定日と遅延損害金の起算について具体的な案内をしています。一般的な他社の後払いの仕組みを、そのままファミペイ翌月払いへ当てはめるのは適切ではありません。一方で、その説明を「指定日までは期日を守らなくても何も影響がない」という意味に読み替えることもできません。通常の支払日、再引落、費用の起算、利用制限は別の項目として確認します。
請求画面で費用が出ている場合は、名称と金額を控えます。収納事務手数料、分割等の手数料、遅延損害金をまとめて「利息」と呼ぶと、何の費用かが分からなくなります。気になる額があれば、その費目が対象のどの請求にかかっているかを公式へ確認してください。
店頭一括払いの330円との違い
通常の一括請求を店頭で払う場合にも、収納事務手数料330円という案内があります。遅延時の費用と同じ額が出てきますが、条件や対象を混同しないでください。自分の請求に何が一回分として計上されるかは、現在の請求と公式の案内で確認します。同じ名称の説明を見かけたからといって、自分で二重加算したり、逆に不要と決めて差し引いたりしないようにします。
分割・スキップ・自動リボを含む店頭払いで、期日内の収納事務手数料が0円になるという例外も、延滞後までずっと無料という意味ではありません。利用方式そのものの手数料も別です。費用を比較する際には、どの方式で、どの期日の、どの対象分を支払うのかを一組で確認することが必要です。
利用停止・上限0円はどう考える?
支払いが遅れて翌月払いを使えなくなった場合、買い物を再開することより、残る請求と支払手順の確認が先です。使えない状態でも、すでに購入した代金の支払いがなくなるわけではありません。現在の利用制限の表示と支払予定を分けて記録してください。
上限0円には、再ログイン時のリセットや自分で設定した一時停止もあるため、0円だけですべてを延滞の影響と断定できません。一方、0円から変更できない場合には、所定の基準による利用制限や定期見直しが関係するという公式案内があります。直前のログイン操作、上限変更の可否、支払いの状態を確認して切り分けます。
支払後のファミペイと翌月払いの違い
公式FAQは、延滞分を支払うとファミペイは即時利用可能になると案内する一方、翌月払いについては過去複数回の延滞等で制限される場合があるとも説明しています。この二つを合わせて「払えば翌月払いの元の枠も必ず即時復活する」とまとめてしまうと不正確です。どの機能が使えるかを分けて確認してください。
支払いが終わった後に残額が思ったとおりにならないときは、今回支払った対象と、残る利用分を確認します。設定上限を0円にしていた場合も、その設定は別に確認する必要があります。支払い自体が失敗したと決めてもう一度払う前に、支払済みの記録があるかを確かめることが大切です。
再開時期を保証する説明に注意する
利用上限や再開時期について公式が条件を開示していない部分を、第三者が必ず何日後に戻ると保証することはできません。「別の決済を挟めば戻る」「この額だけ使えば制限されない」などの説明を、確認された公式手順として扱わないようにします。利用制限の回避を試すより、正式な請求を清算し、アプリに表示される利用可否を確認します。
復旧代行を名乗る相手へ、ログイン情報、暗証番号、SMS認証コードを渡してはいけません。支払いが難しいときほど、すぐに解決すると言う相手の説明が気になるかもしれませんが、第三者にアカウントを使わせると、不審な取引や情報流出の問題まで増やすおそれがあります。相談先は公式案内から確認してください。
上限0円の原因を切り分けたい場合は、ファミペイ翌月払いの0円表示・設定変更の確認手順を参照してください。支払い完了を確認したうえで決済だけが通らない場合は、ファミペイ翌月払いが使えない場面別の確認ガイドも役立ちます。
信用情報について公式に確認できること
ファミペイ翌月払いの公式FAQには、契約申込みの事実、客観的な取引事実、支払いを延滞した事実などを個人信用情報機関へ登録する旨が案内されています。詳しくは「個人情報の取扱いに関する重要事項」を確認します。アプリ決済だから信用情報と無関係、少額だから登録されないといった推測はしないでください。
ただし、登録があるという一般の説明と、自分にどの情報がいつ登録されたかという個別の事実は別です。「一日遅れたら必ず事故情報」「何日以内なら絶対に登録されない」といった境界を、この記事で断定することはできません。契約書類と公式の案内を確認し、自分の情報の確認が必要なら該当機関の正式な開示方法を調べます。
「ブラック」という言葉だけで判断しない
ネット上の「ブラック」という表現は、利用停止、減額、申込不可、信用情報の登録など異なる状況に使われることがあります。同じ言葉でも、何の事実を指しているかが明確でない場合があります。自分の状態を確認するときは、公式アプリの表示、請求、契約条件という具体的な情報に戻って整理してください。
他社の審査へ与える影響についても、第三者は個別の判断を保証できません。支払いの確認と相談を進める際には、「将来どの審査に必ず通らなくなるか」を推測することより、現在残る請求、払える金額と日付、公式へ伝える内容を具体化することが優先です。根拠のない安心と過度な断定のどちらにも頼らないようにしましょう。
期日までに用意できない場合の相談準備
支払う予定が立たないときは、連絡を待つだけでなく、公式FAQの支払い相談に関する案内から窓口を確認します。相談したから必ず期日変更や分割が認められると約束するものではありませんが、自分の状況を事実として伝え、正式な案内を確認する必要があります。アプリの通知を読み、対象の請求と現在の支払手順を把握してください。
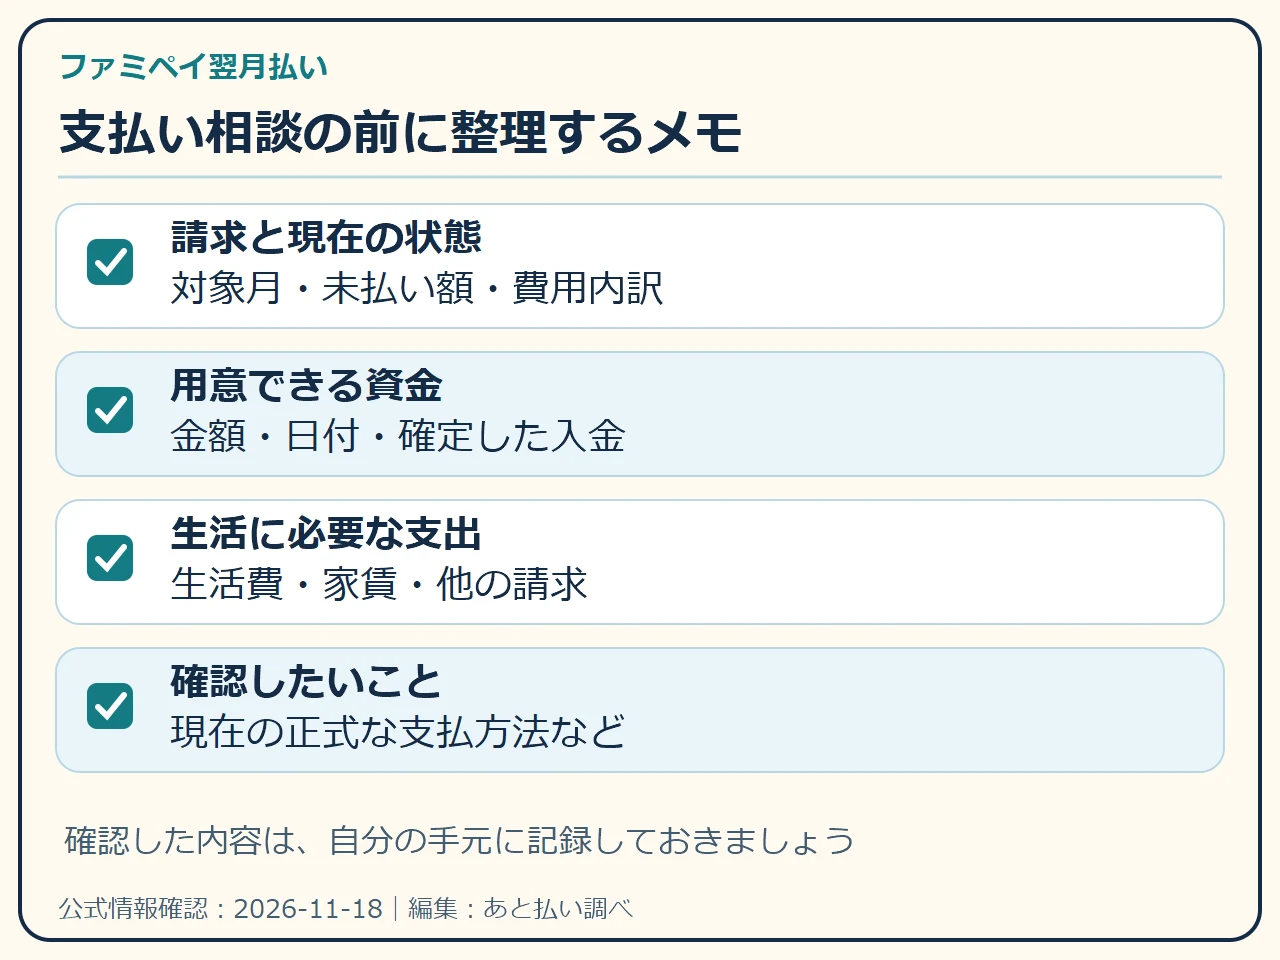
相談前に、未払いの合計額、ほかにある請求、収入が入る予定日、生活に必要な支出を整理します。用意できる金額と日付は、すでに確認できた予定と、不確実な見込みを分けます。「たぶん来週払える」とだけ伝えるより、「確定している入金日が○日で、その時点で○円を用意できる見込み」と整理したほうが、説明を具体化できます。
相談に使うメモの例
| 項目 | 記入する内容 | 確認のポイント |
|---|---|---|
| 請求 | 対象月・未払い額・費用内訳 | 利用可能額と混同しない |
| 現状 | 引落失敗・再引落案内・延滞分の表示 | 現在の画面を確認 |
| 入金予定 | 日付・金額・確定の有無 | 不確実な収入を分ける |
| 必要支出 | 生活費・家賃等の期日 | 別の支払いを抜かさない |
| 確認したいこと | 現在の正式な支払方法等 | 変更できると決め付けない |
このメモは、収入や支出の情報を誰にでも送るためのものではありません。自分の状況を整理し、公式窓口で必要な範囲を説明するために使います。相談先を確認する際には、個人情報の取扱いと連絡先が公式であることも確認してください。SNSの返信欄へ請求画面や家計の詳細を公開する必要はありません。
新しい後払いで埋める前に全体を見る
今回の請求を払うために別の後払い枠で新しい買い物をして資金を作ろうとすると、その先の請求が増える可能性があります。入金額だけを見ず、売却損や手数料と残る購入代金を計算する必要があります。翌月払い枠を現金化する目的の利用には規約上の問題もあるため、支払い遅れの解決策として安易に結び付けないようにします。
複数の請求で生活費も不足する状態なら、個々のアプリの操作だけでは全体の収支が改善しないことがあります。各請求の期日と額をまとめ、契約や家計に関する相談を受け付ける公的窓口等の公式案内を確認してください。新たな借入や契約が必ず解決になると推奨するのではなく、いまある支払いと使える資金を可視化することが出発点です。
すぐのお金の困りごとは、買取キンタローのHPをチェック
支払いが遅れたときの状況別ケース
ケース1|27日の夜に気付いた
まずアプリの請求と銀行明細を確認します。処理が行われていないことを確認したら、現在の公式案内に沿って登録口座へ資金を準備します。夜に入金したから当日の処理へ必ず間に合うとは言えません。入金した事実と、引落しが完了した事実を別々に確認してください。
翌日以降の再引落が案内されている場合は、その予定を見ます。通常の支払いと違う段階へ進んでいることを記録し、次回はいつまでに準備すれば忘れにくいかも考えます。通知や予定表に支払日前の確認日を入れるなど、今回の不足と次回の予防を分けて対応すると管理しやすくなります。
ケース2|口座へ入れたのに4日を過ぎても未払い
登録口座と入金した口座が同じか、入金は実行済みか、ほかの引落しが先になかったかを確認します。残高が十分でも処理できなかった場合には、銀行側の設定や利用制限等も確認先です。アプリの支払予定と現在の案内を見て、12日の再引落の対象として表示されているかを確認してください。
口座の設定が関係する場合は、金融機関の公式窓口へ確認します。アプリの一般的な案内だけでは、個別の口座設定まで特定できません。問い合わせには、日付、金額、登録口座の確認状況、アプリのエラーや通知をまとめます。暗証番号や認証コードまで問い合わせ文へ含める必要はありません。
ケース3|延滞分の支払ボタンが出ている
「延滞分のお支払方法を確認する」の案内がある場合は、現在の請求額と専用の支払手順を確認します。通常の自動引落を待つだけの状態と区別し、店頭で支払うための現金と画面を準備します。支払い後は控えを保管し、アプリでどの請求を精算したかを確認してください。
支払う前に不明な費用がある場合は、費目と対象を公式へ確認します。古い請求額から自己判断で少ない金額を用意せず、現在の表示を見ます。請求が複数ある場合は、一つの支払用画面に何が含まれるのかも確認し、払ったつもりの月と実際に処理された月が違わないようにします。
ケース4|一部の資金しか用意できない
用意できる額と日付、残る不足額を記録します。一部だけ銀行へ入れたから正式な分割払いになったとは考えません。現在使える機能や個別の相談について公式の案内を確認してください。変更が認められると決め付けず、今の契約上の支払条件と相談結果を分けて把握することが必要です。
生活費の支払いも同時期にあるなら、全体の支出を表にします。請求を一つだけ見て別の必要支出を忘れると、次の不足を見つけにくくなります。家計の状況や契約上の対応を相談できる正式な窓口を確認し、第三者の「必ず即日解決」という勧誘に急いで応じないようにしてください。
ケース5|請求の一部がキャンセル予定
販売店が取消を受け付けた記録と、アプリの請求へ反映された状態を確認します。返金されるはずという見込みだけで、請求額から自分で差し引いて支払いを止めないようにします。取消処理の日時、注文番号、決済手段、現在の請求額を整理すると、販売店と決済サービスのどちらへ何を確認するか分かりやすくなります。
販売店の返金と支払期日の問題が同時に進む場合は、それぞれの窓口で確認した内容を記録します。「返金待ち」と「支払済み」は別の状態です。請求額が確定した後の調整がどう扱われるかは、取引と処理状況によって確認が必要なので、一般的な口コミだけで自分の請求が自動で消えると判断しないでください。
ケース6|支払ったが翌月払いだけ使えない
控えとアプリで支払い完了を確認し、残る請求や設定上限を確認します。ファミペイ自体の再利用と、翌月払いの利用条件を分けて見ることが必要です。過去複数回の延滞等による制限がある場合は、支払い直後に以前の枠へ必ず戻る保証はありません。現在の画面に基づいて公式へ確認してください。
復旧確認のために何度も不要な買い物をする必要はありません。利用できる条件が明らかになるまで、いま使える自分の資金を基準に生活費を管理します。次の支払日までにどの請求が残っているかを確認し、同じ不足を繰り返さないよう、利用上限と月の予算を見直すことが役立ちます。
連絡・督促の案内を受けた場合
通知が来たら、連絡元、対象請求、求められている対応、期限を確認します。支払った直後に通知を見た場合は、通知が作られた時点と実際の支払日時にずれがないかも確認します。支払い済みだからすべて無視してよいとも、通知が来たからもう一度払うべきとも判断せず、現在の請求状態と照合してください。
一括返済や契約に関わる通知等を受けた場合には、書かれている条件を正確に確認する必要があります。自分の支払方式や契約内容により関係する条項が違う場合があるため、一般の記事で個別の法的な扱いを断定することはできません。公式窓口や必要な専門相談先へ、通知文と契約内容を用意して確認します。
記録するもの・公開しないもの
自分の手元には、通知の日時と文面、対象請求、支払った控え、問い合わせ履歴を残します。公に共有する必要がないものには、会員番号、電話番号、住所、カード情報、口座情報、認証に必要な情報などがあります。支払いの相談が必要でも、これらをSNSや不特定の相談相手へまとめて渡す必要はありません。
公式窓口へ画像を送る場合は、送る先と必要範囲を確認してください。問い合わせに必要な情報を隠し過ぎて照合できなくなる場合もあるため、公式からの指定に沿って対応します。何を送ったか、いつどこへ連絡したかを記録しておくと、同じ問題について後で確認する際にも役立ちます。
支払い遅れを繰り返さないための予定の立て方
毎月の支払予定を、利用した月と支払う月の二段で管理します。たとえば11月に利用した金額は12月の支払い予定へ記録し、12月に新しく使った金額は1月分の予定として別にします。今月銀行から出た額だけを見る家計簿では、まだ支払っていない買い物が見えにくくなるためです。
次に、請求確定後の確認日と、口座へ資金を用意する日を決めます。公式の支払期日より前に自分の準備日を置き、別の引落しや休日の予定を確認します。通知が来たら見るだけで終わらせず、対象額を用意したか、支払完了を確認したかという二つの完了項目を持つと管理しやすくなります。
設定上限を生活費の範囲で見直す
契約上の最大額をそのまま自分の設定上限にする必要はありません。次回の収入から固定費・既存請求・生活費を引き、無理なく精算できる金額を確認します。使える枠が大きくても、支払える自分のお金が同じだけ増えるわけではありません。利用停止の経験がある場合には、再開後も以前と同じ額を使う前に予算を見直します。
分割等で支払いを調整している人は、その残る支払いと新規利用分を同じ月の予定へ載せます。毎月の支払額だけを小さく見せても、総額と期間は残ります。返済が長く続く中で新規利用を増やすと、予定が分かりにくくなります。いまの残額と完了予定を把握し、必要なら家計や契約について相談できる正式な窓口の案内を確認してください。
併用している後払いにも未払いがある場合は、atoneの支払い遅れ・延滞手数料・対処法や、ペイディの支払い遅れ・再支払い方法も確認し、請求元ごとに期日・費用・支払方法を整理してください。ファミペイの再引落日を、ほかの請求の期日として扱わないようにします。
支払いと連絡の経過を一枚にまとめる
支払いの確認が何日かにわたると、アプリを見た日、銀行へ入金した日、引き落とされた日、サポートへ連絡した日が混ざりがちです。一つのメモに時系列で並べておくと、どこまで確認できたか分かります。「入金したので完了」「連絡したので変更された」という飛躍を防ぐためにも、行動と結果の欄を分けて記録します。
記入例は実際の日付へ置き換える
| 自分がしたこと | 確認できた結果 | まだ確認していないこと |
|---|---|---|
| 請求画面を開いた | 対象月と未払い額が分かった | 現在使える支払方法 |
| 登録口座へ資金を移した | 口座への着金を確認した | 請求の引落しが完了したか |
| 公式窓口へ問い合わせた | 受付の記録がある | 相談内容に対する回答 |
| 専用画面で店頭払いした | 控えに金額と日時がある | 対象請求のアプリ表示 |
この表は、すべての段階を必ず順に行うという意味ではありません。自分の請求が再引落の対象であればその案内、延滞分の専用払いの対象であればその案内に従います。すでに支払いが終わっている場合は、二重で払うのではなく、記録と請求の表示を照合します。現在の段階に不要な操作を増やさないためにも、未確認の項目を明確にすることが大切です。
相談内容が確定したら条件を読み直す
窓口から回答があった場合には、期日や金額、対象となる請求、必要な手続きが何かを確認します。一般のFAQを紹介されたのか、自分の請求について個別の案内があったのかも分けます。相談受付の連絡だけで、支払条件の変更まで完了したとは考えないでください。分からない箇所はそのまま確認し、聞き取れなかった金額や日付を推測で補わないようにします。
連絡が電話の場合も、自分の手元へ日時と案内内容を残します。後から別の通知が来たとき、支払前の案内か支払後の状況を踏まえた案内かを比較しやすくなります。確認した内容を誰かに相談する場合には、必要な部分に絞り、認証情報や無関係な個人情報をまとめて共有しないようにしましょう。
支払い遅れについてのFAQ
27日の翌日からすぐ遅延損害金が発生しますか?
公式FAQは、指定日である利用月の翌々月12日までに確認できない場合、その翌日から発生する旨を案内しています。ただし、これを通常の期日を守らなくてよい期間と解釈しないでください。個別の請求、支払方式、銀行の処理日程はアプリと契約で確認します。
口座へ入金すれば、あとは何もしなくてよいですか?
現在の段階によります。再引落の案内がある段階と、延滞分として専用バーコード払いが案内された段階は区別します。公式FAQでは延滞分には自動引落を利用できないと説明されています。入金した行動だけで終わらせず、対象請求の支払完了を確認してください。
ファミペイ残高へチャージして請求を払えますか?
チャージと翌月払い請求の精算を同じ操作と考えないでください。延滞分として案内される支払いは、専用画面から店頭で現金払いする流れです。レジで現金を渡した場合も、控えがチャージなのか請求の収納なのかを確認します。アプリの支払状態も照合してください。
支払いを済ませれば利用枠は必ず復活しますか?
以前と同じ枠で使えることは保証されません。公式FAQはファミペイ自体の利用再開と、過去複数回延滞等による翌月払いの利用制限を分けて案内しています。支払いの完了、上限設定、現在の利用可否をそれぞれ確認します。
少額の延滞なら信用情報と関係ありませんか?
金額が小さいから無関係とは判断できません。公式FAQには申込・取引・延滞の事実等を個人信用情報機関へ登録する案内があります。自分の情報がいつどのように扱われたかは、契約条件や正式な確認方法で調べる内容です。第三者の記事で特定の日数や金額による安全圏を保証することはできません。
支払いを分割する相談は必ず受けてもらえますか?
相談による条件変更は保証できません。現在の請求と公式の相談案内を確認し、用意できる金額と日付を事実に基づいて伝えます。アプリに分割等の機能が表示されているか、対象請求で利用できるかも個別の条件です。自己判断で一部だけ入金して正式な分割になったと考えないでください。
解約やアプリの削除で請求は止まりますか?
すでに利用した代金の支払いが、アプリ削除や利用停止設定だけでなくなるわけではありません。残る請求と契約上の扱いを確認します。カードに継続的な支払いを設定している場合などは、契約先への支払方法変更も必要になる可能性があるため、公式の解約後請求の案内も確認してください。
不審なSMSの支払口座へ振り込んでよいですか?
外部の連絡だけで支払先を変えず、公式アプリの請求と照合します。普段使う公式サイトから問い合わせ先を確認し、金額と支払方法が正しいかを確かめてください。認証コードやログイン情報を求められた場合も、そのまま送らないようにします。
まとめ|いまの請求の段階に合う方法で精算する
ファミペイ翌月払いの引落しができなかった場合は、現在の支払予定と再引落の案内を確認します。延滞分の専用払いへ進んでいる場合は、その画面から店頭現金払いする方法を確認します。銀行への入金や残高チャージだけで支払済みと判断せず、対象月と金額に対応する完了記録を残してください。
費用、信用情報、利用制限はそれぞれ公式の案内と契約で確認します。支払いが難しい場合は、請求と資金の予定を整理して正式な相談案内へ進みます。支払いが済んだ後も、翌月払いの利用可否と将来の請求を確認し、次回の準備日と使い過ぎを防ぐ上限設定を見直しましょう。
すぐのお金の困りごとは、買取キンタローのHPをチェック
参照した公式情報
- 27日の引落ができなかった場合、どうすればよいですか?(公式FAQ)
- FamiPay翌月払いの支払が遅れた際に延滞金は発生しますか?(公式FAQ)
- FamiPay翌月払いを利用するにあたり、個人信用情報機関への登録はありますか?(公式FAQ)
- ファミペイ翌月払い公式案内
- ファミペイ公式FAQ:「27日の引落ができなかった場合」「支払いを延滞した場合の支払方法」「支払が遅れた際の延滞金」「延滞分を支払った後の利用再開」「個人信用情報機関への登録」「延滞中によくあるお問い合わせ」等を確認。
- FamiPay利用規約・翌月払いサービス利用規約・個人情報の取扱い
確認日:2026年11月18日。個別の請求・契約・信用情報の扱いについては、公式アプリと契約内容、正式な窓口で確認してください。