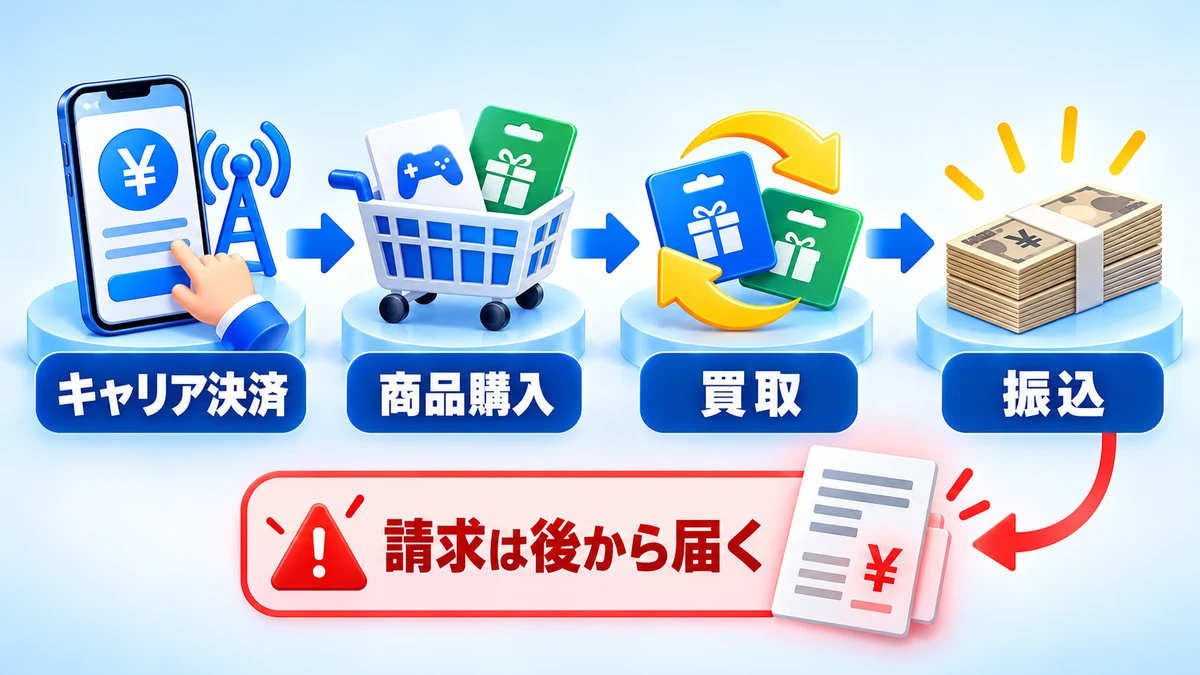
キャリア決済現金化とは、携帯電話料金とまとめて支払える決済枠で商品やサービスなどを購入し、売却や買取を通じて現金を受け取る行為を指す言葉です。
代表的なサービスには、ドコモ回線のd払い「電話料金合算払い」、KDDIのau PAY(auかんたん決済)「通信料金合算支払い」、ソフトバンク・ワイモバイルまとめて支払いがあります。
ただし、いずれも利用可能額を銀行口座へ直接出金するサービスではありません。受け取る現金が購入額を下回っても、携帯電話会社へ支払う利用額は原則として減りません。また、各社の規約や案内では、現金化目的の利用や換金目的と判断される購入が禁止・制限対象になり得ます。
お金に困ったら、まずはご相談ください。
キャリア決済現金化は「決済枠を直接出金するサービス」ではない
キャリア決済は、商品・サービスの購入代金を携帯電話料金と一緒に支払える決済方法です。銀行口座の預金や電子マネー残高ではないため、表示された利用可能額をそのまま現金として引き出すことはできません。
一般に現金化と呼ばれる取引では、商品などを購入した後に別の事業者へ売却する工程が入ります。そのため、利用額と振込額の間に差が生じ、手数料や商品代を差し引くと手取りが大きく減る場合があります。
- 利用可能額は出金可能残高ではない
- 現金を受け取っても購入代金の支払いは残る
- 最大利用可能額と、本人に設定された額は異なる
- 「バレない」「必ず即日」と保証できる仕組みではない
- 支払いが遅れるとキャリア決済や通信サービスへ影響する可能性がある
キャリア決済現金化とは
キャリア決済で商品やサービスを購入する
キャリア決済では、加盟店で購入した商品やデジタルコンテンツなどの代金を、毎月の携帯電話料金とまとめて支払います。クレジットカードを使わずに決済できる場合がありますが、利用には回線契約、年齢、支払い状況などの条件があります。
購入額より少ない現金を受け取る形になる
購入した商品などを売却しても、通常は購入額と同じ金額では売れません。さらに振込手数料などが差し引かれれば、実際の受取額は少なくなります。
現金を受け取っても携帯料金の支払いは残る
商品が手元からなくなっても、キャリア決済の利用額は携帯電話会社から請求されます。「買取業者が代わりに払う」「商品を渡せば請求も消える」といった説明は正しくありません。
d払い・auかんたん決済・ソフトバンクまとめて支払いを比較
| サービス | 対象となる支払い | 公式上の最大月額 | 主な注意点 |
|---|---|---|---|
| d払い | 電話料金合算払い | 20歳未満1万円 20歳以上10万円 | 初期設定は1万円。契約・支払い状況などで個別設定 |
| au PAY(auかんたん決済) | 通信料金合算支払い | 13歳未満1,500円 18歳未満1万円 20歳未満5万円 20歳以上10万円 | 総利用上限とau PAY残高チャージ上限は別 |
| ソフトバンクまとめて支払い | SoftBank・Y!mobileなどの携帯料金合算 | 12歳未満2,000円 20歳未満2万円 20歳以上10万円 | 利用期間は携帯料金の締め日に連動 |
表の金額は最大値です。実際に利用できる額は、年齢だけでなく、契約期間、利用状況、携帯料金の支払い状況、利用者自身の上限設定などで変わります。
d払いの電話料金合算払い
d払いには残高、dカード、その他クレジットカードなど複数の支払い方法があります。キャリア決済として扱うのは、ドコモ回線の料金と合算する電話料金合算払いです。
初期設定は月1万円で、未使用分は翌月へ繰り越せません。詳しくはd払い現金化と電話料金合算払いの仕組み・利用停止リスクで解説します。
au PAY(auかんたん決済)の通信料金合算支払い
au PAY(auかんたん決済)には通信料金合算のほか、カード、au PAY残高など複数の支払い方法があります。通信料金合算でau PAY残高へチャージした分は、出金できないau PAYマネーライトです。
残高種別と規約は、auかんたん決済現金化とau PAYの違い・注意点で整理します。
ソフトバンク・ワイモバイルまとめて支払い
SoftBank、Y!mobile、LINEMOで利用できる料金合算型の決済です。利用可能額の期間は契約の請求締め日に連動し、PayPayへチャージする場合は毎月2回目以降に2.5%の手数料がかかります。
締め日と利用可能額は、ソフトバンクまとめて支払い現金化の仕組みと支払いリスクで確認できます。
キャリア決済現金化の換金率より実際の手取りを確認する
換金率は「購入額に対していくら受け取れるか」を示す目安ですが、広告上の最大値がそのまま振込額になるとは限りません。
| 利用額 | 最終手取り70%の例 | 最終手取り80%の例 | 後日の支払い |
|---|---|---|---|
| 10,000円 | 7,000円 | 8,000円 | 10,000円+関連費用 |
| 30,000円 | 21,000円 | 24,000円 | 30,000円+関連費用 |
| 50,000円 | 35,000円 | 40,000円 | 50,000円+関連費用 |
この表は計算例であり、受取額を保証するものではありません。比較時には次の数字を確認してください。
- キャリア決済で利用する金額
- 商品・サービスの購入費用
- 買取率または換金率
- 振込手数料、事務手数料、キャンセル料
- 銀行口座へ実際に振り込まれる金額
- 携帯電話会社へ後日支払う金額と支払日
換金率ではなく、最終振込額で比較してください。
キャリア決済現金化は即日で完了するとは限らない
キャリア決済自体が承認されても、商品準備、本人確認、買取審査、銀行振込などに時間がかかる場合があります。夜間・土日祝日、メンテナンス、初回利用、本人情報の不一致なども影響します。
「最短○分」は最も早い条件の表示であり、自分の取引に適用される保証ではありません。振込予定時刻と、間に合わなかった場合のキャンセル条件を確認してください。
キャリア決済現金化は違法なのか
キャリア決済で購入した商品を売却したという事実だけで、あらゆるケースが直ちに同じ犯罪へ該当すると断定することはできません。違法性は契約内容、購入時の説明、取引方法、名義、相手方との関係など具体的事情で変わります。
一方、刑事上の評価とは別に、携帯電話会社や決済サービスの規約へ違反する可能性があります。虚偽申告、他人名義、不正取得した認証情報などが加われば、より重大な問題になるおそれがあります。
法律上の判断が必要な具体的ケースは、消費生活センター、法テラス、弁護士などへ相談してください。
各社が現金化目的の利用を制限している
| サービス | 公式規約・案内の要点 |
|---|---|
| d払い | 現金などを得る目的での利用を、サービス停止事由に含める |
| au PAY(auかんたん決済) | 現金化を目的とした利用を明示的に禁止 |
| ソフトバンク | 換金を主目的と判断した購入を制限する場合がある |
キャリア決済現金化がバレる・利用停止になるリスク
各社の具体的な判定基準は公開されていません。「いくらまでなら安全」「この商品なら検知されない」といった第三者の説明には、公的な保証がありません。
不自然な購入や高額・高頻度の利用
利用状況によって決済が不適切と判断された場合、購入の不承認、限度額の変更、サービス利用停止などにつながる可能性があります。
本人確認や決済審査で止まる場合
回線名義、アカウント情報、支払い方法、利用者情報が一致しない場合や、不正利用の疑いがある場合は、認証や決済が止まることがあります。認証コードやパスワードを第三者へ渡してはいけません。
支払い遅れによる決済・回線への影響
キャリア決済の利用額は携帯料金と合算されます。支払いが遅れるとキャリア決済が利用できなくなり、未払い状態が続けば通信サービスにも影響する可能性があります。
現金化業者を利用する前に確認したい項目
- 会社名、所在地、代表者、連絡先が公開されているか
- 最大換金率ではなく最終振込額を事前に示すか
- キャンセル条件と費用が明記されているか
- 携帯会社のID、パスワード、暗証番号、SMSコードを要求しないか
- 他人名義や虚偽の購入目的を勧めないか
- 支払いが残ることを説明しているか
- 個人情報の利用目的と保管方法が確認できるか
金融庁は、「即日現金化」「借金ではない」などの言葉で勧誘し、商品売買の形式で先に現金を渡して後日高額な代金を支払わせる取引に注意を呼びかけています。
不明な条件がある場合は、申し込み前に確認しましょう。
キャリア決済が使えないときに確認する順番
- 自分に設定された利用可能額と当月利用額
- 携帯電話料金の未払い・入金反映状況
- 使いすぎ防止設定や利用制限
- 回線、料金プラン、加盟店、商品の対応状況
- 表示されたエラーコードと公式FAQ
- 名義、アカウント連携、認証情報
原因を特定せず決済を繰り返すのではなく、各社のアプリや会員ページ、公式FAQを確認してください。
利用中の携帯会社から詳しい記事を選ぶ
- ドコモ・ahamoなど:d払い電話料金合算払いの仕組みと注意点
- au・UQ mobile・povoなど:auかんたん決済とau PAY残高の違い
- SoftBank・Y!mobile・LINEMO:ソフトバンクまとめて支払いの利用可能額と締め日
現金が必要なときに比較したい代替策
必要なのが現金ではなく特定の支払いであれば、支払先への相談で解決できる場合があります。キャリア決済の請求を増やす前に、次の選択肢を確認してください。
| 状況 | 確認先・選択肢 |
|---|---|
| 携帯料金が払えない | 各携帯会社の請求窓口 |
| 家賃・公共料金・税金が払えない | 支払先、自治体の納付・生活相談 |
| 生活費が不足している | 自治体、社会福祉協議会 |
| 複数の後払い・借入がある | 消費生活センター、法テラス、弁護士・司法書士 |
| 別の後払いサービスも比較したい | atone現金化の仕組みとリスク、ペイディApple現金化の規約上の注意点 |
キャリア決済現金化に関するよくある質問
-
Qキャリア決済の枠を銀行口座へ直接出金できますか?
-
A
できません。利用可能額は商品・サービス代金の支払いに使える上限であり、出金可能な預金や残高ではありません。
-
Q成人ならどのキャリアでも必ず10万円使えますか?
-
A
いいえ。10万円は最大値です。実際の利用可能額は契約、利用、支払い状況などに応じて各社が設定します。
-
Qキャリア決済現金化は絶対にバレますか?
-
A
具体的な判定基準は公開されていないため、必ず発覚するとも絶対に発覚しないとも断言できません。ただし、各社は現金化目的の利用を禁止・制限しており、利用停止などのリスクがあります。
-
Q楽天モバイルにも同じキャリア決済がありますか?
-
A
2026年の消費者委員会資料では、楽天モバイルは通信料金と商品代金を合算する同種のキャリア決済を提供していないと整理されています。Google Playの支払い設定などとは区別が必要です。
受取額だけでなく、後日の支払いまで確認してください。
まとめ|3社の違いと翌月の支払いを確認して判断する
キャリア決済現金化は、d払い、auかんたん決済、ソフトバンクまとめて支払いなどの利用可能額を直接出金する仕組みではありません。商品購入や買取などを介するため、受取額は利用額を下回ることがあります。
各社とも最大月10万円となる区分がありますが、誰でも最大額を使えるわけではありません。年齢、契約、利用、支払い状況などで実際の上限は異なります。
また、現金化目的の利用は規約違反や購入制限につながる可能性があります。最終振込額、翌月の請求、携帯料金の支払日、利用停止リスクを確認し、必要に応じて支払先や公的相談窓口も利用してください。