ソフトバンクまとめて支払い現金化とは、毎月の携帯電話料金と一緒に支払える決済サービスを使って商品や残高などを購入し、売却や買取を通じて現金を受け取る行為を指す言葉です。
ソフトバンクまとめて支払いは、デジタルコンテンツやショッピング、App Store、Google Playなどの購入代金を携帯料金と合算するサービスであり、利用可能額を直接銀行口座へ出金する機能ではありません。
ソフトバンクのウェブ利用規約では、転売、買い戻し、キャッシュバックなどで現金類を得ることを主な目的として購入していると判断した場合、新しい購入を制限することがあるとしています。現金を受け取れても請求は残るため、手取り、利用可能額、締め日、支払日を確認してください。
お金に困ったら、まずはご相談ください。
- ソフトバンクまとめて支払い現金化を考える前に確認したい結論
- ソフトバンクまとめて支払いとは
- まとめて支払いを直接出金する機能はない
- ソフトバンクまとめて支払い現金化と呼ばれる取引の仕組み
- 換金率より実際の手取りと携帯料金の請求を確認する
- ソフトバンクまとめて支払いの利用可能額
- 換金目的と判断されると購入を制限される場合がある
- 現金化がバレる・利用停止になるリスク
- ソフトバンクまとめて支払いが使えない主な原因
- 支払い後に利用が再開されるまでの注意点
- PayPayなどへのチャージと現金化は同じではない
- 現金化業者を利用する前に確認したい危険信号
- d払い・auかんたん決済との違い
- 現金化以外に確認したい代替策
- ソフトバンクまとめて支払い現金化に関するよくある質問
- まとめ|利用可能額と請求期間を先に確認する
- 参考情報
ソフトバンクまとめて支払い現金化を考える前に確認したい結論
- まとめて支払いの利用可能額を直接出金する機能はない
- 商品購入や残高チャージを介する場合、手取りは利用額より少なくなることがある
- 現金獲得を主目的とする購入は、制限対象になる可能性がある
- 利用可能額は年齢、契約、利用、支払い状況で変わる
- 利用期間は携帯料金の締め日により異なる
- PayPayへチャージできても、出金可能な残高になるとは限らない
「最大10万円」「即日」「高換金率」という広告だけで判断せず、自分に設定された利用可能額と後日の携帯料金を確認する必要があります。
ソフトバンクまとめて支払いとは
スマートフォンやパソコンで購入したコンテンツ、アプリ、ネットショッピングなどの代金を、毎月の携帯電話料金とまとめて支払える決済サービスです。月額利用料は無料で、原則として申し込み不要と案内されています。
SoftBank回線での利用
My SoftBankから利用可能額、利用状況、使いすぎ防止機能などを確認できます。購入代金は、携帯電話料金と合算される場合と、登録クレジットカードへ請求される場合があります。
ワイモバイルまとめて支払い
Y!mobile利用者には「ワイモバイルまとめて支払い」として提供され、My Y!mobileから利用可能額などを確認します。サービス名称や管理画面は異なりますが、携帯料金とまとめて支払う点は共通します。
LINEMOでの利用
ソフトバンク公式は、LINEMO利用者もソフトバンクまとめて支払いを利用できると案内しています。利用状況はMy Menuなどで確認します。
まとめて支払いを直接出金する機能はない
利用可能額は、商品やサービスの購入代金を後払いするために設定された上限です。預金残高ではないため、そのまま銀行口座へ振り込む操作はありません。
PayPay残高へまとめて支払いからチャージできる場合もありますが、チャージされた残高は出金できるPayPayマネーではなく、原則として出金不可のPayPayマネーライトです。チャージと現金出金を同じものとして案内する説明には注意してください。
ソフトバンクまとめて支払い現金化と呼ばれる取引の仕組み
- まとめて支払いが利用できる商品やサービスなどを購入する
- 商品などを第三者へ売却する
- 購入額より少ない現金を受け取る
- 後日、利用額と関連費用を携帯電話料金などと一緒に支払う
この仕組みでは、受け取った現金と請求額の差が利用者の負担になります。商品を売却して手元になくなっても、ソフトバンクへの支払いが自動的に消えるわけではありません。
換金率より実際の手取りと携帯料金の請求を確認する
| まとめて支払いの利用額 | 最終手取り70%の例 | 最終手取り80%の例 | 後日支払う利用額 |
|---|---|---|---|
| 10,000円 | 7,000円 | 8,000円 | 10,000円 |
| 30,000円 | 21,000円 | 24,000円 | 30,000円 |
| 50,000円 | 35,000円 | 40,000円 | 50,000円 |
上表は計算例です。実際には振込手数料、購入費用、キャンセル料などが差し引かれる場合があります。また、PayPayへソフトバンク・ワイモバイルまとめて支払いからチャージする場合、毎月2回目以降はチャージ額の2.5%が手数料として通信料金に加算されます。
チャージ手数料と後日の請求まで確認しましょう。
ソフトバンクまとめて支払いの利用可能額
公式案内に記載されている年齢別の最大利用可能額は次のとおりです。
| 登録された使用者年齢 | 最大利用可能額 |
|---|---|
| 満12歳未満 | 月2,000円 |
| 満20歳未満 | 月20,000円 |
| 満20歳以上 | 月100,000円 |
これは上限の最大値です。実際の利用可能額は、契約内容や利用状況などに応じてソフトバンクが設定します。使用者情報が登録されていない場合は、満20歳未満の扱いです。利用可能額は予告なく増減する場合があります。
年齢別の最大額、実際に設定された上限、月替わりの考え方は、ソフトバンクまとめて支払いの利用可能額・リセット日・締め日で詳しく確認できます。
利用可能額と自分で設定した上限は異なる
ソフトバンクが設定した利用可能額の範囲内で、利用者がより低い上限へ変更できます。使いすぎ防止機能で利用制限を設定している場合は、利用可能額が残っていても決済できません。
利用期間・リセット日・支払期限を分けて確認する
ソフトバンク公式FAQでは、まとめて支払いの利用期間は毎月1日から末日までと案内されています。月末までの利用分は携帯電話料金と合算され、原則として翌月26日が支払期限です。
ただし、月が替わっても未払い、利用制限、個別の利用可能額設定などがあると決済できない場合があります。My SoftBankで当月の利用額と実際の利用可能額を確認してください。
換金目的と判断されると購入を制限される場合がある
ソフトバンクのウェブ利用規約では、転売、買い戻し、キャッシュバックなどで現金類を得ることを主な目的として対象コンテンツを購入していると判断した場合、新規購入を制限することがあると定めています。
具体的な判定基準は公開されていません。決済が通ったことや、同じ商品を他の人が購入できたことを理由に、規約上問題ないとは判断できません。
現金化がバレる・利用停止になるリスク
現金化目的と判断されるかどうかを第三者が保証することはできません。ソフトバンクは契約内容、利用状況、支払い状況などに応じて利用可能額を設定し、与信判断や与信後の管理のために契約情報を利用すると案内しています。
次のような手続きは避けてください。
- 購入目的を偽る
- 他人名義の回線やPayPayアカウントを利用する
- My SoftBankのパスワードやSMS認証コードを第三者へ伝える
- 短期間に何度も高額決済を試す
- 「絶対に停止されない」とする説明を信じる
ソフトバンクまとめて支払いが使えない主な原因
| 主な原因 | 確認方法・対応 |
|---|---|
| 携帯料金の未払い・期日後支払い | 未払い額を確認し、公式の方法で支払う |
| 利用可能額を使い切った | My SoftBankなどで残額と請求期間を確認する |
| 使いすぎ防止機能 | 上限設定や利用制限を確認する |
| 対象外の商品・サービス | 加盟店の利用条件を確認する |
| 認証・アカウント連携の問題 | 回線認証、パスワード、PayPay連携を確認する |
| ソフトバンク側の判断 | 公式サポートへ利用状態を確認する |
支払い後に利用が再開されるまでの注意点
携帯料金の未払いなどでまとめて支払いが利用できない場合、未払い料金を支払っても入金確認前は再開しません。
ソフトバンク公式FAQでは、21時までに入金した場合、原則として当日中にまとめて支払いの利用制限が解除されると案内しています。ただし、入金方法や処理状況によって異なる可能性があるため、My SoftBankで状態を確認してください。
表示された番号ごとの意味と確認順序は、ソフトバンクまとめて支払いが使えない原因とエラーコード別の対処法で整理しています。
PayPayなどへのチャージと現金化は同じではない
SoftBank・Y!mobile・LINEMOの回線をPayPayと連携し、まとめて支払いからPayPay残高へチャージできる場合があります。しかし、チャージしたPayPayマネーライトは銀行口座へ出金できません。
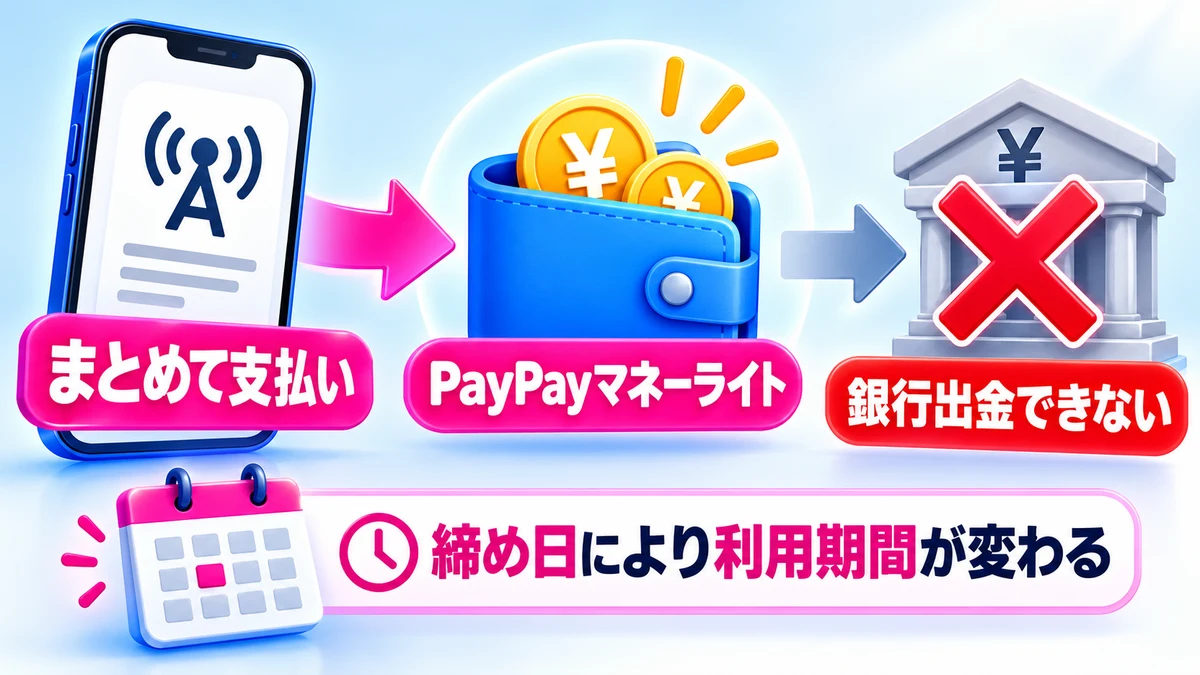
また、ソフトバンク・ワイモバイルまとめて支払いからのチャージは毎月初回が無料、2回目以降は2.5%の手数料がかかります。チャージ額だけでなく、手数料を含む金額が通信料金へ加算される点にも注意してください。
残高種別、本人確認後の扱い、チャージ回数ごとの費用は、PayPayマネーライトの出金可否と手数料で詳しく解説しています。
現金化業者を利用する前に確認したい危険信号
- PayPayマネーライトを必ず出金できると案内する
- 表示換金率と最終振込額の差を説明しない
- 2回目以降のPayPayチャージ手数料を説明しない
- My SoftBankやPayPayの認証情報を求める
- 回線名義と異なるアカウント利用を勧める
- 会社概要やキャンセル条件が確認できない
金融庁は、商品売買やキャッシュバックなどの形式で先に現金を渡し、後から高額な代金を請求する後払い現金化について注意喚起しています。取引名称ではなく、受取額と請求額の差で判断してください。
利用可能額・手数料・締め日を事前に確認してください。
d払い・auかんたん決済との違い
ソフトバンクまとめて支払いは、利用可能額の期間が携帯料金の締め日に連動する点や、PayPayチャージの手数料などに特徴があります。
キャリア決済現金化の3社比較ガイドでは、d払い・auかんたん決済・ソフトバンクまとめて支払いの上限、請求、規約を比較します。
ソフトバンク回線内の違いを確認する場合は、ソフトバンク・ワイモバイル・LINEMOの確認先と引き継ぎも参考にしてください。
現金化以外に確認したい代替策
携帯料金、家賃、公共料金、税金など特定の支払いが難しい場合、支払先へ期限延長や分割の相談ができることがあります。手取りが目減りする取引を利用する前に、請求書に記載された窓口へ相談してください。
複数の支払いが重なっている場合は、自治体の生活相談、社会福祉協議会、消費生活センター、法テラスなどへ相談する方法もあります。
ソフトバンクまとめて支払い現金化に関するよくある質問
-
QY!mobileとLINEMOもこの記事を参考にできますか?
-
A
基本的な仕組みは参考にできます。ただし、名称、管理画面、利用条件、実際の上限はブランドや契約によって異なるため、My Y!mobileやMy Menuも確認してください。
-
Q20歳以上なら必ず月10万円使えますか?
-
A
いいえ。月10万円は最大額です。実際の利用可能額は契約・利用状況などにより個別に設定され、増減する場合があります。
-
Q利用可能額は毎月1日に戻りますか?
-
A
契約の請求締め日によって異なります。末日締めなら月初から新しい期間になりますが、20日締めの場合は21日から翌月20日が利用期間です。
-
QPayPayへチャージすれば出金できますか?
-
A
まとめて支払いからチャージした残高は原則として出金不可のPayPayマネーライトです。PayPayへのチャージと銀行口座への出金は同じではありません。
後日の携帯料金まで無理なく支払えるか確認しましょう。
まとめ|利用可能額と請求期間を先に確認する
ソフトバンクまとめて支払い現金化と呼ばれる行為は、利用可能額を直接出金するものではありません。商品購入や残高チャージなどを介し、利用額より少ない現金を受け取る一方で、携帯電話料金への請求は残ります。
利用可能額は最大月10万円と案内される場合がありますが、実際の額は年齢、契約、利用、支払い状況によって異なります。利用期間も請求締め日に連動するため、自分のMy SoftBankなどで確認が必要です。
換金目的と判断された購入は制限される可能性があります。表示換金率、最終振込額、PayPayチャージ手数料、後日の請求を確認し、無理のない支払いかを判断してください。