auかんたん決済現金化とは、au PAY(auかんたん決済)のうち、主に通信料金合算支払いを使って商品や残高などを購入し、売却や買取を通じて現金を受け取る行為を指す言葉です。
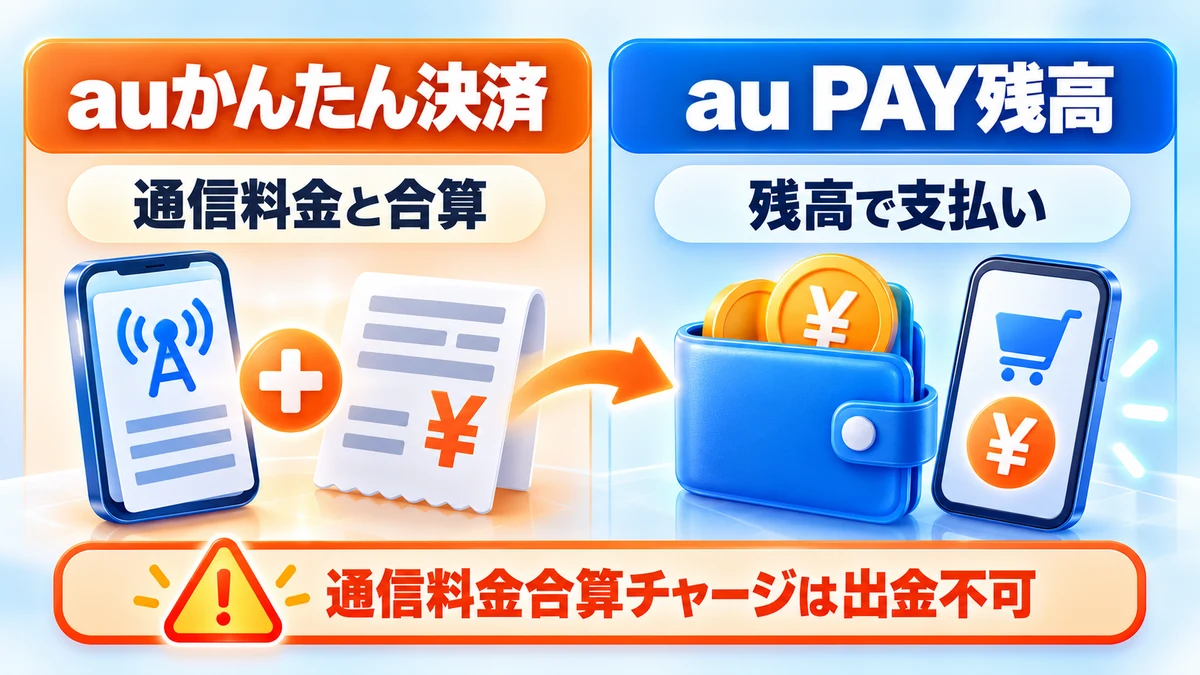
ここで注意したいのが、「au PAY」「au PAY(auかんたん決済)」「au PAY残高」「通信料金合算支払い」は同じ意味ではないことです。特に通信料金合算支払いからau PAY残高へチャージした場合、その残高は出金できないau PAYマネーライトになります。
また、2026年7月1日施行のau PAY(auかんたん決済)会員規約は、現金化を目的とした利用を明示的に禁止しています。手取りだけでなく、利用制限、翌月以降の請求、残高種別を確認したうえで判断してください。
お金に困ったら、まずはご相談ください。
- auかんたん決済現金化を考える前に確認したい結論
- au PAYとau PAY(auかんたん決済)は何が違うのか
- auかんたん決済を直接出金する機能はない
- auかんたん決済現金化と呼ばれる取引の仕組み
- 換金率より実際の手取りと翌月請求を確認する
- auかんたん決済の利用上限額
- auかんたん決済は現金化目的の利用を禁止している
- auかんたん決済現金化がバレる・利用制限になるリスク
- auかんたん決済や残高チャージが使えない主な原因
- au PAY残高の種別と出金可否を混同しない
- 支払い遅れで利用制限された場合
- 現金化業者を利用する前に確認したい危険信号
- d払い・ソフトバンクまとめて支払いとの違い
- 現金化以外に確認したい代替策
- auかんたん決済現金化に関するよくある質問
- まとめ|au PAYとの違いと残高種別を確認する
- 参考情報
auかんたん決済現金化を考える前に確認したい結論
- au PAY(auかんたん決済)は商品・サービス代金を支払う決済サービスである
- 通信料金合算支払いの利用可能額を直接銀行へ出金する機能はない
- 通信料金合算でチャージしたau PAY残高は、原則として出金できないマネーライトになる
- 会員規約は現金化目的での利用を禁止している
- 利用上限額はブランド、契約、支払い、利用状況などで異なる
- 現金を受け取っても、通信料金と合算される支払いは残る
「au PAYへチャージできる」ことと「チャージした残高を出金できる」ことは別です。この区別をせずに申し込むと、予定していた現金を受け取れないまま請求だけが残る可能性があります。
au PAYとau PAY(auかんたん決済)は何が違うのか
au PAYは、コード支払い、ネット支払い、残高、カードなど複数の機能を含むサービスです。au PAY(auかんたん決済)は、au IDを利用してコンテンツやショッピングなどの代金を支払う決済サービスで、通信料金合算支払い以外の支払い方法も含みます。
| 名称 | 概要 | この記事での扱い |
|---|---|---|
| au PAY(auかんたん決済) | au IDを使うオンライン決済。複数の支払い方法がある | 全体像を説明 |
| 通信料金合算支払い | 購入代金を通信料金とまとめて支払う | 主な対象 |
| au PAY残高支払い | 保有するau PAY残高から支払う | 区別して説明 |
| au PAYカード・クレジットカード | カード会社から請求される | 対象外 |
この記事の対象は通信料金合算支払い
通信料金合算支払いは、商品などの代金をau、UQ mobile、povoなど対象通信サービスの料金とまとめて支払える仕組みです。利用できるブランドや支払い方法は、契約と加盟店によって異なります。
au PAY残高へのチャージとは区別する
通信料金合算支払いを使ってau PAY残高へチャージできる場合がありますが、そのチャージ可能額には総利用上限とは別の上限があります。また、通信料金合算でチャージした残高は、本人確認済みでもau PAYマネーにはならず、出金できないau PAYマネーライトです。
auかんたん決済を直接出金する機能はない
通信料金合算支払いの利用可能額は、預金や保有残高ではありません。加盟店で商品・サービスを購入し、その代金を通信料金と一緒に後から支払える範囲です。
au PAYサイトに表示された上限額を、そのまま銀行口座へ振り込む操作はありません。au PAYマネーの出金機能があっても、通信料金合算でチャージしたau PAYマネーライトには利用できません。
auかんたん決済現金化と呼ばれる取引の仕組み
- au PAY(auかんたん決済)で通信料金合算支払いを選ぶ
- 利用上限額の範囲内で商品・サービスなどを購入する
- 第三者へ売却するなどして購入額より少ない現金を受け取る
- 後日、利用額が通信料金と一緒に請求される
現金を受け取った後も、購入代金の支払い義務はなくなりません。売却額と請求額の差に加え、振込手数料などが発生する場合があります。
換金率より実際の手取りと翌月請求を確認する
| 利用額 | 最終手取り70%の例 | 最終手取り80%の例 | 通信料金と合算される利用額 |
|---|---|---|---|
| 10,000円 | 7,000円 | 8,000円 | 10,000円 |
| 30,000円 | 21,000円 | 24,000円 | 30,000円 |
| 50,000円 | 35,000円 | 40,000円 | 50,000円 |
これは計算方法を示す例であり、受取額を保証するものではありません。「最大換金率」ではなく、商品代、振込手数料、初回条件などをすべて反映した最終振込額を確認してください。
通信料金に加算される金額まで確認しましょう。
auかんたん決済の利用上限額
au公式は、設定できる上限額が契約中の通信ブランド、支払い状況、サービスの利用状況などによって異なると案内しています。利用者はKDDI側が設定した範囲内で、自分の利用上限額を変更できます。
2026年の消費者委員会資料では、通信料金合算支払いの最大月額について、13歳未満1,500円、18歳未満1万円、20歳未満5万円、20歳以上10万円と整理されています。ただし、これは最大額であり、実際の利用上限を保証するものではありません。
総利用上限と残高チャージ上限は異なる
auかんたん決済全体のひと月あたり利用上限額と、通信料金合算支払いでau PAY残高へチャージできる額は別に管理されます。総利用額に余裕があっても、チャージ可能額が0円なら残高へチャージできません。
変更できるのは設定可能範囲の中だけ
自分で入力したい金額へ自由に増額できるわけではありません。au PAYサイトに表示される設定可能範囲が上限です。変更操作は即時反映と案内されていますが、KDDI側の上限を超える設定はできません。
利用者ごとの設定可能額、アプリでの確認・変更手順、残高チャージ専用枠については、auかんたん決済の利用上限額とチャージ上限で詳しく整理しています。
auかんたん決済は現金化目的の利用を禁止している
au PAY(auかんたん決済)会員規約には、本サービスは代金の支払い手段を提供する目的のもので、会員は現金化を目的として使用してはならないと明記されています。
そのため、決済やチャージが一度通っても、現金化目的での利用が規約上認められたことにはなりません。不正または規約に反する利用と判断された場合、取引の不承認やサービスの制限につながる可能性があります。
auかんたん決済現金化がバレる・利用制限になるリスク
どの取引がいつ確認対象になるか、KDDIの判定基準は公開されていません。「少額なら安全」「特定の商品なら検知されない」と第三者が断言することはできません。
次のような説明を受けた場合は注意してください。
- 購入理由を偽るよう求められる
- au ID、暗証番号、SMS認証コードを事業者へ伝えるよう求められる
- 別名義の回線やアカウント利用を勧められる
- au PAYマネーライトを必ず出金できると説明される
- 利用制限されても業者が解除できると保証される
auかんたん決済や残高チャージが使えない主な原因
| 主な原因 | 確認内容 |
|---|---|
| 月間の利用上限に達した | 総利用額と残りの利用可能額を確認 |
| 残高チャージ上限に達した | au PAYアプリの「au PAYへのチャージ可能額」を確認 |
| 通信料金の支払い方法が条件外 | 口座振替または指定クレジットカードなどの条件を確認 |
| 携帯料金の支払い遅れ | 未払い料金と入金反映状況を確認 |
| 利用制限が設定されている | au PAYサイトやサポートで制限状況を確認 |
| au ID連携・認証の問題 | 加盟店連携、暗証番号、本人確認を確認 |
たとえばエラーコードMPLE0043は、通信料金合算支払いによるau PAY残高チャージの月間上限超過などで表示されます。上限は毎月1日に順次リセットされますが、早い時間帯では反映途中の場合があるため、公式は翌月2日以降の再確認も案内しています。
表示されたMPLEコードごとの原因と、未払い・利用制限・認証を確認する順序は、auかんたん決済が使えない原因とエラーコード別の対処法で確認できます。
au PAY残高の種別と出金可否を混同しない
| 残高種別 | 決済 | 送金・出金 | 主なチャージ元 |
|---|---|---|---|
| au PAYマネー | 可能 | 可能 | 銀行口座、ATMなど所定の方法 |
| au PAYマネーライト | 可能 | 不可 | 通信料金合算、クレジットカード、ギフトカードなど |
本人確認が終わっていても、通信料金合算でチャージした分がau PAYマネーへ変わるわけではありません。チャージ元によって残高種別が決まるため、出金目的で通信料金合算チャージを行わないでください。
チャージ元別の残高種別、本人確認後もマネーライトが出金できない理由、銀行・ATM出金の条件は、au PAYマネーとマネーライトの違い・出金可否にまとめています。
支払い遅れで利用制限された場合
通信料金の支払い遅れによって利用制限がかかった場合、料金を支払っても即時に解除されるとは限りません。au公式FAQでは、21時までに支払った場合は翌日13時以降、21時を過ぎた場合は翌々日13時以降に順次再開すると案内しています。
入金方法や処理状況によって時間が異なる可能性があるため、再開を急いで何度も決済するのではなく、My auや公式サポートで反映状況を確認してください。
支払時刻による解除日の違い、回線とauかんたん決済の再開時間、支払い後も使えない場合の確認順序は、auかんたん決済の支払い遅れと利用再開時期で解説しています。
現金化業者を利用する前に確認したい危険信号
- au IDや暗証番号を業者側で操作すると説明される
- マネーライトを出金可能な残高へ変えられると案内される
- 換金率だけを表示し、最終振込額を示さない
- 会社情報、キャンセル条件、個人情報の利用目的が不明
- 現金化目的を隠すための虚偽申告を求められる
金融庁は、後払いによる商品売買の形式で先に現金を渡し、後から高額な代金を支払わせる取引について注意喚起しています。サービス名よりも、先に受け取る額と後日支払う額の差を確認してください。
残高種別や費用が不明なまま手続きを進めないでください。
d払い・ソフトバンクまとめて支払いとの違い
3社とも通信料金と購入代金をまとめて支払える点は共通しますが、対象ブランド、年齢別上限、請求期間、残高チャージの扱いは異なります。
キャリア決済現金化の3社比較ガイドでは、d払い・auかんたん決済・ソフトバンクまとめて支払いの違いを一覧で整理します。
現金化以外に確認したい代替策
必要なのが家賃、公共料金、税金、医療費などの支払いであれば、現金化に伴う差額を負担する前に、支払先へ期限延長や分割を相談できないか確認してください。
生活費全体が不足している場合は、自治体の生活相談窓口、社会福祉協議会、消費生活センターなどへ早めに相談する方法もあります。通信料金の支払いが難しいときは、KDDIの請求窓口へ未払い料金と支払方法を確認してください。
auかんたん決済現金化に関するよくある質問
-
Q通信料金合算でチャージしたau PAY残高は出金できますか?
-
A
原則として出金できません。通信料金合算でチャージした残高は、本人確認済みでも送金・出金不可のau PAYマネーライトになります。
-
QUQ mobileやpovoでも同じ条件ですか?
-
A
ブランドや料金プラン、加盟店によって利用条件が異なります。利用中のau IDで表示される上限と公式案内を確認してください。
-
Q20歳以上なら必ず月10万円使えますか?
-
A
いいえ。10万円は最大額であり、実際の上限は通信ブランド、契約、利用、支払い状況などによって異なります。
-
Q支払い後はすぐ利用制限が解除されますか?
-
A
即時とは限りません。支払時刻や入金方法で異なるため、公式FAQの解除時刻とMy auの状況を確認してください。
au PAYとの違いと翌月の請求を確認して判断しましょう。
まとめ|au PAYとの違いと残高種別を確認する
auかんたん決済現金化を検討するときは、通信料金合算支払いとau PAY残高、au PAYマネーとマネーライトを区別する必要があります。通信料金合算でチャージした残高は出金できないマネーライトです。
au PAY(auかんたん決済)の会員規約は、現金化を目的とした利用を禁止しています。現金を受け取れたとしても通信料金への請求は残り、利用制限や支払い遅れのリスクもあります。
表示換金率ではなく最終振込額を確認し、翌月の通信料金と合わせて無理なく支払えるかを先に計算してください。