広告を含みます。公式情報確認日:2026年11月18日
この記事の結論:ファミペイ翌月払いの利用枠は、公式に銀行へ出金できる残高ではありません。商品購入と売却を介した現金化の広告を見る場合は、広告の割合だけでなく、実際の受取額、売却時の費用、翌月以降に払う購入代金、支払方式の手数料を別々に確認します。本文の金額は負担を理解するための仮例であり、実際の査定額・入金額・換金率を示すものではありません。
「換金率90%なら1万円の利用で9,000円受け取れるのか」「振込手数料を引いた後はいくらか」「分割すると月々の支払いは楽になるのか」。現金化に関する広告の数字を読むときは、金額の分母と、計算に含めていない費用を確認する必要があります。表示された割合が大きくても、手元に残る現金がその割合どおりとは限りません。
この記事では、ファミペイ翌月払いの公式な手数料と、商品売却を仮定したときの計算を分けて整理します。サービス横断の違いは後払いアプリの種類・出金可否・注意点の比較でも確認できます。規約には所定外の方法で現金等と交換することに関する禁止事項があり、試算はそのような利用を推奨するものではありません。
利用枠と残高の違い、規約や支払いの全体像を先に整理したい場合は、ファミペイ翌月払いの仕組み・手取り・注意点の総合ガイドから確認できます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
利用枠・購入代金・売却額・手取りを分ける
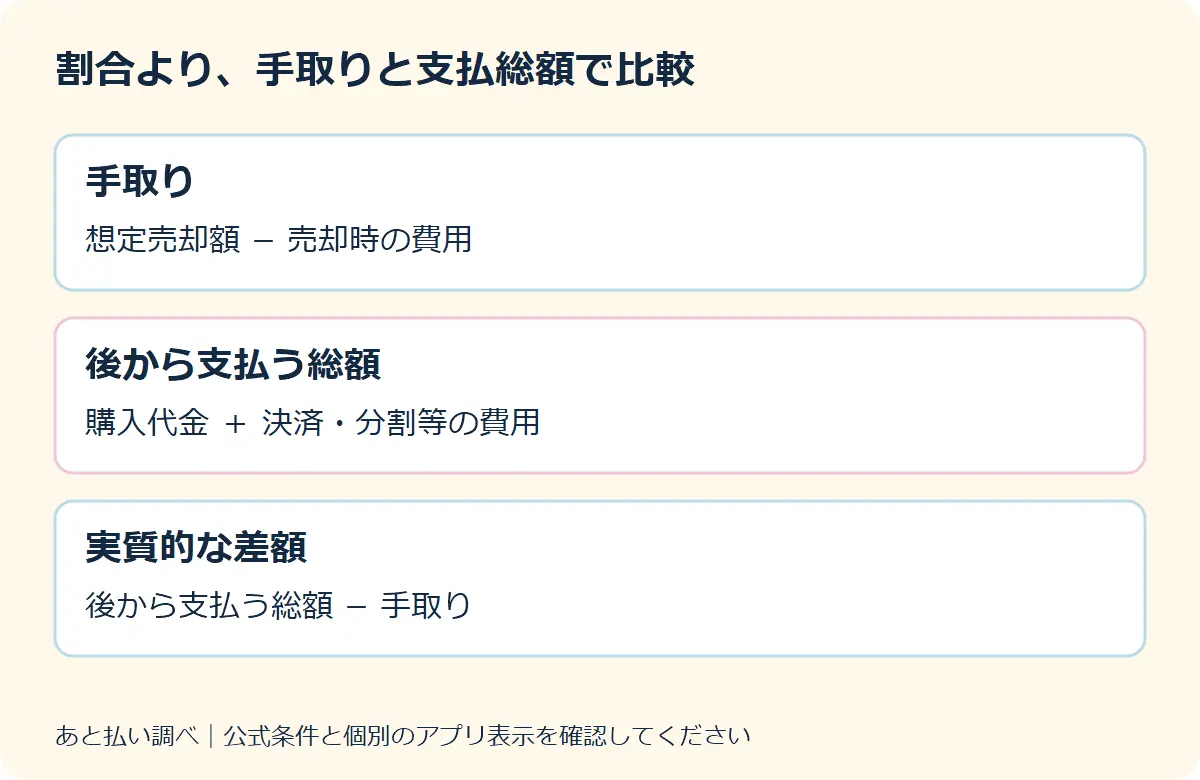
最初に区別するのは、アプリに表示される利用可能額、実際の購入代金、商品の売却額、銀行等で受け取る額です。利用可能額は買い物に使える範囲を確認する数字で、自分の銀行残高ではありません。購入すると、その利用に対応する請求が発生します。商品を売った場合の代金は別の取引の金額で、購入代金を自動的に精算するものではありません。
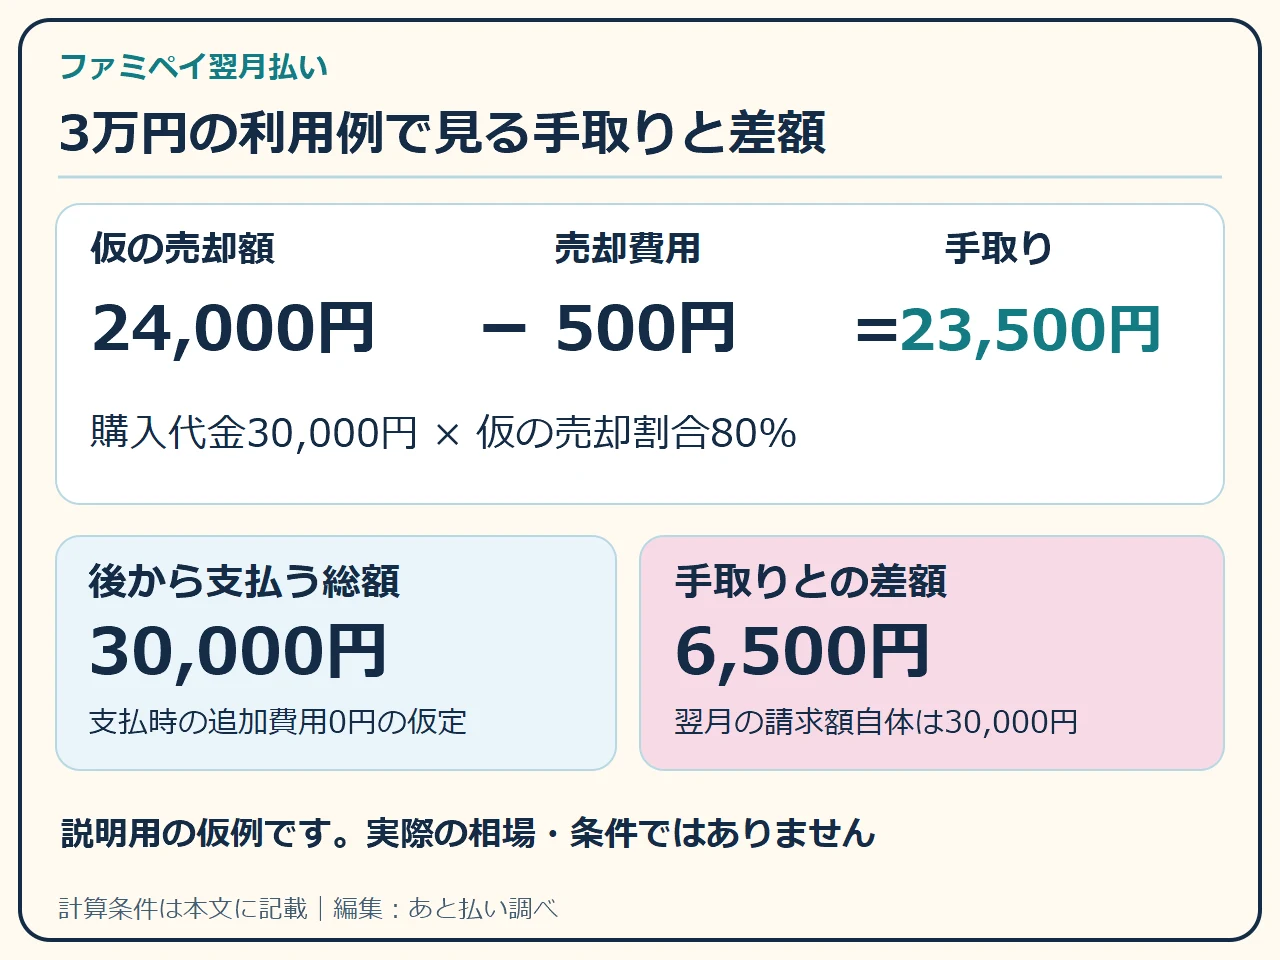
たとえば利用可能額が3万円と表示されていても、口座へ3万円を引き出せるという意味ではありません。仮に3万円の商品を買って2万4,000円で売り、その売却で500円の費用がかかると、手取りは2万3,500円です。購入代金3万円は別に支払う必要があり、手取りとの差は少なくとも6,500円になります。ほかの費用があるなら負担はさらに変わります。
| 用語 | この記事での意味 | 確認する記録 |
|---|---|---|
| 利用可能額 | 買い物に使える枠の表示 | 翌月払いの現在の表示 |
| 購入代金 | 商品等に対して支払う元の代金 | 販売店の注文・利用明細 |
| 売却額 | 商品を売る別取引の対価 | 査定・売却契約の確定額 |
| 売却時の費用 | 送料・振込等、売却で差し引く費用 | 見積り・契約・入金明細 |
| 手取り | 売却額から売却時の費用を引いた額 | 実際の入金額等 |
| 支払総額 | 購入代金と後払い等の費用の合計 | 請求・支払方式の内訳 |
「残高」と書かれた数字の種類を確認する
ファミペイへ事前にチャージした残高と、翌月払いで使える枠は性質が違います。カード経由で支払う場合にも、カードの使い方と原資の種類を確認します。アプリの画面に円で表示される数字が複数あっても、同じように出金や送金へ使えるとは考えません。手元のお金を計算するときは、銀行にある資金と、これから請求が発生する枠を分けます。
商品を売る行為についても、すでに所有して普段使っていた私物を売る場合と、現金を得るために翌月払いで新しく買う場合を区別します。後者では、入金と同時に新しい購入代金の負担を抱えることになります。売れた金額だけを収入として記録して、あとで支払う代金を忘れると、家計の状態を大きく見誤ることがあります。
ファミペイローンと混同しない
ファミペイ翌月払いは、買い物の代金を翌月等に支払うサービスです。別サービスとして案内されるローンは、契約と審査、資金の受取り、利息や返済条件の確認が別に必要です。名称が似ていても、翌月払いの利用可能額がそのまま借入可能額になるわけではありません。この記事の売却額の計算も、ローンの条件やおすすめを示すものではありません。
広告で「ファミペイから現金が入る」と書かれていたら、どのサービス、どの契約、どの取引を指すかを確認します。翌月払い枠での購入、商品売却、別の借入、既存の残高の扱いが混ざっていないかを見てください。取引の中身を特定できない状態で、手数料だけを比較しても、同じ条件の比較にはなりません。
手取りと実質負担を計算する式
手取りの計算は、想定売却額から売却時に必要な費用を引きます。後から払う総額は、購入代金に、実際にかかる決済や分割等の費用を加えます。実質的な差額は、この支払総額から手取りを引いた額です。「広告の換金率」「実際の手取り率」「支払総額に対する実質手取り率」は、分母が違う場合がある点に注意してください。
- 手取り額=想定売却額−売却時の費用
- 後から支払う総額=購入代金+決済・分割等の費用
- 実質的な差額=後から支払う総額−手取り額
- 購入代金に対する手取り率=手取り額÷購入代金×100
- 実質手取り率=手取り額÷後から支払う総額×100
- 実質負担率=実質的な差額÷後から支払う総額×100
ここでの実質負担率は、支払総額のうち手取りとの差額がどの割合かを示す説明用の指標です。金融商品の実質年率や、法的な手数料率と同じものではありません。たとえば差額20%と計算したからといって、それを年率20%の借入と同じ費用として比較することはできません。時間と返済方法の条件が違うためです。
同じ数字でも分母が違えば割合が変わる
購入代金3万円、売却額2万5,500円、売却費用500円、支払時の費用330円という仮例を考えます。広告的な売却額の割合は85%ですが、手取りは2万5,000円なので購入代金比では約83.33%です。支払総額は3万330円となり、その額に対する実質手取り率は約82.43%、実質負担率は約17.57%です。
割合の表記が正しくても、どの段階の額を使った割合かが違えば、読者が期待する手取りと一致しないことがあります。比較するときは割合の大きさだけでなく、購入代金、費用控除前の売却額、費用控除後の入金、支払総額を並べます。金額が不明な項目は0円と仮定せず、未確認として残すことが重要です。
差額は購入代金の支払いを免除しない
売却で得た2万5,000円を生活費へ使っても、購入代金3万円等の支払いは残ります。売却で現金を受け取ったことを「3万円を返した」と扱わないようにします。購入先へ支払う代金と、売却先から受け取る代金は、相手も根拠となる取引も違います。別々の記録で追い、支払期日までに何の資金を用意するか確認してください。
手取りとの差額が負担として見えにくいのは、入金日と請求日が離れるためです。今日入った現金だけを見れば余裕ができたように感じても、翌月の請求を同じ表へ載せると状況は変わります。短期の入金と後日支払う総額を、一つの予定表で確認することが計算の中心です。
1万円・3万円・5万円・10万円の仮例
以下は売却額が購入代金の80%、売却時費用が一律500円、翌月の通常口座引落の手数料が0円という仮定です。80%は実際の買取条件や相場ではありません。費用の仕組みが手取りへどう影響するかを比較するためだけに置いています。実際の商品の査定や取引に、この割合を当てはめて受取額を保証することはできません。
| 購入代金 | 仮の売却額80% | 売却時費用 | 手取り | 支払総額の仮例 | 手取りとの差額 |
|---|---|---|---|---|---|
| 10,000円 | 8,000円 | 500円 | 7,500円 | 10,000円 | 2,500円 |
| 30,000円 | 24,000円 | 500円 | 23,500円 | 30,000円 | 6,500円 |
| 50,000円 | 40,000円 | 500円 | 39,500円 | 50,000円 | 10,500円 |
| 100,000円 | 80,000円 | 500円 | 79,500円 | 100,000円 | 20,500円 |
1万円の例では固定費の割合が大きい
1万円の例で、売却額が8,000円でも、費用500円を引けば手取りは7,500円です。売却額の割合80%と、手取り率75%は異なります。少額の場合は固定の振込費用や送料等が占める割合が大きくなりやすい点を確認します。「80%なら8,000円が必ず口座に入る」と判断せず、500円がどの段階で引かれる仮定なのかを見てください。
仮に追加で330円の店頭手数料を支払う条件なら、支払総額は1万330円です。手取り7,500円との差は2,830円になります。費用を売却時と支払時に分けておかないと、どちらかを見落としやすくなります。同じ330円でも、今回の請求に本当に適用されるかは支払方法と内訳を確認する必要があります。
3万円の例では翌月の準備額まで見る
3万円の例では、手取り2万3,500円に対して購入代金3万円の支払いが残ります。手取りを全額使ってしまうなら、翌月には別の資金から3万円を用意する必要があります。差額6,500円だけ用意すれば請求が済むという意味ではありません。差額は経済的な負担の比較であり、実際に請求される金額そのものとは違います。
たとえば翌月の生活費を差し引いて用意できる額が2万円なら、購入代金3万円には1万円不足します。手取りが2万3,500円あったことは、すでに使った後の支払能力を保証しません。いつ何に現金を使うか、翌月どこから請求を払うかを別々に記録してから、全体の資金の動きを確認してください。
5万円・10万円の例では差額の絶対額が増える
同じ売却割合でも、購入額が大きくなれば失う差額の金額も大きくなります。5万円の仮例では1万500円、10万円では2万500円が手取りと支払総額の差です。割合が同じだから負担も同じ程度と感じるのではなく、生活費や収入に対していくらの額が残るのかで考える必要があります。
また、10万円という例を載せていることは、すべての人に10万円の翌月払い枠があることや、その額の決済が通ることを意味しません。最大利用可能額は個人ごとに異なり、自分の上限設定や現在の残額、カード側の月間限度額等も確認対象です。計算の例と、実際に使える条件を分けてください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
売却割合が変わるとどれくらい違う?
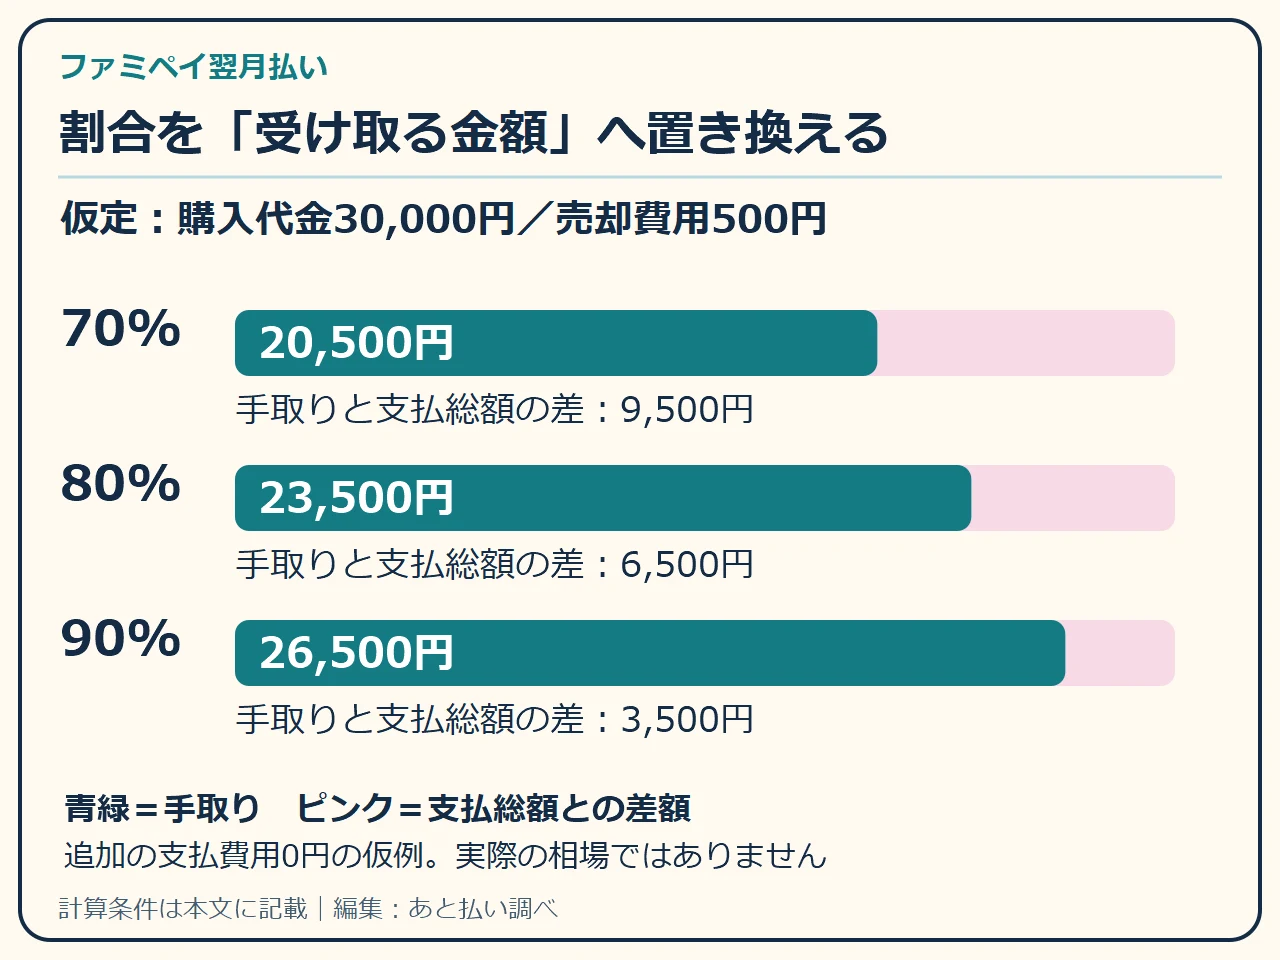
次は購入代金3万円、売却費用500円、支払時の追加費用なしという仮定を固定し、売却額の割合だけを変えます。70%・80%・90%は比較用の数字で、現在の相場や特定業者の提供条件を示しません。広告で示される割合が、売却契約に適用される割合と一致しているかも、実際には別途確認が必要です。
| 売却額の仮の割合 | 売却額 | 費用控除後の手取り | 購入代金との単純差額 | 購入代金に対する手取り率 |
|---|---|---|---|---|
| 70% | 21,000円 | 20,500円 | 9,500円 | 約68.33% |
| 80% | 24,000円 | 23,500円 | 6,500円 | 約78.33% |
| 90% | 27,000円 | 26,500円 | 3,500円 | 約88.33% |
割合を10ポイント上げた仮例では、売却額の差は3,000円です。ただし、実際の広告を比較するときは、割合だけでなく、条件・費用・査定の確定時点が同じかを確認しなければなりません。割合が大きくても、別途の費用が大きい、特定条件だけの最大値、提示額が未確定といった場合は、最終の手取りを比較できません。
「最大」と「今回の確定額」を分ける
広告の最大値は、すべての利用者・商品・金額に適用されるとは限りません。初回条件、対象商品、金額帯、申込時間等の条件が付く可能性があります。記事や広告で見た数字を計算へ使う前に、今回の取引の確定額を確認します。不明な費用がある場合には、その項目を未確認のまま比較表へ残します。
「最大90%」と書かれた広告と、「費用を引いた後の入金2万5,000円」という案内は、同じ形式の数字ではありません。比較するなら、両方とも費用控除後の入金額へそろえ、購入代金と残る請求も合わせます。確定していない割合を使って、必要な現金を用意できると計画しないようにしてください。
査定のあとに条件が変わった場合
提示額が変わった場合は、何が理由で、どの段階の金額が変更されたかを記録します。商品の状態、付属品、送料、振込費用、契約条件など、金額に関係する説明を確認してください。最初の問い合わせ時の概算と最終の査定額が同じとは限りません。案内に疑問がある場合、契約や商品発送をさらに進める前に条件を確認します。
購入代金をすでに翌月払いで使っている場合、売却条件が変わっても購入代金が自動で減るわけではありません。相手の売却条件と、ファミペイの請求は別に管理します。取引の取消や返送が可能か、費用がどう扱われるかは、それぞれの正式な契約条件を確認する内容です。
売却時の費用を二重計上しない
査定額から送料や手数料が差し引かれる場合と、もともとの提示額が費用控除後の場合があります。手取りを計算するときは、何がすでに引かれているかを確認し、同じ費用をもう一度引かないようにします。逆に「振込額」と書かれた数字が概算なら、確定費用が反映されていない可能性もあるため、言葉の意味を確認してください。
たとえば「売却額2万4,000円、振込手数料500円」であれば単純な手取りは2万3,500円です。「諸費用込みの最終振込2万3,500円」と案内されているなら、そこから同じ500円をもう一度引くと2万3,000円と誤計算します。元になる金額の名称を明確にし、費用の行に引き済みか未控除かを記載すると防げます。
送料を別に自分で払う場合
売却先からの入金が2万4,000円でも、発送時に自分で送料800円を支払えば、資金全体での手取りは2万3,200円という計算になります。入金明細の振込額と、取引全体で手元に残る額は違うことがあります。先払いした費用も含めて比較しないと、画面の入金額だけ大きく見えてしまいます。
さらに返送、梱包、キャンセル等に費用が関係する場合には、通常成立時の見積りだけでなく、取引が成立しなかった場合の条件も確認します。費用が分からない部分を0円と決め付けて手取りを算出しないことが大切です。この記事の仮例は、実際の各社の契約条件を示すものではありません。
ファミペイ翌月払いの公式な支払手数料
確認時の公式FAQでは、口座引落の手数料は0円です。一括払いのみをファミリーマート店頭で支払う場合、1回330円の収納事務手数料が案内されています。自動リボ・スキップ・分割を含み期日内に支払う場合の店頭収納には0円の例外がありますが、各支払方式の手数料は別に発生します。
この公式手数料と、商品売却先でかかる費用は別の支払先に関係します。広告に「手数料無料」と書かれていても、それが売却先の費用だけの説明なら、ファミペイ側の支払いに関する費用まで無料とは言えません。何の費用が、誰への支払いについて無料なのかを確認してください。
| 支払いの種類 | 確認時の基本案内 | 手取り計算での注意 |
|---|---|---|
| 通常の口座引落 | 引落手数料0円 | 分割等の費用は別に見る |
| 一括のみの店頭払い | 収納事務手数料1回330円 | 支払総額に含めて確認 |
| 分割等を含む期日内の店頭払い | 収納事務手数料0円の例外 | 方式そのものの手数料は無料ではない |
| 延滞した場合 | 指定条件により費用が発生 | 通常支払いの例と混ぜない |
330円を含めた3万円の仮例
購入代金3万円、売却額2万4,000円、売却費用500円の仮例で、一括店頭払いの330円がかかるなら、手取り2万3,500円、支払総額3万330円、差額6,830円です。口座引落で追加費用なしの仮例との差は330円になります。どちらの方法を選べるか、実際の請求内訳はアプリで確認してください。
少額の例ほど330円の割合は大きくなります。購入代金1万円に対する330円は3.3%ですが、3万円では1.1%です。この数字は店頭手数料を購入代金と比較した説明で、現金化の換金率ではありません。割合の名称をそろえずに比較すると、何が高い・低いのか分からなくなるため注意します。
口座へお金を移す費用は別に見る
口座引落の手数料が0円でも、別口座から資金を移すときの振込費用や、ATMでの入出金費用が発生する場合があります。これらは自分の銀行の条件や利用時間で変わるため、一律に無料とは書けません。支払いのために必要な資金移動がある人は、公式の請求額に加え、準備に必要な費用を分けて確認します。
ただし、手数料を節約しようとして請求の期日を過ぎてしまうと、別の費用や利用制限の問題が生じる可能性があります。支払い方法を比較する際には、まず自分が使える方法と期日を確認し、その範囲で費用を考えます。理論上少し安い方法があっても、実行できない条件なら実際の選択肢にはなりません。
どの支払方法で費用が変わるかを確かめる場合は、ファミペイ翌月払いの口座引落・店頭払いと手数料も確認してください。売却時に引かれる費用と、請求を払うときの費用を分けて計算できます。
分割・スキップ・自動リボで変わるのは支払計画
これらの方式は、手元に受け取る売却額を増やす機能ではありません。購入代金等をいつどのように支払うかを調整するもので、確認時の公式案内には実質年率18.0%の手数料説明があります。月々の支払額が小さくなっても、総額が減るとは限らず、支払いが続く期間も確認する必要があります。
支払方式を比べる場合は、当月の支払額、翌月以降の額、手数料合計、完了予定の四つを並べます。売却による損失と、支払方式の費用は別に計上します。売却で購入代金を下回った分があり、さらに支払いを延ばす費用があれば、どちらも負担に関係します。
年率18%をそのまま一回の手数料にしない
スキップの公式説明は、対象債務、実質年率、スキップ期間、年間日数を用いる計算です。分割や自動リボも対象残高と日数等の条件が関係します。購入代金へ単純に18%を一度足せば正確な総額になる、という計算ではありません。実際の適用手数料は設定画面で確認してください。
式の意味を見るため、3万円に年率18%を使い、仮に30日・365日として単純に計算すると、3万円×0.18×30÷365は約443.83円です。ただしこれは固定した元本と仮の日数を使う算術例で、実際の分割・スキップの手数料見積りではありません。対象期間、残高の変化、端数処理等で実際の請求は変わります。
スキップ後に請求が重なる場合
ある月の請求を先送りしても、その翌月に新しく使った分の請求がなくなるわけではありません。先送りした分と新規利用分が同じ時期に来れば、将来の必要資金が大きくなります。今月だけの支払額を見るのでなく、少なくとも支払いが終わる月までの予定表を作り、どの月にいくら重なるかを確認します。
たとえば3万円の支払いを後の月へ調整し、その間に毎月1万円ずつ新しく使う場合、後の月には旧請求と新規利用、手数料が関係します。これは単純な家計の説明で、利用できる期間や機能を保証するものではありません。実際に選べるスキップ期間や条件は個人ごとに違うため、アプリの表示で確認してください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
必要な現金額から購入額を逆算する前に
「手元に2万円必要なら、いくら使えばよいか」と逆算したくなる場合があります。しかし売却額が未確定なら、その式で必要資金を確実に用意できるとは限りません。また、計算が合っても、規約上問題なく利用できることを意味しません。この記事の逆算は、負担がどう増えるかを確認するための説明であり、購入を促す手順ではありません。
売却割合を仮に80%、固定費500円と置いた場合、手取り2万円に必要な売却額は2万500円、購入代金の算術上の値は2万5,625円です。売却割合70%なら約2万9,286円、90%なら約2万2,778円となります。割合の仮定によって、同じ手取りに対して必要となる後日の支払いの大きさが変わることが分かります。
逆算の数字は実在商品の価格ではない
2万5,625円という計算結果に合う商品があることや、その商品が仮の割合で売れることは保証されません。実際の商品価格は送料・税・付属品等の条件で変わり、売却額は査定や需要で変わります。計算の端数を切り上げれば確実に必要額が入る、というものでもありません。式で分かる範囲と、現実の不確定条件を分けます。
必要な現金が支払期日のためであれば、未確定の売却を前提にする前に、請求元の正式な相談案内や、すでに持っている資金の使い道を確認します。いま所有している物を売る場合でも、売れる時期と金額は確定前には見込みです。予定の入金を、すでに銀行へ入った現金と同じように扱わないことが大切です。
「即日」と「入金額」は別の確認項目
広告に即日と書かれていても、それが受付、査定、契約、振込手続き、口座への反映のどこを指すかを確認します。申込を受け付ける時間と、最終的に使える現金が入る時間は同じではありません。金額の条件が分かっても、必要な時刻に資金があることを保証するわけではありません。
入金が遅れても、元の購入代金の支払期限が自動で延びるわけではありません。今日受け取る予定が来週へずれた場合、生活費の予定と翌月の請求の両方へ影響することがあります。時間の条件と金額の条件を別々に記録し、どちらかが未確定なら、その不確定性を含めて考えます。
振込済みの表示と銀行の反映を区別する
相手が振込手続きを行ったという案内と、自分の銀行口座で入金を確認できることも別の段階です。銀行や時間帯、処理の状態によって確認が必要になります。相手の案内だけを見て支払いや引出しの予定を確定せず、銀行の実際の明細を確認してください。
予定の入金が見当たらない場合には、相手が案内した名義、金額、日時、銀行口座の指定が正しいかを照合します。確認前に同じ取引を新たに申し込むと、複数の購入や契約が重なりかねません。問い合わせには、申込時の条件と実際の記録を分けて用意します。
規約と支払いのリスクを数字の横に置く
FamiPayの規約には、規約で定める目的以外の利用や、所定外の方法で現金・財物その他の経済上の利益と交換することに関する禁止事項があります。商品購入を介すれば必ず公式に認められる、買取業者が利用可能と言えば規約の問題がない、と判断しないでください。サービスの契約条件と、売却先の説明は別に確認します。
また、個別の取引が法令上どう扱われるかと、サービス規約に沿うかは同一ではありません。「違法ではない」という一般的な広告表現だけで、アカウントの利用条件や支払義務がなくなるとは言えません。取引に不明な点がある場合、正式な契約条件と必要な相談先を確認することが大切です。
検知されるかより残る請求を確認する
「バレない」という表現では、利用停止がないことも、支払い負担が小さいことも保証できません。いま具体的に確認できるのは、利用明細、請求、支払予定、規約と通知です。取引が見つかる確率を根拠なく計算するより、購入代金の支払いが残ることと、利用制限の可能性を理解する必要があります。
アカウントを止めた、カードを使わなくした、アプリを削除したといった行動だけで、すでに発生した請求が消えるわけではありません。商品を売った相手からの入金と、ファミペイへの代金支払いを別々に管理します。支払いが難しくなった場合は、新たな取引で埋める前に現状を整理し、公式の案内と正式な相談先を確認してください。
すでに支払期日を過ぎている場合は、試算より先にファミペイ翌月払いの引落失敗・支払い遅れの確認手順で、残る請求と現在の正式な支払方法を確認してください。
実際の入金が提示額と違った場合
まず、最初の提示額が査定前の概算か、契約時の確定額か、費用控除前か後かを確認します。次に、入金明細と費用の内訳を比べます。金額が違う理由を自分で推測するのではなく、どの費目がいくら追加されたかを相手へ確認します。案内や契約画面は日時と一緒に残しておくと照合に役立ちます。
購入先と売却先は別の相手である場合があるため、一方のトラブルが解決するまで他方の請求を放置してよいとは言えません。支払いの期日、取引の取消可否、商品や代金の状態をそれぞれ確認します。契約条件や勧誘に疑問がある場合は、消費生活相談等の正式な窓口の案内も確認してください。
比較に使う書類をまとめる
購入時の注文・決済明細、売却先の提示条件、費用の説明、実際の振込、ファミペイの請求を一つの時系列にします。各記録に対象金額の名称を付ければ、購入代金と入金を混同せず比較できます。認証コードやパスワードは、この整理や問い合わせのために第三者へ渡すものではありません。
「購入3万円、提示2万7,000円、入金2万5,500円、後日請求3万330円」という仮例なら、まず提示と入金の差1,500円の理由を確認します。同時に、最終的な手取りと支払総額の差は4,830円と計算できます。どの差を問題にしているかを分けると、相手への問い合わせ内容も具体化しやすくなります。
二つの見積りを同じ条件へそろえる実例
購入代金3万円について、Aの案内が「売却額の目安90%、別途費用あり」、Bの案内が「最終入金2万5,000円、記載の費用は控除済み」だったとします。この時点では、Aの費用が不明なので、どちらの手取りが大きいか確定できません。Aを2万7,000円、Bを2万5,000円とだけ並べて、Aが2,000円有利と判断しないようにします。
Aの最終費用が仮に2,500円なら手取りは2万4,500円で、Bの2万5,000円より500円小さくなります。費用が仮に500円ならAの手取りは2万6,500円で、Bより1,500円大きくなります。どちらの条件も説明用の仮定です。同じ90%という表示でも、不明な費用がある段階では比較の結論が変わることを示しています。
比較表へ未確認の欄を残す
| 比較する項目 | Aの説明用仮例 | Bの説明用仮例 |
|---|---|---|
| 購入代金 | 30,000円 | 30,000円 |
| 売却額の表示 | 目安90% | 最終入金額で提示 |
| 控除前の額 | 仮に27,000円 | 未確認 |
| 差し引く費用 | 未確認 | 記載費用は控除済み |
| 最終の手取り | 費用確認まで未確定 | 25,000円という仮定 |
| 入金日程 | 未確認 | 未確認 |
| 規約上の適合 | 表示額から判断できない | 表示額から判断できない |
表に未確認と書くのは、判断を先延ばしするためではなく、何を確認すれば比較できるかを明らかにするためです。費用が未確認なら最終額を、日程が未確認なら銀行へ反映する予定を確認します。逆に、すでに確定した額が分かっているのに、広告の最大値だけで上書きしてしまうと比較が不正確になります。
高い手取りと、支払える条件は別に確認する
仮にBの手取り2万5,000円が確定していても、購入代金3万円の支払いを用意できるとは限りません。翌月に使える資金が2万円なら、少なくとも購入代金に対して1万円の不足がある計算です。比較で手取りの大きいほうが分かったことと、その取引を進めてよいことは同じ判断ではありません。規約、支払予定、個人情報、契約条件を合わせて確認する必要があります。
すでに購入した商品の売却を待っている場合は、最初の想定と実際の条件の差も記録します。想定手取り2万7,000円、確定手取り2万5,000円なら、資金の予定は2,000円減ります。必要な支払いが2万6,000円あるなら、確定後には1,000円不足です。見込みと確定の違いが小さく見えても、支払日が決まった資金では影響が生じることがあります。
別サービスの費用も比較したい場合は、atoneの手取りと翌月の支払額の比較や、バンドルカードの手数料・支払総額を含む手取り比較が参考になります。各記事の仮例やサービス固有の費用を、そのままファミペイの実際の条件へ置き換えないようにしてください。
金額に加えて入金前の支出を確認する
商品代金を後で払うとしても、発送費や交通費等を先に支払う場合があります。今日の現金がゼロで、後日入る手取りだけを計算していると、途中で必要な支出を実行できない可能性があります。入金までに先払いする額、入金した額、後日請求される額を時系列に並べてください。総額だけが合っていても、途中の日に不足する場合があります。
これは新たに購入・売却を進めるための資金調達の提案ではなく、計算で見落としやすい点を確認する説明です。費用の負担者や支払う時期が分からないなら、そのまま0円・後払いと仮定してはいけません。契約上の条件と自分が用意できる資金を確認し、不確実な入金だけを前提に必要な支払いを計画しないようにしましょう。
比較を終えたら、使った仮定を表の近くに残します。売却割合、費用、支払方式、入金日程のうち、どれか一つが変わったら計算結果も見直します。前に計算した額をそのまま別の取引へ当てはめると、条件が変わったことに気付きにくくなります。とくに初回限定や特定商品の条件は、次回も同じとは限りません。
実際の取引記録がある場合は、見込みの列と確定の列を分けます。確定した入金額と、確定した請求額の両方が分かるまでは、最終の負担を言い切らないようにします。一方、請求の期日が先に到来するなら、計算が確定するまで待てばよいとは考えず、支払いについて公式へ確認する必要があります。
手取り計算の確認リスト
- 利用枠を現金残高として数えていない。
- 購入代金と売却先からの受取額を分けた。
- 売却割合が仮定なのか、今回の確定条件なのかを確認した。
- 振込・送料等の費用が控除済みかを確認した。
- 口座引落・店頭・分割等の支払費用を別に確認した。
- 手取りと後日支払う総額の差を金額で計算した。
- 支払予定日と入金予定日の両方を確認した。
- 規約と個人情報に関する条件を確認した。
- 確定していない金額を0円や保証値として扱っていない。
手取り・換金率についてのFAQ
ファミペイ翌月払いに公式の換金率はありますか?
翌月払いは買い物代金を後で払うサービスであり、公式に利用枠を現金へ出金するサービスの換金率として案内されるものではありません。商品を売る場合の金額は別取引の条件です。この記事の割合は説明用の仮定で、公式の受取率や現在の相場ではありません。
換金率90%なら手取りも必ず90%ですか?
費用控除前の売却額を示す割合なら、振込や送料等を引いた手取りは小さくなります。また最大値や条件付きの割合が、今回の取引へ適用されるとは限りません。確定した売却額、費用、実際の入金、残る請求を別に確認してください。
手取りとの差額だけ返せばよいのですか?
違います。手取りとの差額は負担を比較するための計算であり、請求される購入代金を差額へ変えるものではありません。購入代金3万円、手取り2万3,500円なら、差額6,500円という比較になりますが、購入代金3万円等の支払いは別に残ります。
分割払いにすれば手取りが増えますか?
分割は支払時期や回数に関わる機能で、売却先から受け取る金額を増やす機能ではありません。支払方式の手数料により、後から払う総額が増える場合があります。月額だけでなく総額と完了予定を確認します。利用できる回数や機能は個別条件です。
店頭手数料0円なら全部無料ですか?
収納事務手数料の0円と、分割等の支払方式の手数料、売却先の費用は別です。何が無料になる条件なのかを確認してください。一つの費用が0円でも、ほかの費用や購入代金の支払いは残ります。
必要な現金額から逆算すれば確実に用意できますか?
売却割合や費用、入金時期が未確定なら保証できません。式で計算した購入代金と一致する実在商品があることも、その額で売れることも別問題です。計算例を、実際に現金を用意できる手順や規約上の許可として扱わないでください。
利用可能額10万円なら10万円を出金できますか?
翌月払いの利用可能額は、買い物に使える範囲の表示です。銀行へ引き出せる現金残高ではありません。自分の上限・残額・カード側の条件等も確認が必要です。別サービスのローンや、事前チャージ残高の扱いと混同しないようにしてください。
売却しても支払えなかった場合はどうすればよいですか?
未払い請求の対象月と額、いま使える正式な支払方法をアプリで確認します。用意できる資金と日付を整理し、公式の相談案内を確認してください。新しい後払いによる取引で埋めることを当然の解決策と考えず、残る支払い全体を整理することが重要です。
まとめ|割合を受取額と支払総額へ置き換える
ファミペイ翌月払いの利用枠は、銀行へ出金できる残高ではありません。商品売却を介した金額を確認する場合は、売却額から費用を引いた手取りと、購入代金に支払時の費用を加えた総額を比べます。割合だけでは、実際の入金も、翌月に必要な資金も分かりません。
本文の試算は、負担の仕組みを見るための仮例です。実際の査定・売却額・入金時期を保証せず、規約上の問題を解消するものでもありません。未確定の額を区別し、公式条件、現在の請求、資金の予定を同じ表へ置いて確認することが大切です。
すぐのお金の困りごとは、買取キンタローのHPをチェック
参照した公式情報
- FamiPay翌月払いの利用に手数料はかかりますか?(公式FAQ)
- FamiPay翌月払いのスキップ機能の利用に手数料はかかりますか?(公式FAQ)
- ファミペイ翌月払いの分割払い利用に手数料はかかりますか?(公式FAQ)
- ファミペイ翌月払い公式案内
- ファミペイ公式FAQ:通常の手数料、分割払い・スキップ払い・自動リボの手数料計算、利用可能額、支払方法の各案内を確認。
- FamiPay利用規約・翌月払いサービス利用規約
確認日:2026年11月18日。売却割合・売却費用の仮定は公式の提供条件ではありません。実際の請求と利用条件は公式アプリと契約で確認してください。