広告を含みます。公式情報確認日:2026年11月18日
この記事の結論:ファミペイ翌月払いの最大利用可能額は人によって異なり、アプリの「ご契約条件」で確認します。自分で設定した利用上限、現在の利用可能残額、カード側の月間限度額は別の数字です。0円の場合は、再ログイン後のリセットや自分の一時停止設定と、サービス側の利用制限を分けて確認してください。増枠には所定の審査があり、申込みによって必ず増えるわけではありません。
「昨日まで使えたのに上限が0円になった」「最大利用可能額はあるのに決済できない」「増額ボタンと上限変更は何が違うのか」。ファミペイ翌月払いの枠を調べるときは、数字の意味を先に分けると原因を絞れます。利用枠は口座にある現金とも、すでに支払いが必要な請求額とも異なります。上限を増やす前に、何の数字を変えようとしているのか確認しましょう。
この記事では、利用上限の確認と変更、0円・減額の切り分け、増枠時の注意を説明します。他のサービスの利用可能額と比較したい場合には、後払いアプリの種類と出金可否の比較も参照してください。サービスごとの上限額を、そのまま誰でも使える現金として合計しないことが大切です。
利用上限と将来の請求の関係を含めて確認したい場合は、ファミペイ翌月払いの仕組みと支払いの総合ガイドも参照してください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
「限度額はいくら?」を四つの数字に分ける
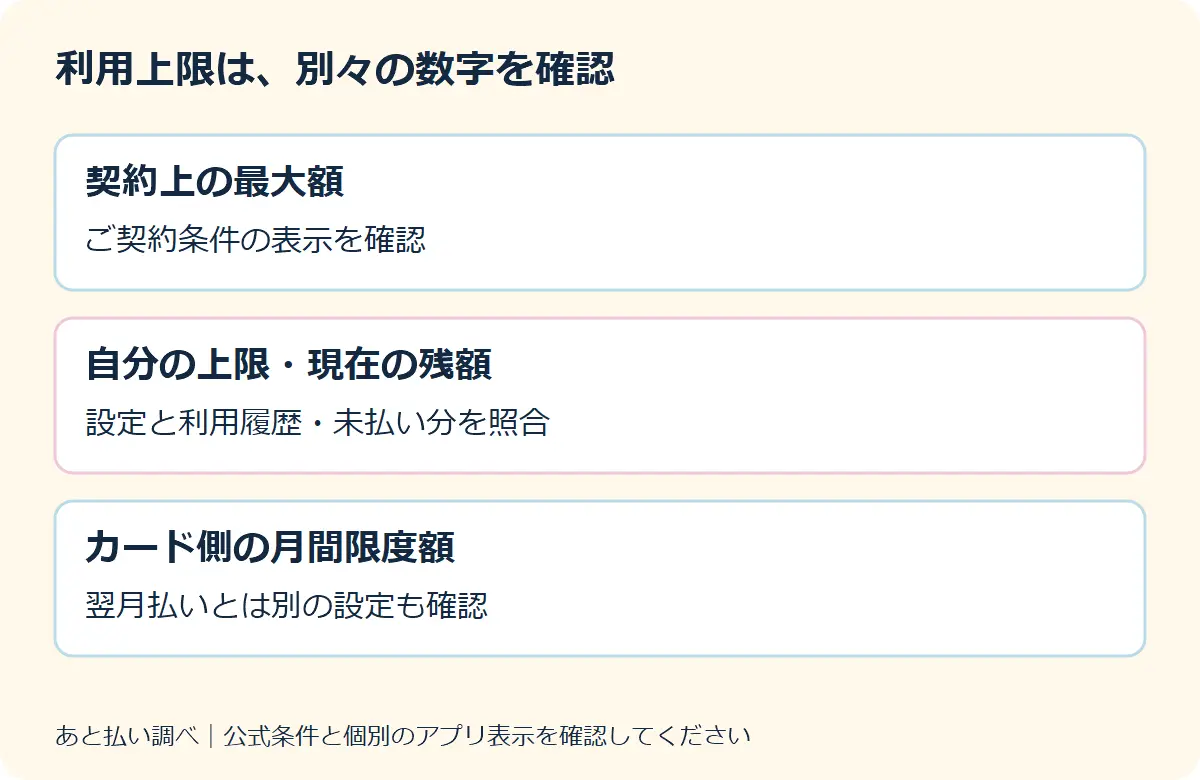
ファミペイ翌月払いには、契約条件に表示される最大利用可能額と、自分で設定する利用上限があります。そこへ、すでに利用した分や支払いの状態が関係して、現時点の利用可能残額が決まります。さらにカードを通じて払う場合には、カード側の月間限度額等も確認します。どれか一つの数字だけ大きくても、ほかの条件を満たさなければ決済できません。
たとえば「最大利用可能額5万円」「自分の設定上限2万円」「すでに使って未払いの分1万2,000円」という説明用の例では、最大額の5万円だけを見て追加で5万円使えると考えるのは誤りです。実際に使える額はアプリの利用可能残額を確認します。画面上の計算に保留中の取引や支払方式等が影響することもあるため、単純な引き算だけで決済可否を保証しないでください。
| 数字・設定 | 意味 | 主な確認先 | 混同しやすいもの |
|---|---|---|---|
| 最大利用可能額・極度額 | 契約条件に表示される上限 | 翌月払いマイページのご契約条件 | 誰でも一律に使える金額 |
| 自分で設定する利用上限 | 使い過ぎを抑えるための設定額 | 上限額変更 | 審査で認められた極度額そのもの |
| 利用可能残額 | いま使える額を確認するための表示 | 翌月払いの現在の表示 | 今月の請求額・現金残高 |
| カード側の月間限度額 | カード決済に設定された別の上限 | バーチャルカード等の設定 | 翌月払い全体の上限 |
最大利用可能額は個人ごとに確認する
公式FAQでは、最大利用可能額は利用者ごとに異なり、翌月払いマイページの「ご契約条件」から確認できるとされています。広告や古い記事で見た最大の数字を、自分の契約の上限と考えてはいけません。自分の画面に表示される契約条件と、その時点で利用できる金額の両方を確かめることが出発点です。
上限の説明で「最大」という言葉が出てきても、それがサービス全体の制度上の最大値なのか、自分に設定されている極度額なのかで意味が違います。さらにファミペイの残高上限や、一回の決済の支払可能額など、翌月払いの契約枠以外の数字が同じページに出てくることもあります。見出しを飛ばして数字だけ拾わず、何の上限かを一緒に読みます。
上限額変更は、必ずしも増枠審査ではない
自分で上限を低く設定していた場合、その範囲を見直す「上限額変更」と、現在の最大利用可能額を超えるための「増枠申込」は別の手続きです。たとえば契約条件に5万円とあっても、自分の上限を1万円にしていれば、その設定のまま5万円まで自由に利用できるとは考えません。現在の設定と変更可能な範囲を確認してください。
一方で、上限を変更する画面にもっと大きな金額を入力したからといって、契約条件を超える枠が自動で付与されるわけではありません。画面が受け付ける範囲と、契約内容を変更する審査の範囲を分けて理解します。どの操作を行ったかを記録しておけば、「増枠を申し込んだつもりだったが、実際には自分の上限を変更しただけだった」という取り違えも避けやすくなります。
現在の利用上限を確認する手順
ファミペイアプリの「サービス」から「ファミペイ翌月払い」を開きます。まず現在の利用可能残額や利用状況を確認し、次に「上限額変更」、必要に応じて「ご契約条件」を見てください。アプリのバージョンや画面構成で配置が変わる場合がありますが、いまの残額、自分の設定、契約上の最大額という三つの意味を分ければ、探す情報を整理できます。
確認するときは、数字と同時に表示された名前をそのまま控えます。「枠が2万円」という記録だけでは、上限なのか残額なのか後で分からなくなります。「最大利用可能額5万円、設定上限2万円、利用可能残額8,000円」と書き分けると、買い物代金との比較も、問い合わせ時の説明も簡単になります。個人情報が写る画面を公開する必要はありません。
利用明細と未払い分を照合する
表示された利用可能残額が思ったより少ないときは、直近の利用履歴と今後の支払予定を確認します。買い物をした月と支払いが終わる月は違うため、月が替わっても未払い分が残る場合があります。「毎月1日になれば必ず全枠に戻る」と決め付けず、すでに利用した分をいつ精算したかを見てください。
分割やスキップを設定している場合には、支払いが複数月に続くこともあります。月の支払額が小さくなったことと、未払いの全額がなくなったことは同じではありません。残額の表示を確認する際には、翌月以降に続く支払いも含めて把握します。支払方式を変えた直後は、設定前後の支払予定を見比べると整理しやすくなります。
チャージ残高を翌月払い枠へ足さない
ファミペイへ事前にチャージした残高は、すでに入金したお金としての役割があります。一方、翌月払いの利用枠は買い物の後で支払いが発生する枠です。両方が買い物に関係していても、家計の中では性質が違います。残高1万円、翌月払い枠3万円を見て「自分の現金が4万円ある」と扱うと、後から来る請求を見落としやすくなります。
通常の店舗利用については、事前にチャージした残高より先に翌月払いを使うことはできないという公式FAQもあります。決済金額の全額がいつも翌月払いになると思わず、履歴で実際の負担を確認します。残高と翌月払いの不足分が混ざった取引では、買い物代金と翌月払いに計上される金額が同じにならない場合があります。
0円になったら、最初に再ログインの有無を見る
公式FAQでは、機種変更やアプリの再インストール等で再ログインしたとき、セキュリティを強化するため翌月払いの利用上限を0円にリセットする場合が案内されています。この場合は、翌月払いマイページの「上限額変更」へ進み、利用上限を変更して利用します。昨日使えたのに今日0円というとき、直前にスマホを替えた、ログインし直したなどの出来事がないか振り返ってください。
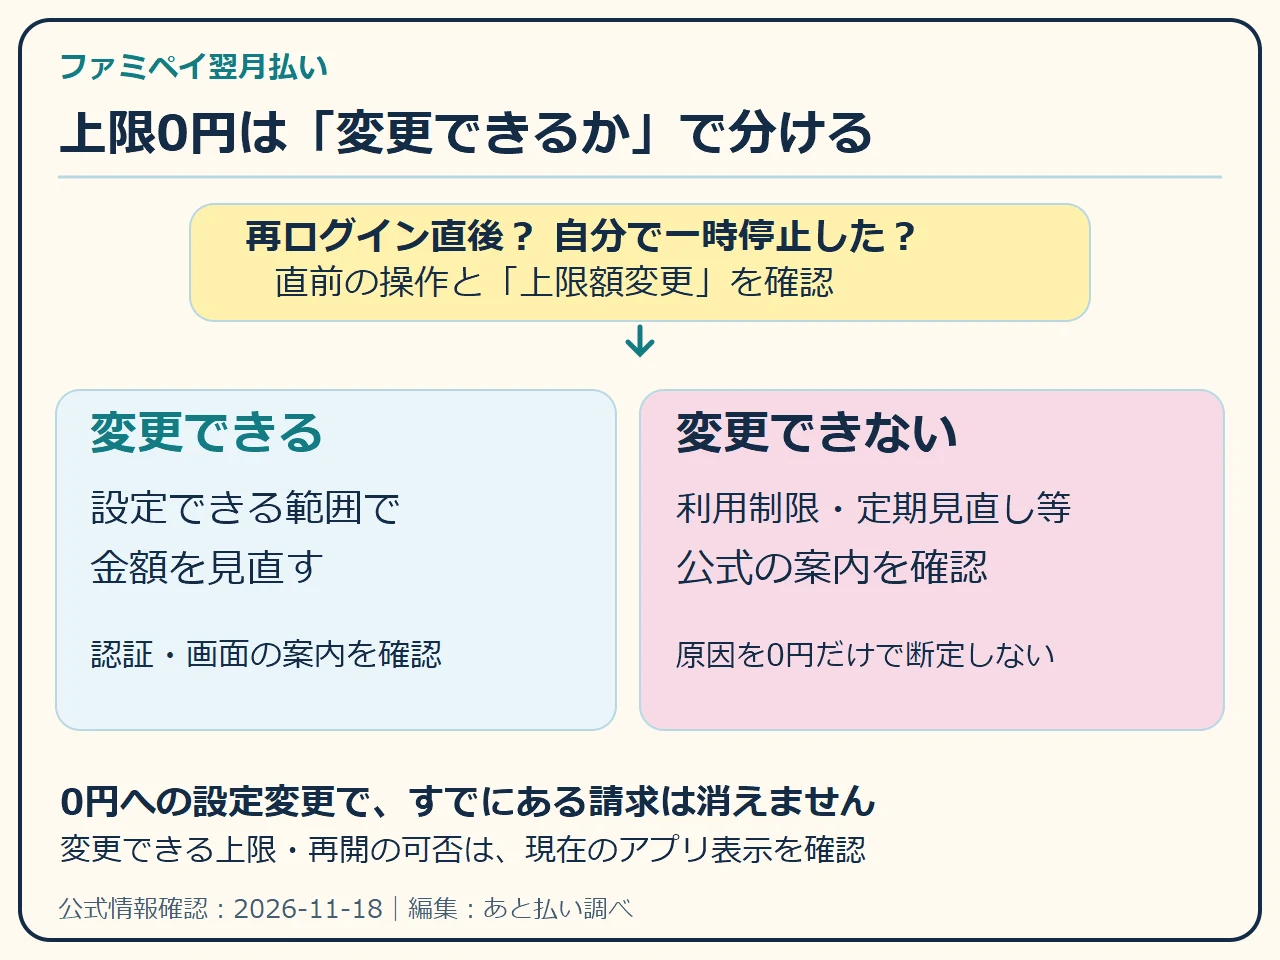
ただし、すべての0円がこのリセットだと決め付けることもできません。公式FAQは、現在の0円や減額された額から変更できない場合、所定の基準により利用が制限されている可能性も説明しています。設定し直せる0円と、変更を受け付けない0円では対応が違います。まず画面で変更可能かを確認し、その結果で次に調べる案内を選びます。
再ログイン直後の確認リスト
- ログインしたアカウントと登録電話番号は正しいか。
- 直前まで使っていた利用履歴・請求が表示されているか。
- 「上限額変更」の画面に進めるか。
- 変更できる金額の範囲や案内は出ているか。
- 認証が必要な場合、自分の端末で完了できるか。
- 変更後の画面に設定した額が反映されているか。
再ログインが原因と思っても、アカウントの履歴がまったく違う、登録した情報が一致しないなどの問題があれば、上限を変える前に引き継ぎの状態を確認します。別アカウントを作り直すと以前の利用や請求を見つけにくくなることがあります。元のアカウントの情報を確認し、分からない点は公式のアカウント引き継ぎやログインの案内へ進んでください。
認証コードを第三者へ渡さない
上限変更等でSMSの認証コードを入力する場合は、公式アプリの案内に従い、自分で操作します。増枠代行や復旧サポートを名乗る第三者へコードやログイン情報を渡してはいけません。認証コードは画面の説明にある本人の操作を確認するための情報です。利用上限の数字だけを他人に見せるつもりでも、同じ画像に電話番号や認証に関わる情報が写っていないか注意します。
自分で要求していない認証コードが届いた場合には、そのコードを使った操作を進める前に状況を確認してください。正規の問い合わせで必要な情報と、アカウントを第三者に使わせる情報は違います。「コードがあればすぐ上限を戻せる」と言われても、公式の手続きかどうかを先に確かめることが重要です。
自分で一時停止している場合の0円
翌月払いを自分で一時停止したい場合、公式FAQには「上限額変更」で0円にする手順が案内されています。使い過ぎを防ぐ目的や一時的に使わない目的で設定したことがないかを確認します。この設定上の停止は、サービス側による利用制限と同じ意味ではありません。過去に自分で変更した設定を見返すだけで原因が分かる場合もあります。
同FAQでは、同じページで1,000円以上の金額を入力して再開する流れが説明されています。ただし、変更できる範囲や認証、別途の制限がないかも確認します。0円から変更できないケースは別FAQの案内があるため、「1,000円と入力すれば全員必ず再開する」と一律には書けません。自分の契約条件と画面が受け付ける内容を優先してください。
一時停止しても既存の請求は残る
上限を0円にすることは、これからの利用に関する設定です。すでに買い物をして発生した代金を免除する手続きではありません。翌月払いを今後使わないと決めた場合も、次回の支払予定と、分割等で残っている支払いを確認してください。利用の停止と債務の支払いを分けて管理することが、請求を見落とさないために必要です。
たとえば2万円利用した後で設定上限を0円にしても、利用した2万円の請求が0円になるわけではありません。買い物を止める設定をしたという記録と、対象月の代金を支払った記録を別に残します。普段あまりアプリを開かない人ほど、利用停止後も請求の確認日を予定表へ残しておくと管理しやすくなります。
すぐのお金の困りごとは、買取キンタローのHPをチェック
0円から変更できない・上限が急に下がった場合
公式FAQは、利用上限を定期的に見直しており、現在の0円などから変更できない場合は、過去複数回の支払い延滞等、所定の基準による利用制限が関係することを説明しています。また、見直しによって再び使える可能性がある一方、その条件や利用再開時期は開示できないとも案内しています。何日待てば必ず戻る、毎月同じ日に戻るといった保証はできません。
この状態で上限を元へ戻そうとして何度も申込みを繰り返しても、必ず解決するわけではありません。現在の利用制限の表示、未払いの有無、公式からの通知を確認します。すでに支払った分があるなら、支払完了の状態と現在の上限表示を分けて記録してください。支払いの処理が済んだことと、審査・見直しで認められる枠が元通りになることは別の問題です。
減額理由を口コミから断定しない
「ある店で使うと下がる」「一週間使わないと増える」などの体験談は、その人の利用状況や契約全体を検証できないことがあります。別の利用者と同じ買い物をしても同じ結果になるとは限りません。公式が条件を開示していない部分に、第三者が確実な増額方法や制限回避の手順を示していても、確認された事実として扱わないでください。
減額されたからといって、それだけで不正利用や重大な信用情報の問題が確定するわけでもありません。まず「どの数字が、いつ、いくらからいくらへ変わったか」を具体化します。設定上限だけが下がったのか、最大利用可能額が変わったのか、残額だけが減ったのかで、確認すべき情報は異なります。原因の分からない段階で深刻な理由を決め付ける必要はありません。
支払済みなのに戻らないとき
公式には、支払完了後に利用可能残額が回復するという案内があります。一方で、複数回延滞等による翌月払いの制限は別に案内されています。支払済みの対象と金額、アプリの状態、現在の最大額と設定額を確認してください。過去の上限を覚えているだけでは、いまの契約条件や制限の有無を判断できません。
たとえば請求1万円を支払ったあとでも、もともとの設定上限を0円にしていれば、その設定を確認する必要があります。あるいは別の未払い利用分が残っていれば、全額の枠が空いたとは限りません。支払いの失敗を疑って同じ請求をもう一度払う前に、対象月の完了表示と残る請求の内訳を照合します。
増枠申込と「上限を高くする設定」の違い
増枠は、現在の最大利用可能額を超える利用を希望する際に関わる手続きです。公式FAQでは、外部信用情報機関の情報を参考に所定の審査を行う旨が説明されています。申込みは希望を伝える手続きであって、希望額の承認を保証するものではありません。見直しの結果、減額や利用制限が生じる場合もある点を確認しておきましょう。
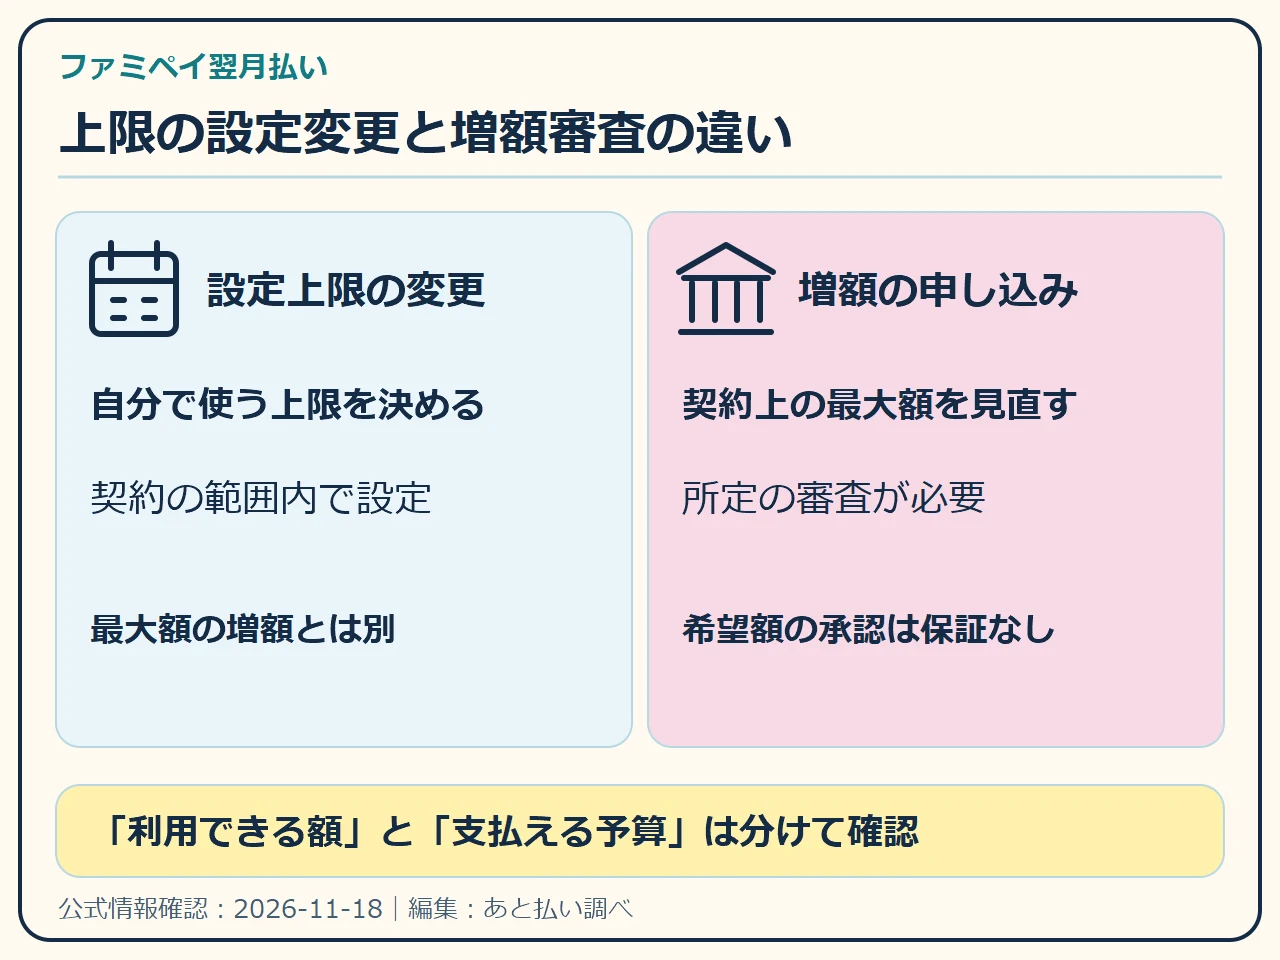
自分で設定する上限額を上げられる場合でも、申込み画面に別途の条件や説明がある場合は、その内容を読んで進めます。今すぐ必要な買い物を、まだ認められていない増枠の結果に頼って計画しないことが大切です。期日が決まっている支払いがあるなら、現在使える自分の資金と、審査結果が未確定の枠を分けて考えます。
増枠前に翌月の支払いを計算する
利用枠が大きくなるほど買い物に使える範囲は広がりますが、その分を使った場合の請求も増えます。上限額を決めるときは、最大いくらまで設定できるかという視点に加え、毎月確実に支払える金額かという視点が必要です。月収だけでなく、家賃・公共料金・ほかの決済代金・食費・予備費を引いた後の金額で考えます。
たとえば月の手取り収入が20万円で、必要な生活費と既存請求が18万円なら、差額は2万円です。その状態で利用上限を5万円にして全額使えば、翌月の収入が同じでも3万円分の不足が生じる単純計算になります。枠の大きさと支払える額の違いを数字で確認してから、自分の設定上限を決めることが重要です。
| 説明用の月次予算 | 金額の例 | 上限設定で確認すること |
|---|---|---|
| 手取り収入 | 200,000円 | 実際の入金予定日も見る |
| 生活費・固定費・既存請求 | 180,000円 | 他の後払い分を抜かさない |
| 単純差額 | 20,000円 | 不測の出費用の余裕はさらに別に考える |
| 希望する上限 | 50,000円 | 全額使うと差額を30,000円超える |
この表は増枠審査の基準を説明するものではありません。生活費や収入から、自分の支払い計画を考えるための仮例です。運営会社がこの計算で枠を付ける、毎月この差額までなら必ず認められるという意味ではありません。自分の予算を確認する計算と、サービス側の審査を分けて理解してください。
信用情報の扱いを確認する
ファミペイ翌月払いの公式FAQには、契約申込の事実、客観的な取引事実、支払いを延滞した事実などを個人信用情報機関へ登録するとの案内があります。詳しくは翌月払いの個人情報取扱いに関する重要事項を確認します。「少額だから信用情報と無関係」「アプリ決済だから登録されない」と推測しないようにしてください。
一方で、上限が変わったという事実だけから、信用情報にどのような登録があるかを逆算することはできません。申込履歴や取引履歴の扱い、登録期間などが気になる場合は、契約書類や該当機関の公式案内で確認します。審査に通るための隠し方、事実と違う申告、別人の情報を使うといった方法を選ぶものではありません。
同じ「上限」でも、表示や審査の扱いはサービスごとに異なります。atoneの利用限度額・増額できない場合の確認や、ペイディの利用可能額・上限が表示されない場合の確認と比較し、他社の条件をファミペイへ当てはめないようにしましょう。
バーチャルカード側の上限にも注意する
翌月払いの利用可能残額があるのにカード決済だけ失敗する場合、カード側の月間利用限度額を確認します。確認時の公式FAQでは、ファミペイバーチャルカードに毎月1日から月末までの月間利用限度額があり、初期値10万円という案内が示されています。これは翌月払いの契約上限と別の設定なので、片方だけ見て決済できるとは判断できません。
カードの月間設定を変更する場合も、自分の現在の設定と画面の案内を確認します。公式の初期値が10万円とされていても、自分が以前変更した、アプリの仕様が変わったなどで、実際の設定値が異なる場合があります。「初期値」と「今の自分の値」を分けて見ることが重要です。翌月払い残額とカード月間残額の両方に余裕があるか確認してください。
月が替わってもすべての枠は同時に戻らない
カード側の月間限度額は月単位の設定として説明される一方、翌月払いの利用可能額には利用分や支払いの状態が関係します。二つの数字が同じ日に同じように回復するとは限りません。「1日になったのに使えない」という場合、カードの月間枠だけではなく、翌月払いの未払い分や上限設定、別途の利用制限を確認します。
ネット決済では、カードに対応していない加盟店や取引内容など、金額以外の理由で使えない場合もあります。上限を増やせばあらゆるエラーが解消するわけではありません。エラーが出た決済方法、金額、時刻、メッセージを記録し、ファミペイ全体で使えないのか、カード経由だけかを切り分けることが必要です。
上限の範囲内なのに決済できない場合は、ファミペイ翌月払いが使えないときの店頭・カード別チェックで、利用条件や決済が止まった場面も確認してください。
キャンセル・返金と利用可能額の見方
注文をキャンセルしたあと、利用可能額がすぐに戻ると思って別の買い物を予定すると、返金処理の反映待ちで困ることがあります。販売店が取り消しを受け付けたことと、決済側で取消データが反映されたことは確認先が異なります。取消完了の通知、注文履歴、ファミペイ側の利用履歴をそれぞれ見てください。
カード経由の取引では、購入時の表示、決済の確定、取消の処理に段階がある場合があります。売上や返金が処理中の段階で、自分だけの計算で枠が増えたと判断しないことが大切です。いま使える金額は、アプリの表示と公式の説明で確かめます。販売店へ確認するときも、注文番号と決済日時を区別して伝えられるよう準備しましょう。
「戻る予定」の金額を使える額へ足さない
返品した商品の代金が2万円、現在の利用可能残額が5,000円なら、返金見込みの2万円を足して2万5,000円使えると決めないでください。まだ取消が反映されていなければ、いま決済に使える額は別です。支払期限のある注文や急ぎの購入を、処理が未確定の返金に依存させると、予定通りに進まない可能性があります。
すでに支払った請求に関する返金と、支払う前の利用額の取消でも、画面の確認先が異なることがあります。自分の取引がどちらかを見分け、公式窓口へ問い合わせるときには、利用月、支払済みかどうか、取消を依頼した日をまとめます。返金されたと聞いたという情報だけでは、どこへいつ反映されるかまで判断できません。
すぐのお金の困りごとは、買取キンタローのHPをチェック
状況別に確認する順番
ケース1|機種変更後に0円になった
まず以前のアカウントへ正しくログインできているか、履歴や請求が引き継がれているかを確認します。そのうえで上限額変更へ進み、設定可能な範囲を見ます。再ログイン時のリセットに該当するなら設定の見直しが確認の中心です。変更できない表示がある場合は、リセットだけが原因と決め付けず、0円から変更できない場合の公式FAQへ進んでください。
ケース2|最大額5万円なのに1万円の買い物ができない
最大利用可能額だけでなく、設定上限と現在の利用可能残額を確認します。さらにカード経由ならカードの月間上限や対象店舗を見ます。複数の枠が関係するため、「最大5万円なのに1万円が使えない」というだけでは原因を特定できません。決済を繰り返す前に、どの枠にいくら残っているか、エラーメッセージが何かを記録します。
ケース3|毎月の支払額が減ったのに枠が戻らない
分割やスキップを設定した後なら、毎月の支払いを調整した結果と、未払いの総額を分けます。月額が小さくなっても、残りの請求が消えたわけではありません。支払予定に何回・何月まで残っているか、どの対象分を支払い終えたかを確認してください。自分の計算した残額と表示が合わない場合は、対象期間と内訳を整理して公式へ確認します。
ケース4|店頭では使えるがカードだけエラーになる
この場合は、まず決済の入口ごとの条件を見ます。カードの月間設定、カード情報、対象店舗・取引の制限、認証などが確認先です。翌月払いの枠が全面的に使えない場合と同じ対処を繰り返さないようにします。カード側の条件を調べても分からない場合には、購入したい店舗名、金額、日時、表示されたエラーをまとめて公式へ相談してください。
ケース5|支払い後も0円から変えられない
まず支払った請求が完了になっているかを確認し、ほかの請求が残っていないかも見ます。そのうえで、設定変更ができない0円についての公式案内を確認します。過去の延滞等による利用制限は、支払いを済ませれば必ず元の条件で再開できるというものではありません。再開時期の断定や、連続申込による解決を期待しないことが大切です。
利用上限を決める前の確認表
| 確認項目 | 自分の数字・状況を書く | 次の確認 |
|---|---|---|
| 契約上の最大額 | ご契約条件の表示 | いまの契約条件を確認 |
| 自分の設定上限 | 上限額変更の表示 | 使い過ぎを防げる額か |
| 利用可能残額 | 現在の表示 | 未払い利用分と照合 |
| 次回の支払額 | 対象月と金額 | 入金予定と支払日が合うか |
| 将来の支払い | 分割等の残り | 新規利用分と重ならないか |
| カード月間上限 | カード設定の表示 | 決済の入口ごとの条件 |
| 最近の出来事 | 再ログイン・機種変更・取消 | 0円や表示変化の手掛かり |
この表を埋めるときは、分からない項目を推測で補わず、未確認として残します。最大額だけ確認できて残額が分からないなら、残額の確認を次の操作にします。上限を変更する前に画面の数字を整理することは、不要な設定変更や審査申込を繰り返さないためにも役立ちます。すでに決済エラーがある場合も、同じ表が状況を説明する材料になります。
利用上限・増額についてのFAQ
ファミペイ翌月払いの上限は全員同じですか?
同じではありません。公式FAQでは最大利用可能額は利用者ごとに異なり、翌月払いマイページの「ご契約条件」から確認するとされています。ネットに書かれた最大値より自分の契約表示を優先してください。自分で設定する上限や現在の残額も別に確認する必要があります。
上限を0円にすれば解約と同じですか?
自分で0円を設定する一時停止と、契約を解約する手続きは区別します。0円への変更だけで、すでに利用した分の請求がなくなるわけではありません。今後使わない場合も、残る支払予定と契約の扱いを公式の解約案内で確認してください。アプリを削除しただけで契約や請求が消えるとも考えないようにします。
再ログインで0円になったら審査落ちですか?
0円表示だけでは審査結果を判断できません。再ログイン時のセキュリティ目的のリセットが公式に案内されています。上限額変更で設定できるかを確認します。変更できない0円には利用制限等が関係する別の案内もあるため、アプリの表示と変更可否を見て切り分けてください。
増枠を申し込めば必ず増えますか?
保証されません。所定の審査があり、外部信用情報機関の情報等を参考に判断する旨が案内されています。見直しにより減額や制限が生じる場合もあります。希望する金額が今すぐ使える前提で買い物や支払いを計画せず、結果が出た後の契約条件を確認してください。
買い物を増やせば上限も上がりますか?
利用額を増やせば必ず上限が上がるという公式の保証はありません。増額のために不要な買い物をすれば、請求だけが先に増える可能性があります。必要な買い物と支払える予算を基準に上限を決め、公開されていない審査条件を口コミから確実な方法として扱わないことが大切です。
支払ったらすぐに元の枠へ戻りますか?
支払いにより利用可能残額が回復するという案内はありますが、以前と同じ条件で使えることまで保証するものではありません。自分の上限設定や、サービス側の利用制限が残っていないかも確認します。支払済みの対象月・金額と現在の表示を整理し、分からない点は公式窓口へ相談します。
利用枠を銀行口座へ出金できますか?
翌月払いの利用枠は、銀行にある現金残高ではなく、買い物を後で支払うための枠です。最大利用可能額が表示されていても、その額を公式の銀行出金で受け取れるという意味ではありません。ファミペイの残高、翌月払い枠、別サービスのローンを混同せず、それぞれの利用条件を確認してください。
店頭払いの上限と翌月払いの利用上限は同じですか?
異なる条件です。翌月払いの買い物に使える範囲と、その請求を店頭で支払えるかという条件を分けます。公式には当月の支払総額が30万円以上の場合、ファミリーマートで支払う方法を利用できない旨の案内があります。大きな利用をする前に、請求を精算する方法まで確認してください。
まとめ|増額より先に数字の意味と支払い計画を確認する
ファミペイ翌月払いの枠は、契約上の最大利用可能額、自分で設定する上限、現在の利用可能残額を分けて確認します。カードを使う場合はカード側の月間限度額等も確認します。0円は再ログイン後のリセットや自分の一時停止設定で起こる場合がある一方、変更できない場合には利用制限等の確認が必要です。
増枠には所定の審査があり、希望額が認められる保証はありません。いま使える表示を確認し、次回以降の支払予定と生活費を照合してから自分の上限を決めましょう。表示が合わないときは、変更を重ねる前に、対象の数字、直前の操作、利用履歴、支払いの完了状態を整理することが役立ちます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
参照した公式情報
- ファミペイ翌月払い公式案内
- ファミペイ公式FAQ:「FamiPay翌月払いの利用可能額」「利用上限額が0円から変更できない」「利用を一時停止したい/一時停止を解除したい」「利用上限額や増額についてよくあるお問い合わせ」「バーチャルカードが利用できないので理由を教えてください」などを確認。
- FamiPay利用規約・翌月払いサービス利用規約
確認日:2026年11月18日。個別の審査、利用上限、利用制限は契約内容と公式アプリの最新表示を確認してください。