広告を含みます。公式情報確認日:2026年11月10日
この記事の結論
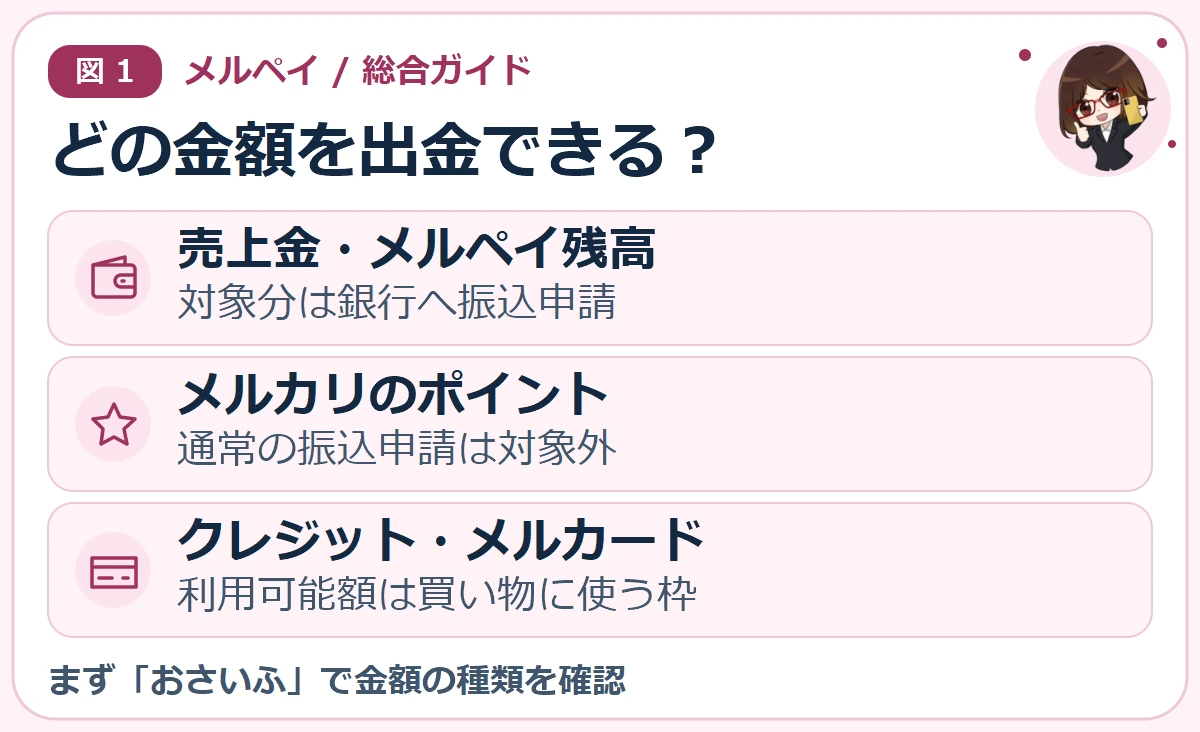
メルペイで現金を受け取れるかは、メルカリアプリに表示されている金額の種類で決まります。メルカリの売上金や対象のメルペイ残高は、公式の振込申請で銀行口座に受け取れます。 メルカリのポイントは通常の振込申請の対象外です。メルペイのクレジットやメルカードに表示される利用可能額は、買い物に使うための枠です。現金化目的で立替払いを使うことは、メルペイの規約で禁止されています。
| 画面の表示 | 現金で受け取れるか | 次に見る場所 |
|---|---|---|
| 売上金・メルペイ残高 | 対象分は銀行へ振込申請できる | 振込申請画面の残高・手数料・振込予定日 |
| ポイント | 通常の振込申請には使えない | ポイントの種類、使い道、有効期限 |
| クレジット・メルカードの利用可能額 | 買い物の利用枠。現金化目的の立替払いは禁止 | 利用明細、請求金額、支払期限、利用規約 |
| メルペイスマートマネー | 借入サービス。借りた資金の受け取りには別の条件がある | 契約内容、利息、返済日 |
すぐのお金の困りごとは、買取キンタローのHPをチェック
- メルペイ現金化はできる? 手元のお金を3つに分ける
- まず何を見ればいい? 画面から判断するチェック
- 売上金と残高で、本人確認・期限・出金条件はどう変わる?
- 口座にいくら入る? 振込手数料と手取りの試算
- いつ口座に入る?「即日」を確認する順番
- 売上が発生してから銀行へ入るまでに、どこで待つ?
- 銀行口座を登録するときは、支払い用と振込先を確認する
- 出金できない・振り込まれないときの切り分け
- ポイント・返金・残高が混ざったときの見方
- メルペイのクレジット・メルカード・スマートマネーを見分ける
- メルペイの後払い枠を現金化するとどうなる?
- 手取りと後日払う金額を同じ表に書く
- 急ぐとき、広告の「即日」と「手取り」をどう読む?
- 状況別に考える|手元にある金額と期日を照合する
- 困ったときに開く画面を早見表で確認
- メルペイ現金化・出金に関するよくある質問
- まとめ|表示の種類から、必要な手続きへ進む
- 参照した公式ガイド・利用規約
メルペイ現金化はできる? 手元のお金を3つに分ける
検索で使われる「メルペイ現金化」には、売れた商品の代金を銀行に振り込む話、ポイントを現金にしたい話、後払いの利用枠で資金を用意できるかという話が混ざります。どれもアプリ上では円に近い単位で表示されますが、操作も利用条件も違います。最初に見るのは、金額の大きさより数字の横の名称です。
売上金とメルペイ残高は、受け取るための手続きがある
メルカリで商品を売って得た代金は、取引が完了すると売上金に反映されます。アプリでかんたん本人確認が完了すると、売上金はメルペイ残高として扱われます。口座へ移す操作は振込申請です。売上金と残高の表示の違いを理由に、いったんポイントにする必要はありません。
同じ商品を1万円で出品しても、振込申請できる金額が1万円になるとは限りません。商品代金から販売手数料や出品者負担の配送費が差し引かれ、取引完了後に残った金額が元になります。売値、取引完了後の売上、口座の入金額を分けておくと、どの段階でいくら引かれたかを追えます。メルカリ公式の手数料一覧で取引にかかる費用を確認できます。
ポイントは、支払いに使える金額として見る
売上金から購入したポイントや、キャンペーンで受け取ったポイントを持っていても、通常の振込申請に使える残高へ合算することはできません。購入したポイントは、買う操作を取り消して売上金に戻すこともできません。現金で受け取る予定があるなら、ポイントを購入する前に振込申請の対象額を見てください。
ポイントで支払った買い物がキャンセルされた場合も、返金後の表示を見て判断します。ポイントとして戻った金額を、残高に加わったお金として数えると、振込申請の金額が合いません。複数の支払い方法を使った注文は、返金先が分かれる場合があります。メルカリポイントの案内とポイント・残高で支払った場合の返金案内を参照してください。
クレジットとメルカードの利用可能額は、支払い前の買い物枠
「利用可能額」は、設定された条件の範囲内で、あとから代金を払う買い物に利用できる目安です。残高と並んで表示されても、受け取れる資金が増えたわけではありません。買い物をすれば支払いの予定が生じます。クレジットの利用枠を現金に換える目的で使う行為は、メルペイ利用規約第18条の禁止事項に含まれます。
売上金が入ってアプリの数字が増えた場合と、クレジットの利用可能額が変わった場合は、画面が似ていても家計に与える影響が違います。前者は自分がすでに受け取る権利のあるお金、後者はこれから支払いが発生し得る枠です。手元のお金を確認するときは、銀行口座へ振込申請できる金額と、利用した場合に請求される金額を別々に記録すると分かりやすくなります。
まず何を見ればいい? 画面から判断するチェック
メルカリアプリを開いたら、現在の金額のラベル、最近の履歴、振込申請の対象額を順に見ます。たとえば残高が増えた日に商品の取引完了があれば、取引画面の売上と照合できます。買い物の取消があった日なら、どの決済手段に返金されたかを注文や利用明細で先に確認します。直前の出来事を一つずつたどると、同じような金額が複数出ていても判断しやすくなります。
- 数字のラベルを読む。 「残高」「売上金」「ポイント」「利用可能額」のどれかを見ます。ポイントと残高が隣にあるときは、別々の数字として読みます。
- どこから増えたかを確認する。 出品した商品の取引完了、チャージ、キャンセルの返金、キャンペーン付与では、増える項目が異なります。
- 振込申請画面を確認する。 口座への受け取りを希望するなら、申請できる金額、振込手数料、振込先を見ます。クレジットの利用可能額だけが増えている場合は、請求と枠の画面を見直します。
- 支払予定も別に見る。 同じアプリの中にクレジットの請求があるときは、振込後に残る資金で支払いを賄えるかを確認します。
入力を始めたあとに金額を決めると、手数料を含めた資金の使い道を見落としやすくなります。たとえば口座へ3,000円必要でも、残高が3,000円で通常の振込手数料が200円なら、差し引いた入金額は2,800円です。支払期限が迫っている場合は、申請可能か、口座へいくら入るか、その日までに間に合うかをそれぞれ確かめてください。
メルカリアプリの表示やメニュー名はバージョンで変わることがあります。目の前の項目が説明と違うときは、振込申請を探すために第三者の案内を経由せず、アプリ内ガイドで現在のメニューを確認できます。ログインのし直しを求められた場合は、アプリを直接開き直してアカウント状態を確認してください。
売上金と残高で、本人確認・期限・出金条件はどう変わる?
取引後の金額が「売上金」と表示される場合と、「残高」と表示される場合があります。メルカリは、アプリでかんたん本人確認が完了すると売上金の表記が残高に変わり、振込申請期限がなくなると案内しています。本人確認の審査中は振込申請を利用できないと公式ガイドにあります。申請を予定している時期に審査中になった場合は、完了通知が来たあとに操作を再開してください。
売上金に振込申請期限がある場合は、一般に売上が反映された日から180日です。売上が発生した時期が違えば、残っている分の期限も違うことがあります。アプリの期限表示を見て、古い分がいつまでかを先に確認してください。期限が来るまで使わなかった売上金は、登録済みの振込口座へ自動振込される場合があります。公式は、口座登録がない場合や残っている金額が振込手数料以下の場合などは失効すると案内しています。
期限が気になっても、後で現金として受け取りたいなら先にポイントへ移さないことが大切です。売上金をポイントにすると、通常の振込申請の対象から外れます。残高への表示切替、振込先の登録、振込申請はそれぞれ目的が異なる操作なので、手続き完了の通知を一つ見ただけで、すべて済んだと考えないようにしましょう。
本人確認が完了していなくても、売上金の振込申請に利用できる経路があります。反対に、本人確認またはお支払い用銀行口座の登録が完了していると、公式案内ではWebサイトの振込申請を利用できず、アプリから手続きする扱いです。本人確認をすればどの画面からも申請できる、あるいは本人確認していなければ一律に申請できない、と読み替えないでください。
売上金の振込申請期限、本人確認の審査中に使えない機能、振込申請の対象と利用経路は、それぞれ公式ガイドで確認できます。
口座にいくら入る? 振込手数料と手取りの試算
メルカリの通常振込手数料は1回200円です。金融機関や申請金額によらず発生します。ゆうちょ銀行でお急ぎ振込を選ぶ場合は200円が加わり、合計400円です。手取りを比べるときは、アプリで振込申請の対象になっている金額から手数料を差し引きます。出品時の販売価格から計算を始めるなら、販売手数料や配送費も先に差し引きます。
| 申請額 | 通常振込の手取り | ゆうちょのお急ぎ振込の手取り |
|---|---|---|
| 1,000円 | 800円 | 600円 |
| 3,000円 | 2,800円 | 2,600円 |
| 10,000円 | 9,800円 | 9,600円 |
| 30,000円 | 29,800円 | 29,600円 |
1,000円を通常振込すると200円は申請額の20%、1万円なら2%です。同じ200円でも、少額の申請では割合が大きくなります。通常振込を2回行うと、原則として200円ずつかかります。たとえば3,000円を1回と、1,500円を2回とで比べると、合計の申請額は同じでも、通常振込の手取りは2,800円と2,600円に分かれます。
まとめて申請するかは、次の売上が実際に反映する日と、いま必要な支払いの日を見て決めます。出品中の商品は購入されるか、いつ取引が完了するかが決まっていないため、見込みの売上を今日の出金可能額に足しません。期限がある売上金を保有している場合は、まとめるために待つ間に期限を過ぎないかも見てください。
たとえば1万円の商品が売れ、販売手数料が1,000円、配送費が750円と仮定すると、取引後の売上は8,250円です。その全額を通常振込する場合の手取りは8,050円です。金額の差を正しく見るには、「1万円から200円だけ引く」計算と、「先に売上を確定させてから200円を引く」計算を使い分ける必要があります。この例の配送費は仮定で、実際の費用は取引画面で確認できます。
残高や売上金が通常の振込手数料以下なら振込申請はできません。たとえば200円だけ残っていても、手数料を差し引いたあとに銀行へ送る金額が残りません。振込を目的に新たな買い物をする前に、いまある残高を普段の支払いに使えるか、別の売上が反映される予定があるかを確認しておくと判断しやすくなります。
ここで示した受取額はメルカリの公式振込手数料を使った試算です。お急ぎ振込はゆうちょ銀行宛てで、対象や手続きの条件があります。個別の申請時には通常振込の手数料とお急ぎ振込の対象・追加手数料を照合し、アプリの確認画面の金額を使ってください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
いつ口座に入る?「即日」を確認する順番
公式の通常振込では、振込先がゆうちょ銀行か、ゆうちょ銀行以外かで日程表が異なります。申請完了の曜日と、午前9時より前かどうかも見ます。たとえば祝日を挟まない週の月曜日に申請した場合、ゆうちょ以外への通常振込は、8時59分までなら火曜日、9時以降なら水曜日です。同じ月曜日でもゆうちょの通常振込は、午前9時より前なら水曜日、それ以降なら木曜日になります。
ゆうちょのお急ぎ振込は通常より早い選択肢ですが、月曜日の午前9時より前の申請なら火曜日、9時以降は水曜日が目安です。午後に申請して当日のうちに受け取れる、という意味ではありません。またメルカリバンクの利用者が登録済みのみんなの銀行口座へ振込申請する場合は、公式スケジュールに原則即時反映の案内があります。利用していない口座への通常振込とは日程を分けて確認します。
申請を完了した時刻を基準にします。たとえば8時55分に操作を始めて、確認画面から確定したのが9時を過ぎていたら、見ていた表の列と実際の予定日が変わる可能性があります。アプリで振込予定日が出たら、操作開始時の時刻で計算し直すよりも、その予定日と申請履歴を確認してください。
土日祝日と年末年始を挟むと、単純な暦日で「翌日」「2日後」と数えた結果とずれることがあります。また振込日が分かっても、当日の入金時刻は振込先によって異なります。支払いがある日の午前中に確実に入る、と予定を組むと間に合わない場合があります。申請前にメルカリ公式の振込スケジュールを確認してください。
「即日」という言葉を外部サイトで見た場合は、申請の受付、査定の返事、銀行口座への入金のどれを指しているかで意味が変わります。自分の売上金を移したいのであれば、必要なのは外部の受付速度ではなく、公式の振込予定日です。口座への入金より前に別の請求が来る場合は、支払い先の期日と使える資金を確認します。
売上が発生してから銀行へ入るまでに、どこで待つ?
売った商品のお金をいつ受け取れるかは、商品が売れた日だけでは決まりません。購入者との取引が完了して売上金が反映され、振込申請を完了し、金融機関の入金処理が行われるという段階があります。出品中、発送済み、取引完了、振込申請済みの表示は、それぞれ意味が異なります。必要な日から逆算するときは、どの段階まで進んでいるかを先に確かめてください。
たとえば日曜に発送した商品の代金を、翌月曜の支払いに使う予定だとします。発送した時点では売上金に反映されていないことがあります。その日のうちに取引が完了しても、日曜に申請した通常振込は、祝日を挟まない週でゆうちょ以外なら火曜日、ゆうちょなら水曜日が目安です。商品の取引が終わる日と銀行の入金日を分けると、月曜に間に合うかを判断できます。
反対に、すでに売上金が反映済みで銀行への振込が間に合わない場合でも、払いたい代金によってはメルカリ内や対応する支払いで残高を使えることがあります。銀行引き落としに充てたいのか、アプリ内で払える買い物代に充てたいのかで、必要な手続きが違います。家賃などの銀行振込が必要な支払いに、アプリ内残高をそのまま充てられるとは考えないでください。
| 今の状態 | 確認する場所 | 次に確認する日 |
|---|---|---|
| 取引が進行中 | 出品した商品の取引画面 | 取引が完了して売上が反映される日 |
| 売上金・残高に反映済み | 振込申請画面 | 申請する曜日・時刻と予定日 |
| 振込申請が完了 | 振込申請履歴 | 銀行に振り込まれる予定日 |
| 予定日を過ぎた | 口座明細とアプリの通知 | 失敗通知の有無と問い合わせの案内 |
銀行口座を登録するときは、支払い用と振込先を確認する
メルペイで銀行口座を登録するといっても、どちら向きのお金の移動に使うかで役割が異なります。お支払い用銀行口座は、チャージや対応する支払いに使うための登録です。振込先口座は、売上金や残高を受け取るために指定します。同じ銀行の口座を使う場合でも、振込申請の確定画面で銀行名、支店、口座種別、番号、名義を見直します。
口座情報に古い名前や支店名が残っているケースがあります。たとえば結婚などでアカウントと銀行口座の名義が変わった場合、片方だけ更新していると照合できないことがあります。フリガナが合っているように見えても、スペースや記号、カナと似た文字が混ざっている場合もあります。新しい口座へ変更する際は、銀行アプリの口座情報や通帳と振込申請画面を照らし合わせてください。
振込先を入力できない場合は、申請ボタンを何度も押す前に、表示されているエラー文言を控えます。支店が統廃合された場合、口座番号は同じでも支店コードが変わっていることがあります。正しい情報で申し込んだはずなのに進めない場合は、アプリ側の本人確認や制限の案内も確認します。入力画面の困りごとと申請完了後の入金遅れでは、見る場所が変わります。支払い用銀行口座と振込先の違いを参照してください。
振込申請の確定後に誤りに気づいたら、まず履歴にキャンセルボタンが出ているかを見ます。変更できない段階に入った申請は、口座を新しく登録しただけで処理先が切り替わるわけではありません。先に出した申請の結果を確認し、二重に申請しないようにします。口座の登録画面を送るよう第三者から求められた場合は、公式アプリ内で取引と申請の状態を確認してください。
出金できない・振り込まれないときの切り分け
振込申請できない場合は、まず「ボタンを押す前に止まる」「入力や確定でエラーになる」「申請済みだが入金が見当たらない」のどれかを確認します。残高が同じでも、原因は手数料、本人確認の状態、口座情報、振込日などに分かれます。表示された言葉をそのまま控えておくと、後で公式ヘルプのどの案内を見ればよいかが分かります。
申請ボタンが出ない、金額を入力できない
残高だと思って見ていた数字が、ポイントやクレジットの利用可能額だったという場合があります。振込申請の対象残高を確かめ、通常振込の手数料を超えているかを見ます。本人確認が審査中なら、その間は振込申請ができません。本人確認やお支払い用口座の登録を済ませたあとWeb版だけで探している場合は、アプリ側へ移ります。
確定画面で口座に関するエラーが出る
銀行・支店、口座種別、番号、本人名義を一つずつ照合します。「番号だけは合っている」ことと「銀行へ送る情報がそろっている」ことは違います。口座の閉鎖、支店の変更、名義の変更があった場合は、新しい登録情報で確認します。本人確認の名前と口座名義の表記が合わないときは、公式ガイドを見て必要な変更手続きを確認してください。
申請済みなのに銀行の明細で見つからない
申請した日と振込予定日を照らし合わせます。予定日前なら、先に振込申請履歴を確認します。予定日に口座へ入る時刻は金融機関で違います。予定日を過ぎた場合は、申請先に指定した銀行の入出金明細とアプリの通知を確認します。失敗した申請は、公式の案内では1件につき200円が差し引かれて残高へ返還されます。以前の残高と同じ額が戻るとは限りません。
エラーや入金遅れが解消しない場合に備え、問い合わせ用に申請日、予定日、申請額、表示文言を控えます。口座や取引の情報を共有する必要がある場合は、公式アプリの窓口で案内を確認します。出金の手順とトラブル別の確認順には、曜日別の振込表も掲載しています。
ポイント・返金・残高が混ざったときの見方
画面に複数の金額があるときは、何で支払ったかを注文ごとに分けます。残高で払った分、ポイントで払った分、クレジットで払った分は、返金や請求調整で同じ場所に反映するとは限りません。たとえば残高3,000円とポイント1,000円を使った注文がキャンセルされた場合、画面に戻った4,000相当の表示をすべて振込可能額として数えると、見込みを誤ります。注文の支払い内訳と取消後の履歴を照らし合わせてください。
購入したポイント、キャンペーンでもらったポイント、連携して使うポイントは、期限や戻り方の条件が異なります。返金があると元の期限が必ず延びる、期限切れのポイントが必ず戻る、と判断しないでください。残高で戻ったように見えても、利用明細の表示と振込申請の対象額を確認するまでは銀行に移せる金額へ足さないほうが確実です。
売上金をポイントに替えたあとで、やっぱり銀行へ移したいと思うこともあります。公式ガイドでは、購入したポイントを売上金へ戻せないとしています。今後ポイントを買うか迷う場合は、先に支払いたいものを具体的に決めます。アプリの外で現金が必要なら出金対象額を確かめ、アプリ内で支払う予定なら利用できるポイントや残高を確認します。
利用制限時の返金や払い戻しの案内は、通常のポイント利用とは別の手続きです。たとえば公式ヘルプに有償ポイントの払い戻しの案内があっても、好きな時にポイントから現金へ戻せるという意味ではありません。制限がある場合は事務局の個別通知と公式の返金・払い戻しの案内を確認してください。
メルペイのクレジット・メルカード・スマートマネーを見分ける
メルペイのクレジットは、対応する買い物で代金を後から支払う仕組みです。メルカードはカード決済に使う手段です。どちらも「利用可能額」が表示される場合がありますが、振込申請で使うのは売上金や対象の残高です。利用可能額と、いま銀行へ移せる金額を足して家計を見積もると、実際より多くのお金があるように見えてしまいます。
クレジットには翌月払い、定額払い、分割払いがあります。どれを選んだかで支払いの日程や費用が変わります。アプリの設定画面で利用できる支払い方法を見ただけでは、個別の注文に設定した方法までは分かりません。利用後は、該当する注文・カード利用分の明細で、支払方法、残りの金額、次回の支払期限を確認してください。
メルペイスマートマネーは借入サービスです。公式の案内には、借りたお金を銀行口座で受け取れる場合があると記載されています。出金可能な表示を見た場合でも、そのお金に借入元本と返済があるなら、売って得た売上金とは家計上の性質が違います。検討時は借りられる上限より、利息を含む返済額、毎月の返済日、他にある支払いを確認します。スマートマネーの公式説明で契約の種類を確認できます。
| 見ているもの | 何に使えるか | 支払いや返済を確認する場所 |
|---|---|---|
| 売上金・残高 | 条件に合う支払い、公式の振込申請 | 取引履歴、振込申請履歴 |
| クレジット・メルカード | 条件に合う買い物 | 利用明細、請求金額、支払期限 |
| スマートマネー | 契約に基づく借入 | 借入残高、利息、返済予定 |
旧名称を使った検索結果も残っています。たとえば、2021年の公式注意喚起は「メルペイスマート払い」という名称で公開されています。利用条件を確認するときは、その記事がどのサービスを指し、いつの案内かを見ます。現行の画面やメルペイのクレジットの公式ガイドも一緒に読むと、借入と買い物枠を取り違えにくくなります。
メルペイの後払い枠を現金化するとどうなる?
メルペイ利用規約第18条第26号は、現金を得ることを目的として商品・サービスの購入に立替払いを使う行為を禁止しています。条項は定額払い・分割払いを含みます。公式は、後払いで買ったギフト券やプリペイドカードを換金目的で買取業者へ売る行為も禁止の対象に挙げています。第三者が買取サービスとして広告を出しているかどうかと、元の支払いに適用される規約は別です。
公式の注意喚起では、現金化を発見した場合、利用停止や一括返済を求める場合があるとしています。これは個々の取引で何が起こるかを一律に予告するものではありません。アプリの決済が一度失敗したというだけでは、停止の理由まで分かりません。警告が出た場所、事務局の個別通知、請求明細の順に確認します。支払方式によって適用される条項も違うため、利用停止の表示だけで請求期限が変わったと決め付けないようにしてください。
利用停止の表示と、すでに発生した支払いは別々に追います。買い物ができない状態でも、購入代金の確認は必要です。定額払い・分割払いには、期限の利益を失う条件について特約があります。一括返済を求める連絡を受けた場合は、通知元、残っている請求、指定された期日を公式アプリで確認します。外部の連絡だけで支払い先を変えず、判断がつかない場合は公式窓口へ相談してください。
普通に使っていた私物を後から手放すことと、現金を得るため後払いで新たに買い物をすることは、取引の目的が違います。前者で既に生じている支払いがあるときは、売上金の反映とクレジットの請求をそれぞれ確認します。後者の規約や「バレる」という広告の読み方は、後払い枠の規約・利用停止・請求の確認ガイドで詳しく扱います。
手取りと後日払う金額を同じ表に書く
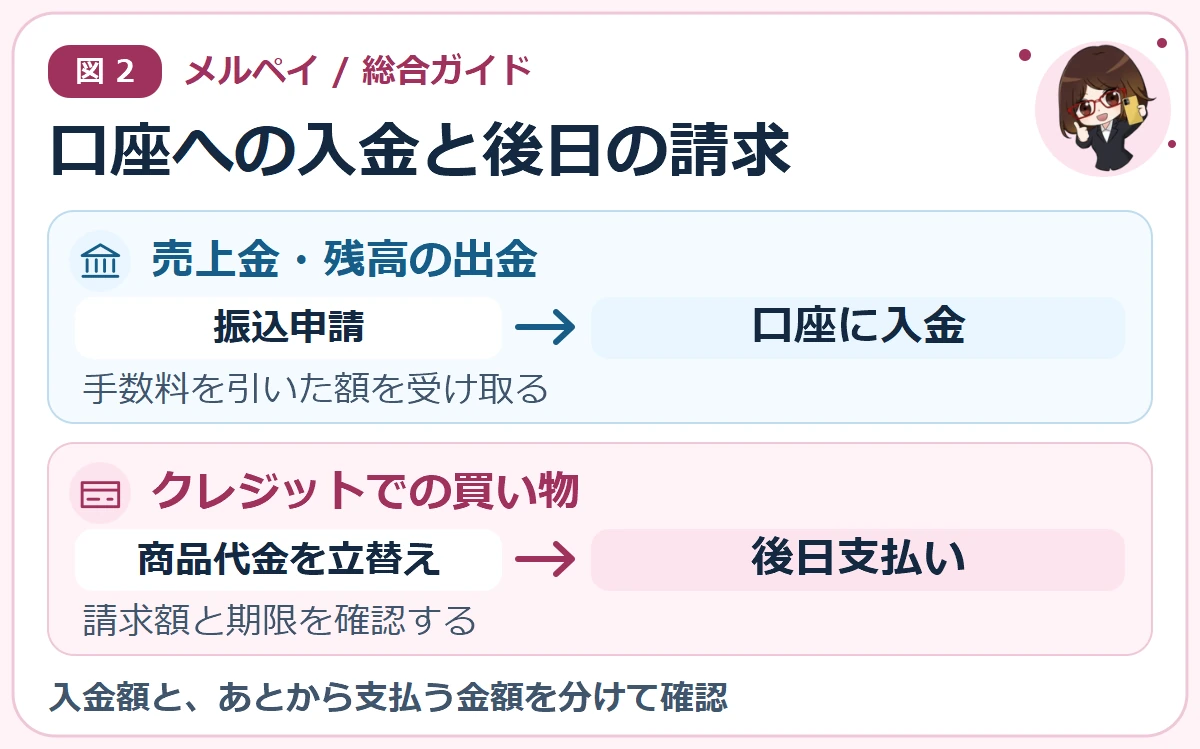
公式振込の試算は、すでにある資金を口座へ移したときの金額です。後払いの広告でいう手取りの試算は、あとで支払う代金が新たに発生する話です。どちらも「現金がいくら受け取れるか」だけ見ると似ていますが、口座の増減と支払いの残りが異なります。比較するときは、今日の入金、既に持っていた残高、後日払う金額を別の行に書きます。
たとえば、1万円の既存残高を通常振込する場合は9,800円を口座へ移す計算です。既に持っていたアプリ内の1万円のうち200円が手数料になり、残りが銀行へ移ります。この操作だけで買い物の請求が新たに1万円発生するわけではありません。一方、購入代金1万円を後で支払う取引で受取額が7,000円だったという仮例では、差し引き3,000円の負担が残ります。支払方法によって別の費用がかかる場合もあります。
| 想定 | 口座で受け取る例 | 確認する差額・請求 |
|---|---|---|
| 既存の残高1万円を通常振込 | 9,800円 | 手数料200円。既存残高から移す |
| 購入代金1万円、受取額7,000円という仮例 | 7,000円 | 購入代金1万円の支払いが残り、差は3,000円。別途費用の可能性もある |
広告で「高換金率」と書かれていても、表示の割合を申請額に掛けた数値が最終的に銀行に入る金額とは限りません。引かれる費用、対象条件、別途必要な配送費などが明らかでない場合は、受取額を確定できません。また、高い割合が示されていても、メルペイの規約に沿うことを意味しません。この試算は支払負担の見方を説明するもので、業者の条件を提示するものではありません。
すでにクレジット請求がある場合は、残高を振り込んだあとに、その請求に使える資金がどう変わるかも見ます。たとえば残高1万円、支払予定8,000円の人が1万円を銀行へ移せば、銀行側の資金は9,800円増える一方、アプリにあった1万円は使えなくなります。アプリ残高を使う支払いを予定していた場合は、手続きする前に、実際の請求に設定している支払方法を確認してください。
急ぐとき、広告の「即日」と「手取り」をどう読む?
お金が必要な日が決まっていると、最短という表示が目につきやすくなります。まず、手元にある資金の振込申請と、これから契約や買い物をする話を分けます。自分の売上金を銀行に移す場合は、アプリの振込予定日を確認します。別のサービスの広告を読む場合は、最短の対象が受付、査定、振込のどの段階なのかを確認します。
金額を見るときは「最初に示された額」「差し引く費用」「実際の入金」「あとで支払う額」を区別します。たとえば表示された受取額から振込手数料や配送費が引かれるなら、手元に残る金額は表示額より小さくなります。後払いで新たな請求が発生する場合は、入金日に現金が入ることと、期日までに購入代金を払えることを別に考えます。
認証コード、ログイン情報、カード情報、アプリの利用可能額の画像などを第三者から求められた場合は、何に使うか確認できないまま送らないでください。特にログインを第三者へ任せると、身に覚えのない取引が発生してもどの操作で生じたか追いにくくなります。アプリ内の支払い、振込、本人確認は公式の画面から行います。
すでに広告を経由した取引がある場合は、申込日時、相手の案内、取引番号、提示額、実際の振込、請求明細を分けて控えます。支払いの期日を待つ間に問題が解消するとは限らないので、身に覚えのない請求や不審なログインに気づいた場合はメルペイ公式の問い合わせ案内を確認します。勧誘や契約条件の相談は、消費者ホットラインから窓口を探せます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
状況別に考える|手元にある金額と期日を照合する
ここからは、同じ「現金が必要」という相談でも、持っている金額と支払いの期日が違う例を見ます。金額は計算のための仮定です。アプリで確認した残高や振込日、すでにある請求を自分の数字に置き換えて読んでください。
ケース1|残高8,000円で、銀行口座に6,000円だけ必要
通常振込で6,000円を口座で受け取りたいなら、手数料200円を含めて6,200円を申請する計算です。残高8,000円から申請する場合、単純計算ではアプリに1,800円が残ります。全額を振り込めば銀行へ入る金額は7,800円ですが、アプリ内の支払いに使える残高はなくなります。どちらにするかは、銀行で使う金額と、アプリに残したい金額を分けて決めます。
この判断にクレジットの利用可能額は足しません。銀行へ移す金額を決めたあと、振込予定日が6,000円の支払日に間に合うか確認します。金額は足りていても、予定日が後なら別の段取りが必要です。
ケース2|残高が1,500円、ポイントが2,000ある
アプリ上で使える合計が3,500相当に見えても、通常振込に使える金額は、申請の対象になっている残高1,500円です。その全額から200円を引くと、口座で受け取る例は1,300円になります。ポイント2,000は銀行で使うお金として足さず、対応する支払いに使えるか、期限がいつかを確認します。
ポイントを使える買い物と銀行で支払う用事が両方あるなら、それぞれに使えるものを分けておくと判断しやすくなります。期限間近のポイントがあっても、不要な買い物で消費すると家計の支出は減りません。もともと予定していた支払いに充てられるかを見ます。
ケース3|金曜の朝と昼で、振込の予定日が変わった
ゆうちょ以外の口座に通常振込する場合、祝日を挟まない週の金曜日に午前9時より前に確定すれば、予定日は月曜です。同じ金曜の昼に確定すると火曜になります。月曜に必要な支払いがある場合、1日違うだけで間に合わなくなるので、予定日を見てから申請します。月曜振込と表示されても、午前中に入るかは銀行によります。
急ぐときに別の銀行を使うなら、振込予定日だけでなく、本人名義の口座情報が正しく登録されているかを見ます。時刻の境目に間に合わせるために口座の確認を省くと、誤入力で振込ができず、かえって時間と手数料がかかる可能性があります。
ケース4|売上金の期限が近く、次の売上とまとめたい
たとえば今ある売上金が1,200円で、来週の取引完了後にさらに2,800円が入る見込みだとします。両方の売上を期限内にまとめて通常振込できれば、4,000円から200円を引いた3,800円が手取りの例です。別々に通常振込する場合は手数料が合計400円になり、3,600円です。
ただし、来週の取引完了日は予定です。今ある売上金の期限がその前に来るなら、まとめた場合の計算を前提に待たないでください。期限が表示されている分と、まだ取引が完了していない分を分けて、申請日を決めます。期限通知の案内があれば、登録口座も確認します。
ケース5|買い物を取り消したのに、振込できる残高が増えない
取り消した注文にクレジットを使った場合、返金の確認先は、もともとの支払い手段と返金データが届いたタイミングによって変わります。アプリのクレジット利用明細や請求が調整され、振込可能残高に加算されたようには見えないことがあります。残高払いとポイント払いを併用していた場合も、それぞれ何に戻ったかを見ます。
出品者から「キャンセルした」と連絡が来た段階では、支払明細の表示がすでに変わっているとは限りません。注文のキャンセル状況、支払い方法、取消後の請求や残高の順に照合します。返金されるはずの額を当日使えるお金として見込む前に、公式アプリ上で反映を確認してください。
ケース6|現金は欲しいが、アプリには利用可能額しかない
残高が0円でクレジットの利用可能額が3万円と表示されていても、売上金や残高の振込申請で受け取れるお金はありません。3万円は買い物の利用枠です。現金が必要な理由が請求期限なら、請求元と金額、期限を確認し、すでに持っている資金でどこまで支払えるかを整理します。期日に難しさがある場合は、支払先の公式案内を確認します。
外部の広告で利用枠を現金にできると言われても、利用枠で代金を支払った取引では請求が残り得ます。既存の残高がゼロの状態と、あとから請求が生じる取引を始めた状態を同じように扱うと、翌月に必要な資金を見誤ります。
ケース7|来週の請求を見てから、残高を出金するか決めたい
たとえばメルペイ残高が7,000円あり、クレジットの支払いが4,000円、銀行で払う費用が3,000円あるとします。合計すると7,000円ですが、銀行への通常振込に200円かかるなら、振込を挟む時点で資金が200円不足する計算です。どの口座・残高でどちらを支払えるか、いつまでに必要かを確認します。
クレジットの請求に残高を使う予定なら、残高を出金したあとも同じ方法で払えると考えず、支払い設定を確認します。支払い用銀行口座を使う予定なら、アプリから銀行への振込が期日前に反映されるかも照合します。メルペイ残高でクレジット利用分を支払う条件は公式ガイドで確認できます。
ケース8|振込を待っている間に、同じ申請をもう一度出しそうになった
申請後に銀行口座の残高が増えていないと、最初の申請が失敗したように感じることがあります。まず申請履歴の金額・振込先・予定日を見ます。履歴に申請があり予定日前なら、銀行に入っていないだけで申請のやり直しが必要とは限りません。予定日を過ぎている場合も、銀行の明細と公式の失敗通知を確認します。
別の口座へ変更したい場合は、先の申請を変更できる状態かを確認してから進めます。アプリ上で残高が戻ったように見えても、手数料が差し引かれていれば、同額の再申請ができない場合があります。再入力より先に、先に出した申請の状態を確かめてください。
困ったときに開く画面を早見表で確認
| 知りたいこと | 見る画面 | 見落としやすい点 |
|---|---|---|
| 今いくら受け取れるか | 振込申請の金額入力・確認 | 売上予定やポイントを足さない。手数料を引く |
| 期限までに入るか | 公式スケジュールと振込申請履歴 | 9時の境目、振込先、休日、銀行の反映時刻 |
| 返金されたか | 注文履歴と支払いの明細 | 残高・ポイント・請求のどこが動いたか |
| 支払いが残っているか | クレジット・メルカードの請求明細 | 利用可能額と、確定した請求額を分ける |
| 制限の理由を知りたい | 事務局の個別メッセージ | カード決済のエラーと振込申請の警告を区別する |
手元で一度に照合できないときは、「対象のお金」「必要な日」「実際にかかる費用」「残る支払い」を一行ずつ書きます。入金予定の金額が分かったら、支払先に必要な時刻と照らします。公式ガイドを探すときも、画面の用語に合わせて「振込申請」「利用制限」「支払い方法」のどの案内が必要かを決められます。
メルペイ現金化・出金に関するよくある質問
売上金と残高は、どちらでも振り込めますか?
メルカリは、売上金を含む対象残高の銀行振込を案内しています。売上金に期限がある場合は表示された日付を確認してください。本人確認・お支払い用口座登録の状態によって、Webとアプリのどちらから操作できるかも変わります。
振込手数料を節約するために、少し待ったほうがいいですか?
残高が追加されることが確定していて、売上金の期限と支払日に余裕がある場合は、振込をまとめると通常手数料の回数を減らせます。未完了の取引や売れるか未定の商品をあてにせず、今の申請対象額を先に見てください。
銀行のATMからメルペイ残高を直接引き出せますか?
ここで案内する公式の受け取り方は、メルカリの振込申請をして指定口座に入金する方法です。銀行口座への着金後にその銀行のATMで引き出す場合は、銀行側の利用時間やATM手数料も確認してください。
ゆうちょ銀行ならお急ぎ振込を選ぶべきですか?
先に通常振込とお急ぎ振込の予定日を比べてください。お急ぎ振込では追加200円がかかります。通常の日程でも間に合うか、1日早める必要があるかを確認して選びます。
お支払い用の口座を登録すれば、振込も自動で済みますか?
支払い用の登録と、残高を受け取る振込申請は役割が異なります。公式案内にある期限到来時の扱いなどを除き、受け取りたい場合は振込申請画面で口座と金額を確認します。申請したかどうかは履歴で確かめられます。
メルペイ残高を振り込むとクレジットの請求はどうなりますか?
振込申請は対象残高を銀行に移す手続きです。クレジットの請求を支払ったかどうかは、請求画面や支払いの記録で確認します。残高払いを予定していた場合は、振込後に残高がいくら残るかも見てください。
「バレる」という口コミを見たら、まずどこを確認しますか?
現金化目的で立替払いを使うことは公式規約の禁止事項です。利用制限や請求の変化が心配な場合は、事務局の個別通知と利用明細を確認します。個別の取引をどう扱うかは、第三者の口コミから判断できません。
まとめ|表示の種類から、必要な手続きへ進む
売上金や対象のメルペイ残高なら、振込申請で銀行口座に受け取れます。通常手数料は200円です。予定日は銀行、申請の曜日と時刻、休日によって変わります。口座で必要な金額があるときは、手数料を引いた額と振込予定日を、支払先の期日と照らし合わせてください。
ポイントは支払いに使える種類と期限を確認します。クレジットやメルカードの利用可能額は買い物の枠です。現金化目的で立替払いを使うことは規約で禁止されています。すでに取引がある場合は、現金の入金予定と、今後の請求・支払期限を別に確認します。
申請の操作や入金日は売上金・メルペイ残高の出金ガイド、後払い枠と利用制限はメルペイ・メルカードの規約と請求ガイドで確認できます。他サービスとの違いを確認したい場合は後払いアプリの種類と出金可否の比較も参照できます。
すぐのお金の困りごとは、買取キンタローのHPをチェック