「Kyash現金化とペイディ現金化は何が違う?」「銀行口座へ直接出金できるのはどちら?」「Kyashのイマすぐ入金とペイディは同じ後払い?」と迷っていませんか。
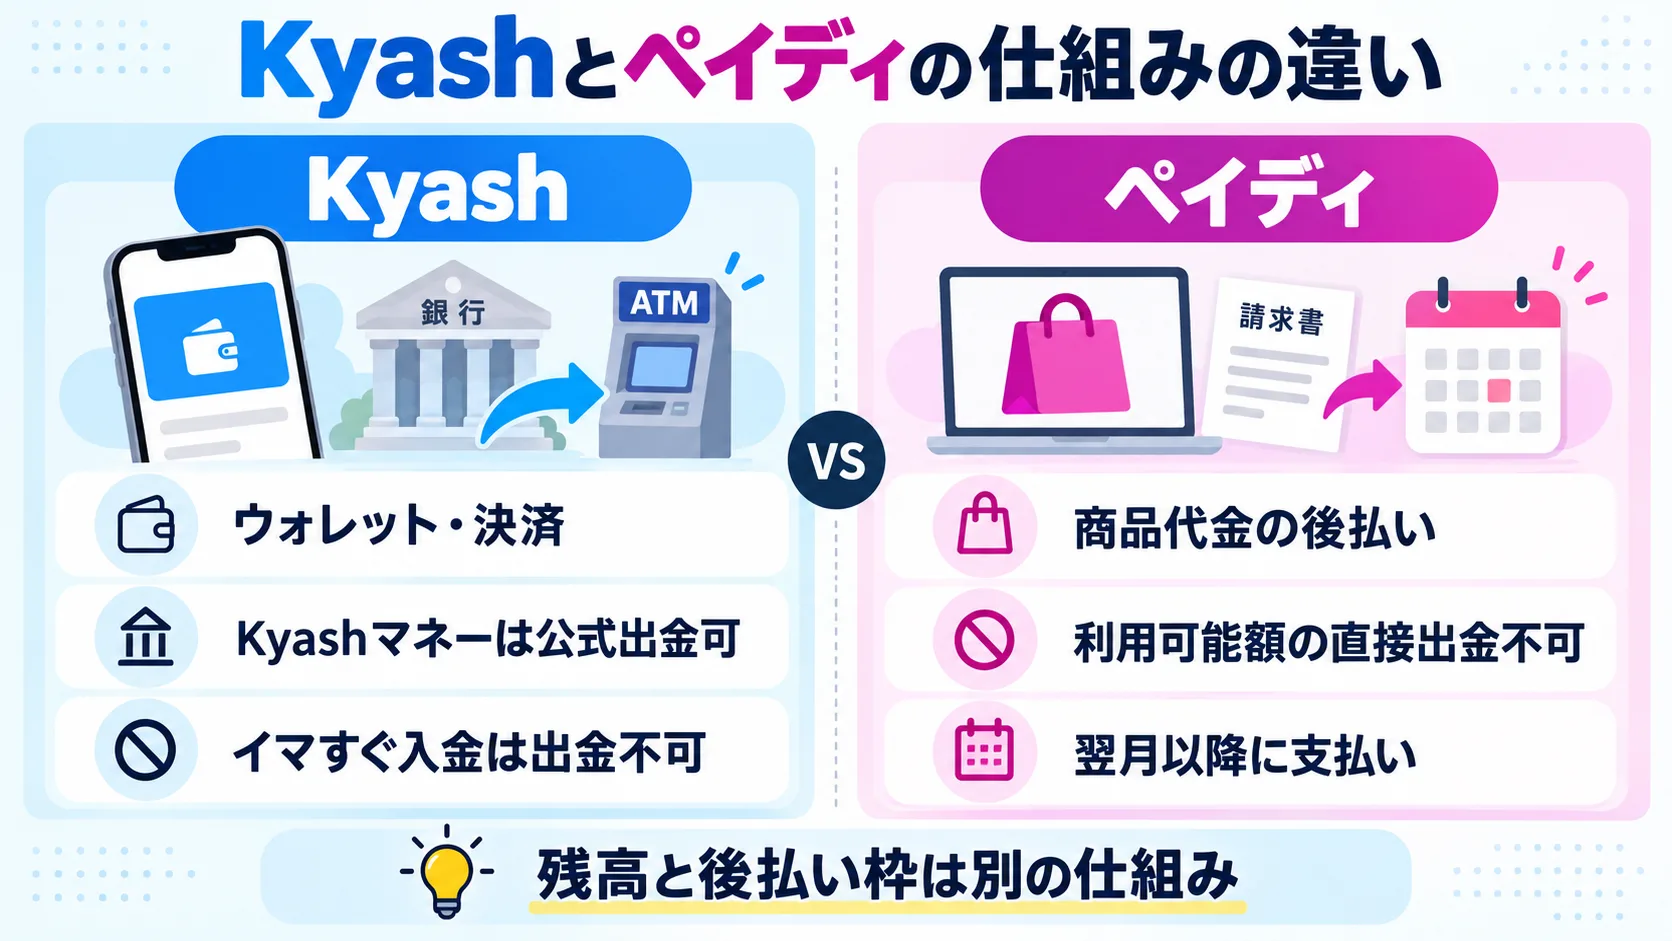
Kyashとペイディは、どちらも買い物に利用できるサービスですが、基本の仕組みが異なります。Kyashは残高を保有して決済・送金などに使うウォレットで、条件を満たしたKyashマネーには公式の出金機能があります。ペイディは商品代金を後から支払う決済サービスで、利用可能額を銀行口座へ直接出金する機能はありません。
さらに、Kyashの後払い機能である「イマすぐ入金」で受け取った残高も、銀行口座やATMへは出金できません。比較するときは「Kyash」「ペイディ」というサービス名だけでなく、残高なのか、後払いの利用可能額なのかを分けて考える必要があります。
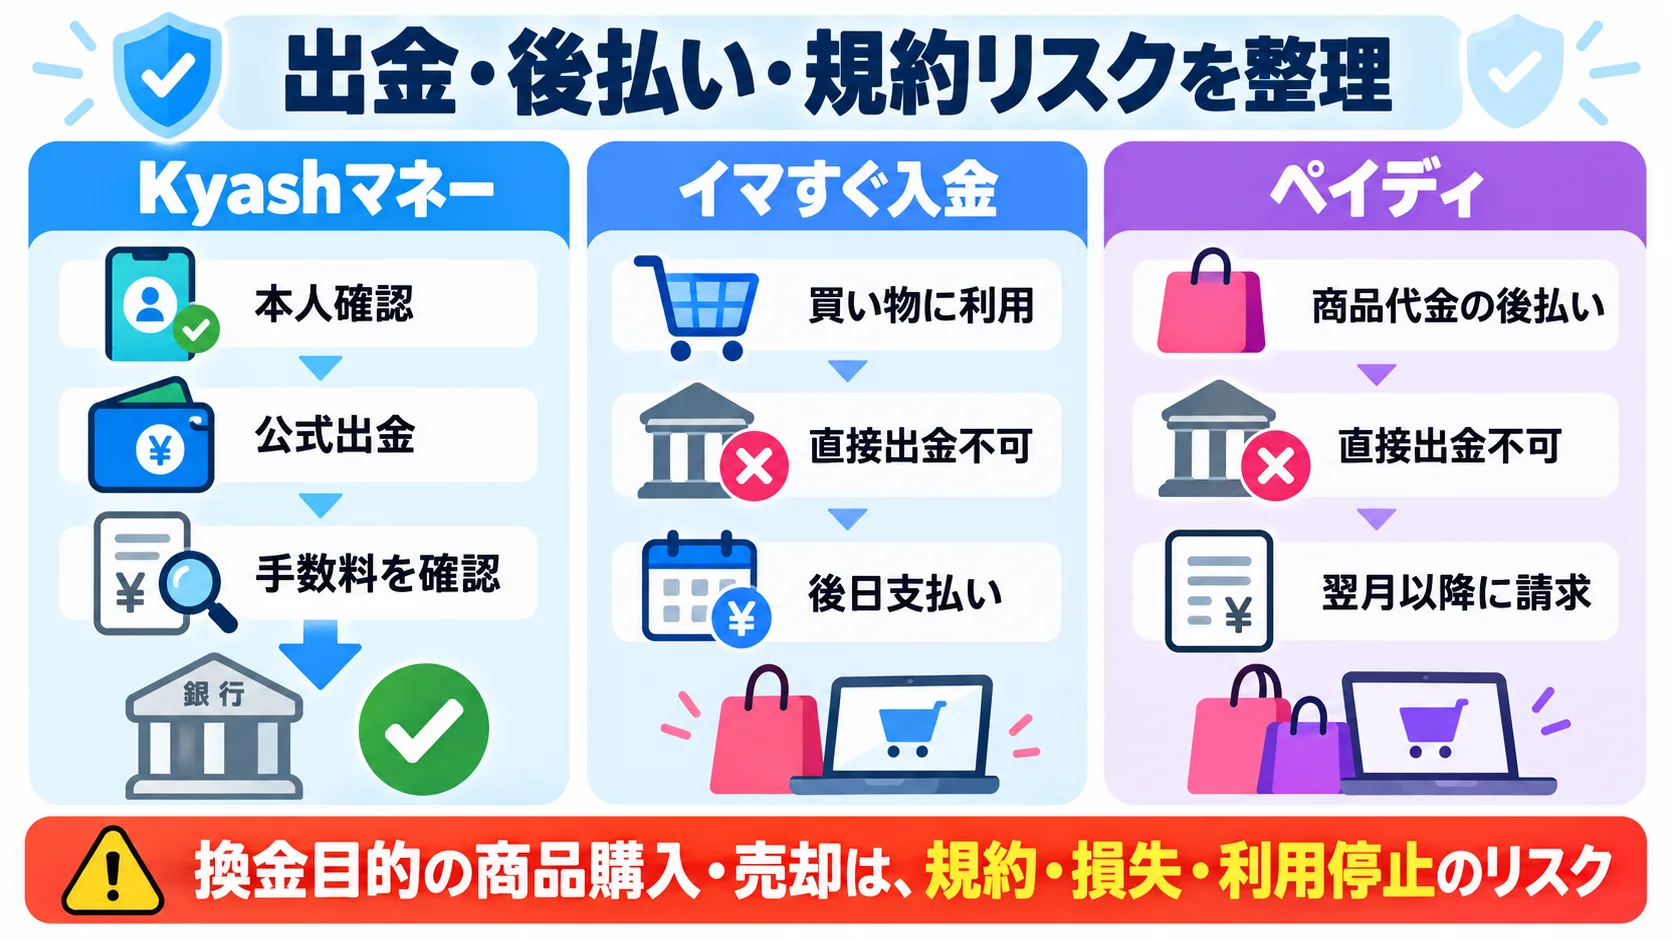
公式に直接出金できる可能性があるのは、本人確認済みアカウントで保有する出金可能なKyashマネーです。Kyashバリューとイマすぐ入金の残高は出金できません。ペイディは商品の代金を後払いにする仕組みであり、利用可能額そのものを現金として引き出す機能はありません。
商品購入や第三者への売却を介した換金目的の利用は、正規の出金とは別です。手取り額だけでなく、利用規約、後日の請求、利用停止、個人情報のリスクまで確認してください。
すぐのお金の困りごとは、買取キンタローのHPをチェック
1.Kyash現金化とペイディ現金化の違いを比較
| 比較項目 | Kyash | ペイディ |
|---|---|---|
| 基本の仕組み | 残高を保有するウォレット | 商品代金の後払い決済 |
| 公式の直接出金 | Kyashマネーのみ可能 | 利用可能額は出金不可 |
| 後払い機能 | イマすぐ入金 | 通常のあと払い・分割払い |
| 後払い分の出金 | 不可 | 不可 |
| 銀行口座の役割 | 対象残高の入出金など | 請求の支払い・口座振替など |
| 本人確認 | 公式出金に必要 | 利用機能・分割払いなどに関係 |
| 換金目的の利用 | 規約上のリスクあり | 禁止対象として公式が注意喚起 |
| 主な金銭負担 | 公式出金手数料、または売却時の差額など | 支払手数料、売却時の差額など |
最大の違いは、Kyashには「自分が保有している出金可能な残高」が存在する一方、ペイディの利用可能額は「商品購入に利用できる後払い枠」である点です。表示上の金額が同じ3万円でも、性質と利用できる機能はまったく同じではありません。
KyashマネーをKyash公式の機能で銀行口座や対応ATMへ出金することと、後払い枠や出金できない残高で商品を買い、その商品を売却して現金を得ようとすることは別の手続きです。本記事では両者を区別して比較します。
すぐのお金の困りごとは、買取キンタローのHPをチェック
2.Kyashは残高を保有するウォレット
Kyashは、アプリ内の残高をVisa加盟店での決済、Kyashユーザー間の送金などに利用できるウォレットサービスです。ただし、アプリに表示されるすべての残高を出金できるわけではありません。
本人確認後、登録銀行口座など所定の方法から入金した残高です。決済・送金に加えて、条件を満たせば銀行口座や対応ATMへ公式出金できます。
カード、ポイント、コンビニ、対応ATM、イマすぐ入金などから入金される残高です。決済などには使えますが、銀行口座やATMへ出金できません。
本人確認済みのマネーアカウントでも、KyashマネーとKyashバリューを同時に保有する場合があります。「本人確認を済ませたから総残高を全部出金できる」とは限りません。実際に手続きをする前に、アプリの出金可能額を確認する必要があります。
Kyashマネーなら正規の出金機能を利用できる
出金可能なKyashマネーを保有し、本人確認などの条件を満たしていれば、Kyashアプリから銀行口座や対応ATMへの出金手続きを行えます。これはKyashが提供している正規機能であり、商品購入と売却を組み合わせる行為とは異なります。
Kyashバリューは決済できても出金できない
Kyashバリューは、Visa加盟店などでの決済や、条件を満たした送金に利用できます。しかし、銀行口座やATMから現金として引き出すことはできません。本人確認前に保有していた残高は、本人確認後も自動的にKyashマネーへ変わらない点にも注意してください。
3.ペイディは商品代金を後から支払うサービス
ペイディは、対応するオンラインショップなどで商品やサービスを購入し、その利用確定分を翌月以降に支払う後払い決済です。通常は1か月間の利用分がまとめて請求され、支払方法としてコンビニ払い、銀行振込、口座振替などが案内されています。
ペイディアプリに表示される利用可能額は、銀行預金や電子マネー残高ではありません。あくまでペイディが認めた範囲で商品・サービスの購入に利用できる枠です。そのため、銀行口座を登録していても、利用可能額をその口座へ振り込む操作はありません。
「銀行口座を登録する」と「出金できる」は別
ペイディで銀行口座を登録する主な目的は、口座振替などにより請求金額を支払うことです。Kyashマネーのように、アプリ内の金額を登録口座へ払い出すための登録ではありません。
本人確認をしても利用可能額は現金残高にならない
本人確認により利用可能額の確認や3・6・12回あと払いなどの対象になる場合がありますが、それによって利用可能額が出金可能な残高へ変わるわけではありません。審査や利用承認の結果も利用者、店舗、金額、利用状況などで異なります。
4.Kyashのイマすぐ入金とペイディの後払いを比較
Kyashにも「イマすぐ入金」というあと払いタイプの入金方法があります。ただし、ペイディと同じ仕組みではありません。
| 比較項目 | イマすぐ入金 | ペイディ |
|---|---|---|
| 利用時の動き | Kyashバリューへ入金 | 店舗で商品代金を後払い決済 |
| 主な利用先 | Kyashが利用できる対象加盟店 | ペイディ対応店・対象のVisaネットショップなど |
| 銀行口座への出金 | 不可 | 利用可能額の出金不可 |
| 送金 | 支払い完了後に条件付きで利用可能 | 利用可能額を他人へ送金する機能ではない |
| 支払い | 原則として利用月の翌月末まで | 通常は利用確定分を翌月27日まで |
| 費用 | 申込額に応じた入金手数料 | 支払方法などにより手数料が生じる場合あり |
イマすぐ入金は残高へ反映されても出金できない
イマすぐ入金では、申し込み金額がKyashバリューとしてアプリへ反映されます。しかし、Kyash公式は支払い状況にかかわらず銀行口座やATMへ出金できないと案内しています。支払い完了後に送金を利用できるようになっても、Kyashマネーへ変わるわけではありません。
ペイディは購入時に後払いを選ぶ
ペイディは、対応店舗の支払画面などであと払いを選択し、商品・サービスの代金を後から支払う仕組みです。申し込んだ金額が自由に使えるウォレット残高として入金されるサービスではありません。
5.公式に直接出金できるのはKyashマネー
Kyashとペイディを「銀行口座へ直接出金できるか」で比べると、対象になるのは出金可能なKyashマネーだけです。
| 金額・残高の種類 | 銀行口座への直接出金 | ATM出金 | 確認事項 |
|---|---|---|---|
| Kyashマネー | 可能 | 可能 | 本人確認・出金可能額・手数料 |
| Kyashバリュー | 不可 | 不可 | 決済・条件付き送金用の残高 |
| イマすぐ入金の残高 | 不可 | 不可 | 後日の支払いと手数料が必要 |
| ペイディ利用可能額 | 不可 | 不可 | 商品代金の後払いに使う枠 |
Kyashマネーを銀行口座へ出金する場合は、出金額に加えて所定の手数料をまかなえる残高が必要です。金融機関や手続きをした時間によっては、口座への反映が翌営業日以降になることもあります。
6.手数料と最終的な負担の違い
費用を比べるときは、画面に表示される手数料だけでなく、最終的にいくら受け取り、後からいくら支払うのかを分けて計算します。
商品売却型は「購入額と売却額の差」が生じる
出金できない残高や後払い枠で商品を購入し、第三者へ売却する場合、購入価格と査定額の差が生じます。さらに、販売手数料、送料、振込手数料、査定減額などが重なる可能性があります。
たとえば3万円の商品を購入し、2万4,000円で売却できたとしても、受取額だけを見て判断することはできません。Kyashのイマすぐ入金なら入金額と手数料、ペイディなら商品代金の請求が後から残ります。
表示された率から、販売手数料、送料、振込手数料などがさらに差し引かれることがあります。後払いを利用した場合は、最終入金額と後日の支払総額を別々に確認してください。
7.本人確認・審査・利用可能額の違い
Kyashは本人確認と残高区分が出金可否を左右する
Kyashで公式出金を利用するには、本人確認済みのマネーアカウントで、出金可能なKyashマネーを保有している必要があります。本人確認前に入金・受領したKyashバリューは、本人確認完了後もそのままKyashバリューとして残ります。
ペイディは利用可能額が購入の承認を保証するわけではない
ペイディの利用可能額が表示されていても、すべての店舗・商品・金額で必ず決済できるとは限りません。利用時の審査や確認結果によっては、決済が承認されない場合があります。「本人確認済み」「過去に利用できた」という事情だけで、次の利用が保証されるものではありません。
本人確認をしても後払い枠は現金残高にならない
Kyashとペイディのどちらでも、本人確認は不正利用防止や機能提供のための手続きです。本人確認を完了するだけで、出金対象外のKyashバリューやペイディの利用可能額が現金残高へ変わることはありません。
8.現金化目的の利用には規約・利用停止リスクがある
Kyashマネーの正規出金と、換金を目的として商品購入・売却を行うことは区別しなければなりません。Kyashのマネーアカウント・バリューアカウント利用規約では、換金を目的としてサービスを利用する行為が禁止されています。
ペイディも公式サポートで、現金化などの換金を目的とした商品購入や、換金目的で購入した商品を第三者へ買い取ってもらう行為を禁止対象として明示しています。禁止事項に該当すると判断された場合、サービスの全部または一部の利用停止や、請求方法の変更につながる可能性があります。
決済できたことは換金目的の利用が認められた意味ではない
商品を一度購入できた、少額だった、以前も問題がなかったという理由だけで、換金目的の利用が許可されたことにはなりません。どのような基準で利用確認や制限が行われるかは公開されておらず、「この商品なら大丈夫」「この金額ならバレない」と断定する情報は信用しないでください。
個人情報・認証情報を渡さない
現金化業者やSNS上の相手から、アプリのログイン情報、SMS認証番号、カード番号、セキュリティコード、本人確認書類の画像、端末の遠隔操作を求められても応じないでください。通常の商品買取に不要な情報まで要求する相手とは取引しない判断が必要です。
商品を売却して受け取った金額が購入額を下回っても、Kyashのイマすぐ入金やペイディの請求は所定の条件で支払う必要があります。入金額を使い切ってしまうと、手元のお金が減った状態で請求だけが残る可能性があります。
すぐのお金の困りごとは、買取キンタローのHPをチェック
9.Kyashとペイディは目的に合わせて選ぶ
どちらが「現金化に向いているか」ではなく、正規の利用目的に合うかで判断します。
- 残高を使ってVisa加盟店で決済したい
- Kyashユーザー間で送金したい
- 出金可能なKyashマネーを公式手順で出金したい
- 利用履歴と残高をアプリで管理したい
- 対応店舗の商品代金を翌月以降に支払いたい
- クレジットカードを使わず対応店で買い物したい
- 本人確認後の分割払いを正規の買い物に利用したい
- 月の利用分をまとめて管理したい
現金が必要な場合でも、後払い枠を換金する取引を急いで選ぶのではなく、支払期限の相談、公的な生活相談窓口、金融機関の正規サービスなどを確認してください。すでに支払いが難しい場合は、新たな後払いを重ねる前に請求元へ相談することが重要です。
Kyashマネー、Kyashバリュー、イマすぐ入金、ペイディ利用可能額を分ければ、出金可否と後日の負担を整理しやすくなります。
10.Kyash・ペイディを比較するときのチェックリスト
- 表示されている金額は残高か、後払いの利用可能額か
- Kyash残高はKyashマネーかKyashバリューか
- 本人確認済みで、出金可能額が表示されているか
- イマすぐ入金の残高を直接出金しようとしていないか
- ペイディ利用可能額を銀行口座へ出金できると誤解していないか
- 手数料、購入額、最終入金額、後日の支払総額を分けたか
- 商品売却による価格差、送料、振込手数料を含めたか
- 換金目的の利用が規約に反しないか
- ログイン情報やSMS認証番号を第三者へ渡していないか
- 支払期限までに請求額を用意できるか
11.Kyash現金化とペイディ現金化に関するよくある質問
A.条件を満たしたKyashマネーは、Kyash公式の機能で銀行口座へ出金できます。ペイディの利用可能額を銀行口座へ直接出金する機能はありません。
A.できません。イマすぐ入金で入金した残高はKyashバリューであり、支払い状況にかかわらず銀行口座やATMへの出金対象外です。
A.引き出せません。登録銀行口座は主に請求額の口座振替などに使用され、ペイディ利用可能額の出金先ではありません。
A.Kyashが提供する公式出金機能を条件に従って利用することと、換金目的の商品購入・売却は別です。アプリに表示される出金可能額と公式手順を確認してください。
A.できません。本人確認前の残高やカード・ポイント・コンビニなどから入金したKyashバリューは、本人確認後も出金対象にはなりません。
A.比較する手続きによって異なります。Kyashマネーの公式出金、イマすぐ入金、ペイディの支払方法、商品売却型では費用の構造が違うため、最終入金額と後日の支払総額をそろえて確認してください。
A.なくなりません。商品をいくらで売却したかにかかわらず、Kyashのイマすぐ入金やペイディの請求は所定の条件で支払う必要があります。
A.金額だけで安全とは判断できません。換金目的の利用が認められる金額基準は公表されておらず、規約と公式案内に沿って利用する必要があります。
12.まとめ|Kyashの公式出金とペイディの後払いを混同しない
Kyashとペイディは、どちらも買い物に使えるサービスですが、現金化・出金という観点では基本構造が異なります。Kyashには出金可能なKyashマネーがある一方、ペイディの利用可能額は商品代金の後払いに使う枠です。
- 出金可能なKyashマネーは公式機能で銀行口座・対応ATMへ出金できる
- Kyashバリューは公式出金できない
- イマすぐ入金の残高は支払い後も出金できない
- ペイディ利用可能額は銀行口座へ直接出金できない
- 本人確認をしても出金対象外の金額が現金残高へ変わるわけではない
- 商品売却型では購入額と売却額の差や各種費用が生じる
- 後払いを使った場合は後日の請求が残る
- 換金目的の商品購入・売却には規約違反や利用停止のリスクがある
まず、Kyashでは残高内訳と出金可能額、ペイディでは利用目的と請求額を確認してください。正規の出金と後払い枠の換金を同じものとして比較せず、規約、費用、支払期限まで含めて判断することが大切です。
すぐのお金の困りごとは、買取キンタローのHPをチェック
・Kyash HELP:イマすぐ入金にて入金した残高で、送金や出金はできますか
・Kyash HELP:イマすぐ入金とは
・Kyash HELP:本人確認アカウントへの移行方法
・Kyash:マネーアカウント利用規約
・Kyash:バリューアカウント利用規約
・ペイディ:あと払いペイディの使い方
・ペイディ カスタマーサポート:支払い方法が知りたい
・ペイディ カスタマーサポート:現金化行為に関するご注意とお願い
・消費者庁:後払い現金化・先払い買取現金化への注意喚起
※本記事は2026年10月27日時点の公式情報をもとに作成しています。サービス内容、手数料、支払期限、審査、利用可能額、規約は変更される場合があります。利用前にアプリ、公式サイト、利用規約の最新表示をご確認ください。本記事は換金目的の利用や特定の取引を推奨するものではありません。